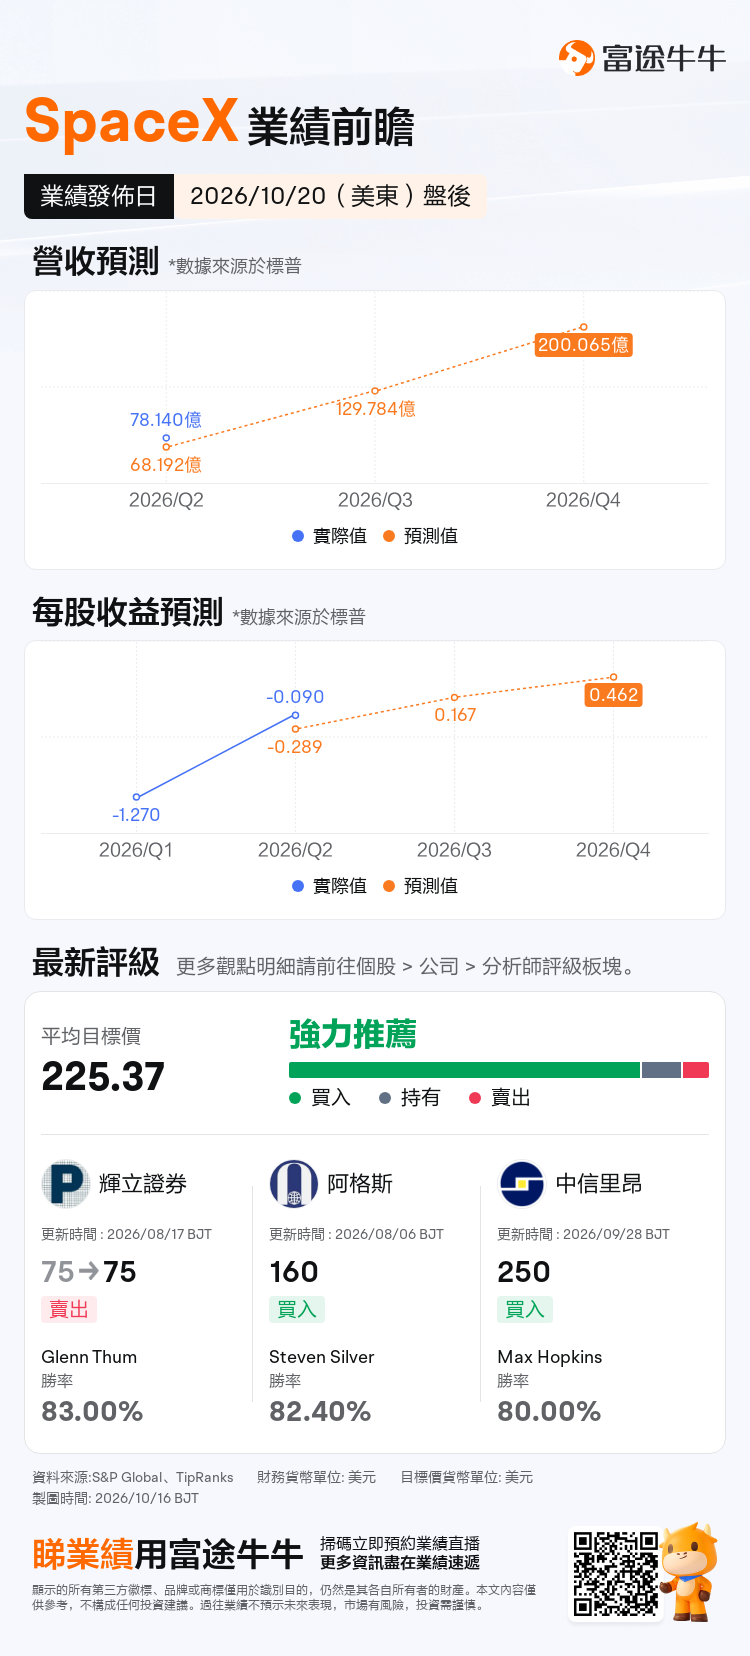
$SpaceX (SPCX.US)$ 將於美東時間10月20日盤後發佈業績,機構預期2026Q3預計實現營收129.78億美元,預期每股收益0.167美元。
作爲上市後第二份完整業績,本期是市場首次完整驗證「AI算力收入拐點論」的窗口——7月以來,Anthropic與Google兩份合計年化約260億美元的算力合同進入實質兌現期,疊加10月起67億美元雲服務管線啓動爬坡,AI板塊從Q2的25.6億美元季度收入向「百億美元量級」躍遷的斜率將首次被量化呈現。
與此同時,9月底星艦第14次試飛首次真正入軌、部署26顆Starlink V3衛星,10月8日宣佈收購Grain Management全國800MHz頻譜——兩條事件線分別對應「發射成本長期下探」與「直連手機新收入品類」的中長期敘事重估。
 然而,市場當前最大的分歧不在收入端,而在資本開支端:Q2單季184億美元Capex(其中158億投AI)曾令績後股價一度跌超10%,Q3能否給出更清晰的Capex見頂節奏與自由現金流拐點指引,將是比收入數字本身更決定股價方向的關鍵變量。
AI業務:算力合同進展對Q3收入貢獻確定性較強
AI板塊是本期業績收入端最具彈性的變量,也是支撐129.78億美元營收共識的核心引擎。
從已披露合同看,SpaceX目前已鎖定三筆明確的AI算力出租大單:Anthropic每月12.5億美元,合同自5月起算並延續至2029年5月; $谷歌-C (GOOG.US)$ 每月9.2億美元,對應約11萬張$英偉達 (NVDA.US)$GPU,自10月起全速執行並延續至2029年6月;9月高盛大會上SpaceX CFO Bret Johnsen披露的第四筆合同每月11.1億美元,自12月1日起算。
三單合計年化約393億美元,疊加管理層此前披露的67億美元雲服務管線自10月起在6個月內爬坡,AI合同簿的總確認金額已突破460億美元量級。
本次Q3業績的特殊性在於,是這些合同首次「實質性重疊兌現」的第一個完整季度。Q2 AI板塊收入25.6億美元中,Anthropic合同已貢獻約2-3個月部分收入,而Google合同尚處於產能爬坡的非全速階段。進入Q3,Anthropic進入滿負荷運營、Google產能從9月的部分加載向10月全速過渡。
瑞銀對Q3 AI板塊收入預期爲76億美元,花旗更保守給出69億美元。即使取花旗口徑,AI單季收入相對Q2的環比跳升也接近2.7倍,是支撐全季收入從Q2的78億美元躍升至Q3共識130億美元的核心增量。
太空業務:星艦第14次試飛首次入軌,長期敘事延伸
9月28日,星艦第14次試飛首次真正進入地球軌道併成功部署26顆Starlink V3衛星,是公司23年成立以來最具里程碑意義的單一工程事件。其真正意義在於長期敘事層面:爲星艦複用發射成本再降90%、星座規模再擴10倍、AI軌道數據中心Starmind成爲可能,爲太空算力飛輪提供了第一個工程實證節點。
Q3業績本身不會直接體現第14次試飛的收入貢獻,更多體現在2027年及以後的財務前瞻中。瑞銀對Q3太空板塊收入預期爲13億美元,同比仍增長,主要仍由獵鷹9號商業發射服務貢獻。
前瞻Q3需關注業績與電話會中管理層是否披露下一次第15次試飛時間表、星艦本年度剩餘發射次數規劃,以及星艦V3生產與複用率爬坡路徑。
星鏈業務:提價與頻譜收購對業績貢獻能否持續高速增長?
星鏈業務仍是公司目前唯一穩定盈利的現金牛。Q2錄得收入42.9億美元,同比增長66%,運營利潤16.6億美元,運營利潤率38.6%,訂閱用戶1200萬,同比翻倍,企業及政府收入18億美元,同比增長108%。Q3共識預期該板塊收入約49億美元,同比增長59%,增速雖較Q2略有回落但仍處高位。
6月以來的提價動作將首次完整反映在Q3每用戶平均收入數據中。提價若能在Q3推動每用戶平均收入企穩甚至回升,將證明星鏈在消費者端具備真實定價權,對估值有直接支撐作用。
10月8日,SpaceX宣佈收購Grain Management全國800MHz頻譜組合,對標美國三大電信運營商合計萬億級移動通信可觸達市場。收購交易仍待FCC批准不會對Q3業績貢獻任何收入,但市場會把頻譜資產到位和商用時間表作爲星鏈第二曲線兌現概率的核心信號。
因此,前瞻需重點關注電話會中管理層是否給出直連手機首批商用時間表、與現有 $T-Mobile US (TMUS.US)$ 、$AT&T (T.US)$和$Verizon (VZ.US)$的合作或競爭策略。
估值、資本開支、解禁與CDS風險
估值壓力:當前SPCX股價對應遠期市盈率約92倍、市銷率約85倍,是全市場大市值股票中最貴的資產,比英偉達貴3倍以上。高盛以158.96美元參考價計算,分別對應2026/2027/2028年PE 122x/40x/23x、EV/EBITDA 55x/25x/15x——即估值合理性高度依賴2027-2028年EPS從1.3美元躍升至7美元的兌現。
Q3業績若在收入端超預期但利潤端仍虧損擴大,估值消化路徑將再度延後;反之若管理層給出更清晰的盈利兌現節奏,估值有望從信仰定價向現金流定價切換。
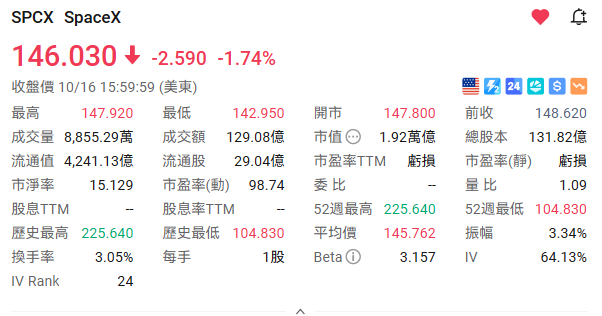
資本開支:Q2單季資本開支184億美元,其中158億美元投向AI,超預期39%,曾在業績後引發盤後股價一度跌超10%,是Q2超預期收入仍被市場懲罰的直接原因。市場當前最敏感的不是花了多少,而是何時停止指數級擴張。前瞻核心看資本開支與收入比是否從同期Q2營收的2.4倍開始回落,以及自由現金流虧損是否較Q2約負140億美元單季有所收窄。
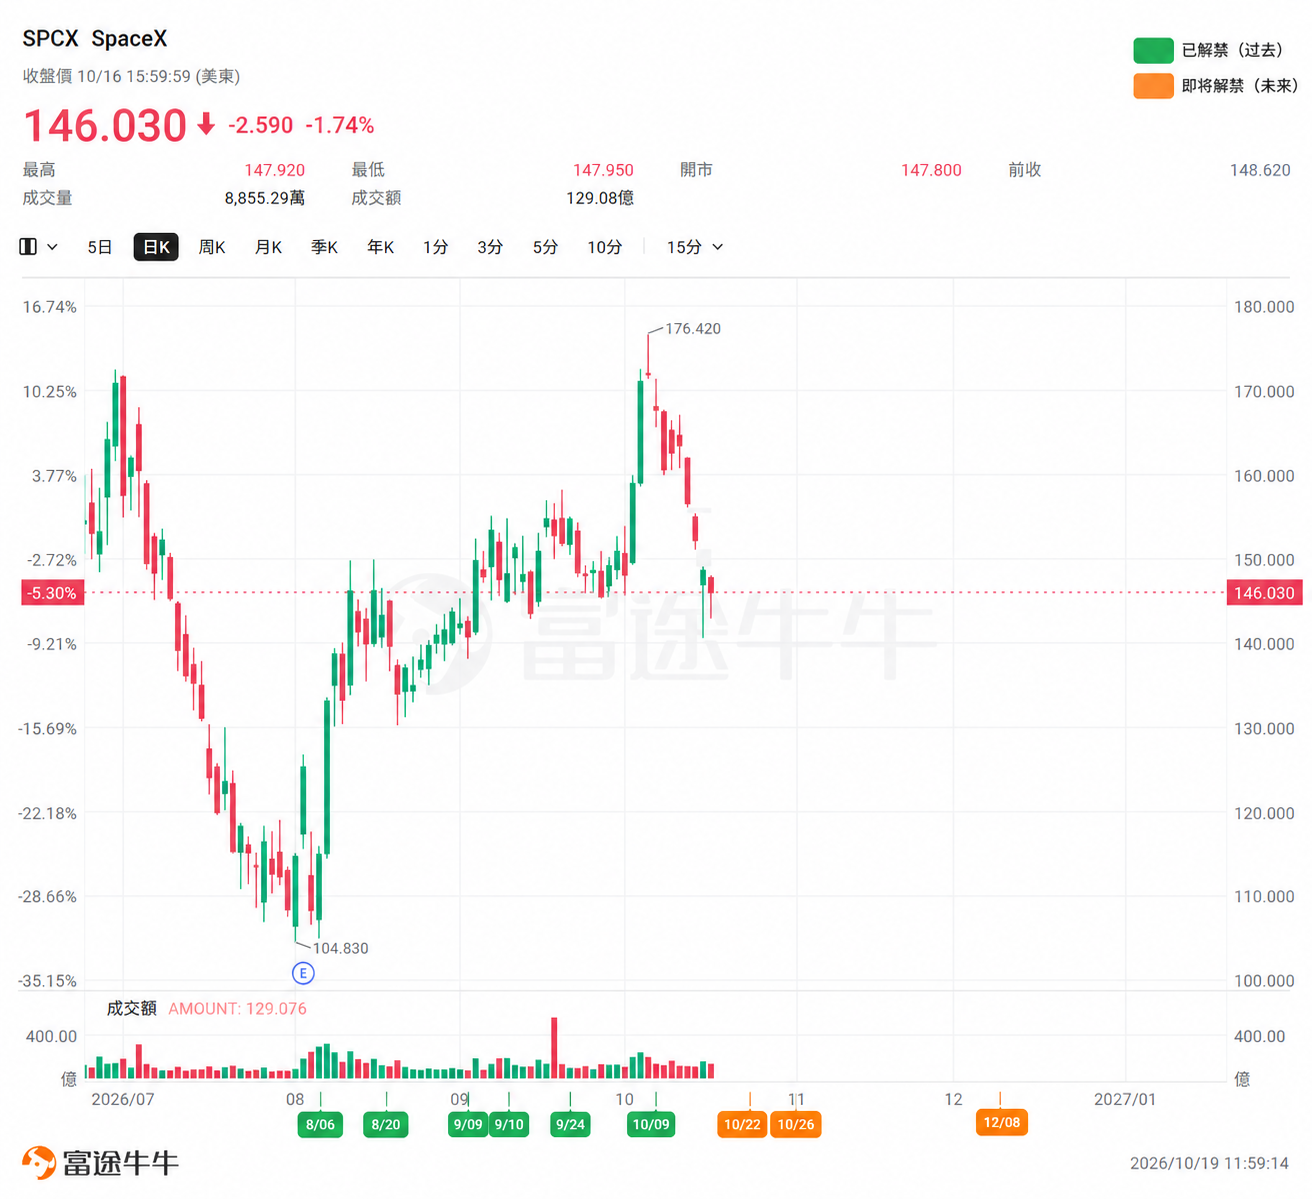
解禁影響:根據IPO鎖定期安排,8月6日首批9.115億股解禁後流通盤已升至約30%,10月24日及11月、12月仍有多批次解禁,其中11月Q3業績周將有約28%限售股集中解鎖,恰好與本期業績窗口重疊。公司有較強動機在Q3交出超預期答卷以緩衝解禁拋壓,但同時也意味着業績後無論方向如何,流動性端的賣壓可能會被放大。
CoreWeave CDS風險:10月中旬 $CoreWeave (CRWV.US)$ 五年期信用違約互換利差一度飆升至約1195個點子創歷史新高,已把AI概念股債務可持續性推爲市場敏感的議題。SpaceX的AI收入目前高度集中於Anthropic與Google兩家客戶,合計佔公司收入約三分之一。若2027至2028年全球AI資本開支週期逆轉、對手方信用惡化,SpaceX將同時面臨收入下修、信用違約互換利差飆升和估值壓縮三重打擊。
總結:收入高增基本確定,盯緊資本開支與自由現金流
SpaceX Q3業績收入高增基本確定,AI板塊環比跳升是核心支撐,星艦第14次試飛入軌和頻譜收購則提供中長期敘事重估。但本期業績真正決定股價方向的,仍是資本開支節奏、自由現金流拐點以及AI收入含金量。
 業績速遞AI睇透重點,三步建立期權策略!打開富途牛牛>個股頁>點擊【公司】>業績速遞
編輯/Rocky