摩根大通認爲市場對CoreWeave的擔憂過頭,債務擔憂反映出市場對於現金流時間節點的某種情緒;這與穩健的合同經濟效益、投資回報,以及卓越執行領導力形成了鮮明對比。
美東時間10月19日盤前時段,高盛上調 CoreWeave 評級至買入,給出目標價 106 美元。消息公佈後, $CoreWeave (CRWV.US)$ 盤前短線拉升至漲超6%, $NEBIUS (NBIS.US)$ 跟漲。
早前,摩根大通在 10 月 16 日的研報中重申對 CoreWeave的「增持」評級,由軟件行業首席分析師薩米克·查特吉(Samik Chatterjee)領銜署名。
 CoreWeave上週已下跌約 20%。這輪下跌的觸發點,是債券收益率上行引發的擔憂,併疊加了 Gartner 本週發佈的一份預測:後者質疑支撐 NeoCloud(新型雲服務商)取得健康回報所需的 AI 收入是否充足。兩者共同放大了投資者對產能過剩與債務融資可持續性的憂慮。
摩根大通的立場很清楚:它承認 CoreWeave的估值倍數不僅取決於自身基本面,也受制於投資者對其數據中心債務的整體胃口;但認爲當前的擔憂相對於業務基本面而言「過了頭」。
五條理由:爲什麼認爲擔憂被放大
報告給出了五點論據:
其一,數據中心需求旺盛,且近幾個月還在走強而非降溫,幾乎找不到數據點來支撐「長期需求存疑」。
其二,把產能真正上線,比按已公佈簽約產能做線性推算要難得多——看似可以把行業已公佈的規劃產能直接加總成實際產能,但「簽約」與「通電上線」之間隔着巨大的執行鴻溝,而 CoreWeave 在這一環節的領先,在其客戶調研中一再被提到。
其三,項目層面的經濟性依然穩健,公司能夠同時產生健康的利潤率與現金流回報,儘管初期集中投入會帶來暫時的利潤率與現金流壓力。
其四,除了典型 5 年期合同的穩健經濟性之外,還有一個額外的變現槓桿——GPU 可以在 5 年合同期之外重新簽約。
其五,項目層面回報(無槓桿 IRR)高於公司資本成本,而資本成本的上升很可能被嵌入新項目的定價之中。
報告同時留了餘地:它承認近期債務市場的擔憂推高了資本成本,可能壓縮產生正回報的空間;但認爲算力需求的有利背景賦予了公司定價權,可以把成本轉嫁給客戶,從而限制收入/利潤模型基本面的改變。
產能是「預售」出去的,不是按預測需求先建好再等客
這是全篇最關鍵的一句話:CoreWeave 的產能是在長期「照付不議」(take-or-pay)合同下預售出去的,而不是先建好再去匹配估算需求。
Gartner 那份預測所揭示的是行業級缺口:AI 數據中心所有者到 2030 年需要累計實現 8.5 萬億美元收入,才能覆蓋已宣佈的資本開支、融資成本並取得 12% 的投入資本回報率(ROIC);而該機構預測,同期可歸屬於 AI 數據中心的企業與消費者 AI 收入最多隻有 3.6 萬億美元。摩根大通據此指出,這個缺口指向的是「先於需求建產能」的風險,而不是 CoreWeave 這種「先簽約、再上線」模式的風險。
而且與 Gartner 的擔憂相反,近幾個月算力需求呈現的是加速而非減速。
即便投資者仍擔心需求持久性、以及未簽約產能能否租出去,報告給出了一個緩衝:一個典型數據中心的資本開支中,超過三分之二投向的是技術與短週期資產,而非機房外殼本身——這意味着壓縮資本開支的時間窗口很短,從而限制了長期現金流出的風險。換句話講,即便需求真的轉弱,CoreWeave 也能相對較快地收住資本開支,因爲它主要買的是芯片這類短週期資產,而不是先把機房外殼一次性砸下去。
執行領先:單季新增近500兆瓦,在運電力已達1.5吉瓦
把已規劃產能轉化爲在運產能,需要極強的執行力。CoreWeave 僅在 2026 財年第二季度就新增近 500 兆瓦(MW),在運電力達到 1.5 吉瓦(GW);截至 8 月 11 日的簽約電力爲 4.2GW,而公司的目標是到 2030 年至少 8GW。
合同經濟學:還清資產層債務後,母公司仍拿到合同總值約16%的剩餘現金流
按公司的示意性合同現金流:一份 5 年期合同,資本開支約爲合同總值的 51%,其中約 80% 由資產層債務融資;在資產層債務全額清償後,母公司可獲得約爲合同總值 16% 的剩餘現金流——即便產能不再續約,這筆錢也足以覆蓋約 5 年的數據中心義務。
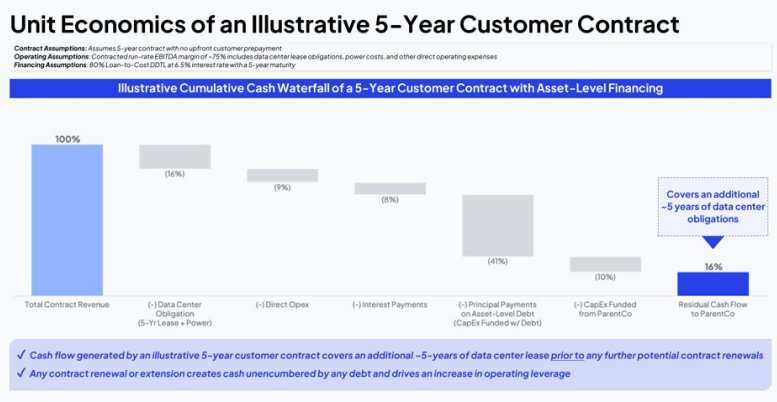
摩根大通認爲這套示意性經濟性是偏保守的,理由是 GPU 的實際使用壽命正在超出 6 年的折舊年限與合同期限:市場上 V100 的在用時長約 8 年、T4 約 7 年,而 2020 年推出的 A100 這一規格,其合同已經簽到 2029 年。這意味着一旦資產層債務還清,CoreWeave 只需承擔租賃與電力成本,就能在合同期之外繼續產生現金流——「續約變現」因此成爲一個獨立於 5 年合同之外的額外期權。
項目回報:無槓桿IRR「中十幾個百分點」,高於9%—11%的混合資本成本
按報告給出的示意性測算,典型 5 年期合同的無槓桿 IRR 處於「中十幾個百分點」區間,而混合資本成本在 9%—11%(假設絕大部分資本開支由母公司債務與資產支持債務共同融資)。若合同在首個 5 年期之後獲得續約,IRR 還會進一步走高。
報告並不迴避資本成本上行的風險,但預期新增算力的定價會嵌入更高的資金成本,從而使公司的回報基本面保持不變。
燒錢不是經濟性差,是爬坡太快
近期資金需求高,主要源於陡峭的產能爬坡:在運產能要從今年底的 1.85GW 增至 2030 年的 8GW,相當於 4 年翻 4 倍、每年新增約 1.5GW——相比之下,2025 年只新增 500MW,2026 年預計新增 1GW。
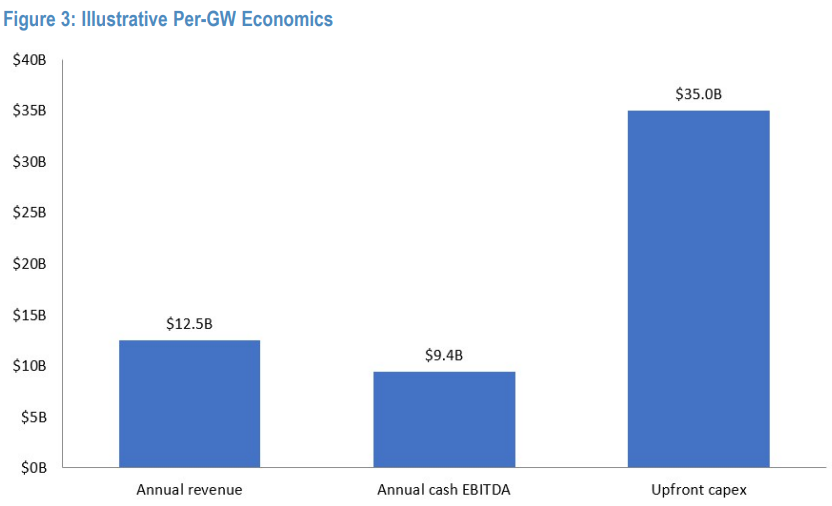
按報告給出的簡化經濟性:一個項目滿產後,每 GW 年化收入 100 億至 150 億美元,對應合同層面約 75% 的現金 EBITDA 利潤率;而在爬坡年份,每 GW 的資本開支在 350 億美元以上。癥結在於節奏錯配——收入要等項目滿產之後才逐步釋放,資本開支卻在爬坡當年一次性壓上。據此推算,公司需要「穩定運營項目的裝機基數」達到「當年正在爬坡的產能」的 4 至 5 倍,現金流才能在覆蓋新增產能的資本開支之後轉正。
現狀是:年初在運電力與當年新增電力之比目前約爲 1:1——CoreWeave 帶着約 0.85GW 在運電力進入 2026 年,全年預計新增約 1GW;到 2027 年這一比率預計仍在 1.2 倍左右。而報告測算,要到 2030 年才會達到約 4.5 倍。
因此摩根大通的結論是:當前的現金消耗不是項目經濟性不佳的結果,而是每年爬坡的產能相對於現有在運產能太高;自由現金流產生的時點問題,將隨着 CoreWeave 規模擴大而基本得到化解。
從市場的另一面看,這輪拋售確實有信用端的實感。據國內媒體轉引,CoreWeave 債券收益率已突破 15%,而資本成本上行會直接壓縮上述「剩餘現金流」的安全邊際——這正是本次多空分歧的焦點。
需說明的是,報告披露頁顯示:摩根大通過去 12 個月爲 CoreWeave 提供過投資銀行服務並收取報酬,且預計未來三個月仍可能尋求相關報酬;同時其持有 CoreWeave 1% 以上普通股受益權益,並擔任相關證券的做市商。投資者宜將本報告視爲投資決策的參考因素。