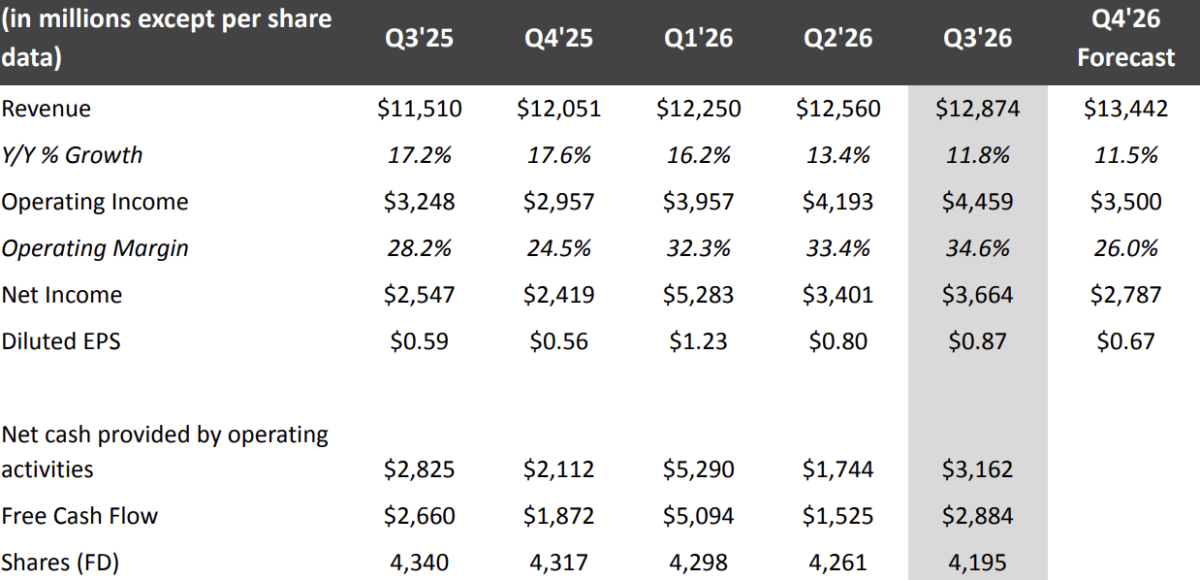
奈飛Q3營收129億美元,同比增長11.8%;淨利潤36.6億美元,同比增長43.8%。公司預計Q4營收134億美元,同比增速降至11.5%,連續第四個季度放緩。預計第四季度淨利潤爲27.87億美元,低於市場預期。將2026年廣告收入預期從此前30億美元下調至27億美元。奈飛股價盤後跌超5%。
$奈飛 (NFLX.US)$ 第三季度盈利超出市場預期,但營收增長持續減速,廣告業務未達預期,第四季度業績指引也低於分析師預測。隨着內容吸引力和用戶參與度受到質疑,奈飛正通過管理層調整、拓展直播和遊戲等業務尋找新的增長動力。
週二奈飛公佈2026年第三季度業績,營收同比增長11.8%至128.74億美元,符合公司此前預期;淨利潤同比增長約43.8%至36.64億美元,攤薄後每股收益爲0.87美元,高於分析師平均預期的0.82美元。
 不過,公司預計第四季度營收將達到134億美元,營收同比增速將進一步降至11.5%,連續第四個季度放緩。預計第四季度淨利潤爲27.87億美元,攤薄後每股收益爲0.67美元,均低於分析師平均預期的30.7億美元和0.73美元。
公司同時將2026年廣告收入預期從此前約30億美元下調至27億美元,反映部分廣告產品功能的推出進度慢於預期,進一步加劇了市場擔憂。
公司預計第四季度營業利潤率爲26%,裁員相關成本也將對當季利潤率造成影響。
奈飛股價在業績公佈後的盤後交易中一度下跌7%,夜盤則跌近6%,奈飛今年以來股價已下跌約25%,較一年前下跌超過40%。在未能成功收購華納兄弟探索公司的流媒體和製片業務後,公司一直面臨投資者對其獨立增長戰略的質疑。
聯合首席執行官Ted Sarandos和Greg Peters正在調整公司管理架構,以應對內容質量受到質疑的問題。奈飛近期宣佈裁減約1000名員工,隨後對內容業務管理層進行調整。
面對用戶觀看時長增長乏力、競爭平台持續爭奪注意力,以及收購華納兄弟探索公司相關流媒體和製片業務的計劃未能實現,奈飛需要向投資者證明,其現有業務仍具備持續增長的能力。
內容管理層調整,奈飛試圖解決節目吸引力問題
在營收增長放緩之際,奈飛正對內容業務進行調整。
奈飛近期裁減約6%的員工,涉及約1000人。隨後,公司內容業務管理層也發生重大變化,首席內容官Bela Bajaria和電影業務負責人Dan Lin離任。公司聯合首席執行官Ted Sarandos和Greg Peters引入資深影視行業高管Peter Rice接替Bajaria。
這一系列調整反映出管理層對內容表現的重視。奈飛已有數月未能推出具有廣泛文化影響力的電影或電視劇,其新劇以及經典劇集續作吸引觀衆的表現也面臨挑戰。公司2026年的艾美獎獲獎數量降至十年來低點,進一步加劇了外界對其內容質量的討論。
奈飛在致股東信中表示,在競爭激烈、爭奪消費者注意力的內容不斷增加的環境下,清晰的戰略方向和出色的執行至關重要。公司同時承認,在落實既定優先事項的過程中,仍有進一步改善的空間。
奈飛的內容戰略也經歷了變化。公司早期憑藉《紙牌屋》和《王冠》等高口碑劇集建立品牌,隨後逐步擴展爲覆蓋電影、真人秀、體育和其他娛樂形式的平台。Bajaria任內,公司推出了《魷魚遊戲》和《星期三》等熱門作品,並推動直播節目和非劇本類內容的發展。但近期內容表現未能持續達到市場期待,使管理層面臨重新調整資源配置和創作方向的壓力。
對於投資者而言,管理層更替本身並不意味着內容質量將立即改善。奈飛需要在未來數個季度證明,組織調整能夠帶來更穩定的熱門內容供給,並重新提升用戶觀看時長。
用戶參與度增長乏力,YouTube持續爭奪觀看時間
除內容質量外,用戶參與度也是奈飛面臨的重要挑戰。
據彭博援引的Nielsen數據,奈飛在美國電視觀看時長中的佔比爲7.8%,低於YouTube約14%的份額。奈飛用戶在今年上半年觀看的節目總時長僅同比增長2%。
這些數據表明,奈飛雖然仍是全球領先的流媒體平台,但其在用戶注意力市場中的優勢並非沒有壓力。YouTube等平台提供的內容形式更加多元,短視頻、用戶創作內容與傳統影視節目共同爭奪觀看時間。
奈飛聯合首席執行官Ted Sarandos上月接受彭博採訪時曾表示,公司目前的增長速度沒有達到他的預期,他正努力加快增長。
奈飛擁有超過3.25億訂閱用戶。公司表示,按照其估算,這些訂閱用戶對應的觀衆人數接近10億,平台的觀看規模仍高於其他好萊塢流媒體服務。但龐大的用戶基礎並未自動轉化爲更快的觀看時長增長,如何提升現有用戶的參與度,成爲管理層必須回答的問題。
用戶參與度不僅關係到訂閱業務,也影響廣告業務的商業化潛力。如果觀看時長增長有限,廣告庫存、廣告觸達和變現空間也可能受到制約。奈飛需要在維持訂閱業務吸引力的同時,提高平台內容消費的頻率和時長。
拓展直播、播客和遊戲,尋找新的增長動力
面對增長壓力,奈飛正在擴大內容形式,並增加第三方節目供給,以提高用戶在平台上的停留時間。
公司計劃繼續拓展現場體育賽事、播客和電子遊戲等業務,同時引入第三方影視內容。例如,奈飛正在整合來自法國TF1等合作方的電影和電視節目,以豐富平台內容供給。
這些舉措反映出奈飛正從以原創影視爲核心的流媒體服務,向覆蓋更多娛樂形式的平台轉型。通過直播、遊戲和第三方內容,公司希望吸引更多用戶使用服務,並提升現有用戶的觀看時長。
不過,業務擴張也需要面對執行層面的考驗。奈飛不僅需要擴大內容種類,還需要確保新增內容能夠有效吸引觀衆,並轉化爲持續的用戶參與和收入增長。廣告業務目標下調則說明,新業務的商業化進度未必總能達到此前預期。
此外,收購華納兄弟探索公司相關業務的計劃未能實現後,奈飛還需要向市場證明,其無需依靠大型收購也能保持增長。投資者此前已對公司的增長戰略提出質疑,未來的業績表現和內容成果將成爲評估其戰略能否奏效的重要依據。
裁員成本拖累短期利潤率,管理層仍需重建增長信心
奈飛預計第四季度營業利潤率爲26%,裁員相關成本將對當季利潤率產生影響。這意味着,公司在調整組織架構、尋求提高經營效率的同時,也需要承擔一定的短期成本。
聯合首席執行官Ted Sarandos和Greg Peters面臨的任務,是在承認業務仍有改善空間的同時,讓投資者相信奈飛仍擁有明確的長期增長路徑。公司目前仍保持龐大的全球用戶基礎,但營收增速放緩、觀看時長增長有限以及廣告收入低於預期,都說明其增長模式正面臨新的考驗。
Seaport Research Partners分析師David Joyce在業績發佈前的評論稱,投資者需要儘快看到足以增強信心的跡象,以相信奈飛這一全球平台能夠實現應有的增長軌跡。
對奈飛而言,接下來的關鍵在於能否讓內容管理層調整轉化爲更穩定的熱門作品供給,推動用戶觀看時長恢復增長,並改善廣告業務的商業化進度。
第三季度盈利超預期證明公司仍具備較強的盈利能力,但要重新贏得市場信心,奈飛還需要證明其收入增長能夠企穩,而不只是依靠成本控制維持利潤表現。
編輯/lambor