營收進入平台期,增長動能切換。
港交所10月22日披露, $科大智能(臨時代碼) (811078.HK)$ 向港交所主板遞交上市申請書,華泰國際、國元國際爲聯席保薦人。該公司曾於2026年1月19日遞表港交所。
在電力設備及儲能、工業機器人兩條賽道均處於景氣週期的背景下,市場很容易將科大智能包裝爲「電網數字化+機器人」雙輪驅動的稀缺標的。但拆解招股書,真正值得定價的並不是賽道標籤本身,而是其盈利修復能否穿越收入平台期,以及儲能、虛擬電廠、量子加密等新故事能否從試點走向規模化收入。
 營收進入平台期 增長動能切換
根據招股書,科大智能的業務結構可概括爲「電網基本盤儲能+機器人第二曲線」的雙輪驅動。電力設備及儲能分部是收入壓艙石:公司深耕智能配用電二十餘年,產品覆蓋一二次融合斷路器、環網櫃、FTU、DTU等,已在全國31個省級電網部署,並長期服務最大國有電網公司;2025年一二次融合斷路器、FTU市場排名第二,DTU第四、環網櫃第六,顯示其在電網自動化領域具備較強客戶黏性和需求可見度。量子加密智能開關仍處小規模試點,短期不宜計入規模化收入。儲能側,工商業儲能出貨量居全國前十、高能耗細分前三,構網型儲能已完成工程樣機並在微電網交付運行,電力交易及智能微網管理系統仍在少數站點試點,尚未形成大規模收入,屬於典型「有排名、有場景、待放量」的期權業務。機器人分部是第二曲線:工業機械手2020—2025年累計收入居中國第一,SRM堆垛機在鋰電行業累計收入第一,並在新能源、汽車、工程機械、軌道交通交付上千項目,具備多場景落地能力,但項目制特徵下需關注訂單連續性與跨行業複製。
財務表現來看,2023年至2026年上半年財務數據,科大智能的營業收入在2023年至2025年間分別錄得30.25億元、26.87億元和30.15億元,整體處於30億元左右的平台期,規模擴張略顯乏力。但進入2026年上半年,公司錄得營收15.24億元,較上年同期的13.23億元實現了15.2%的同比增長,顯示在電網投資加碼與儲能業務放量的背景下,收入端正在重回增長軌道。
更爲亮眼的是其盈利能力的跨越式修復,公司的毛利率從2023年的20.8%一路上行,至2026年上半年已攀升至24.9%。在營收未大幅放量的背景下,毛利的逆勢提升主要得益於高毛利的機器人解決方案或構網型儲能產品佔比提升,以及供應鏈降本措施的奏效。
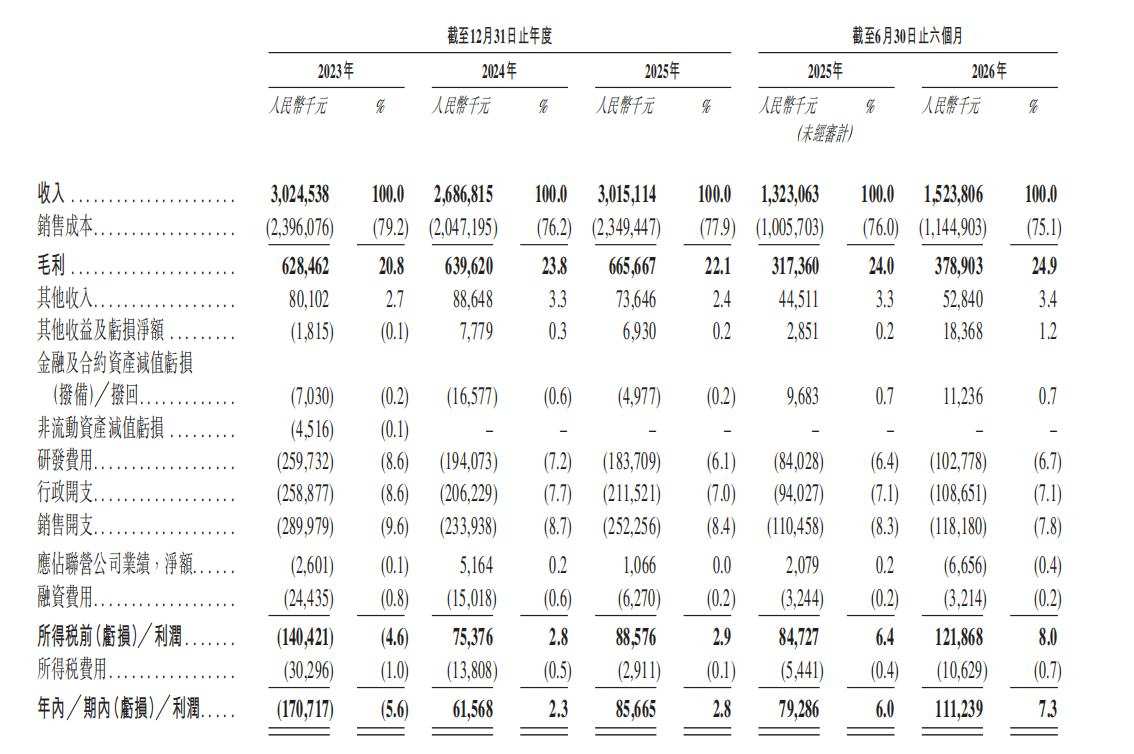
更爲具體的是,利潤端的爆發式增長不僅依靠毛利改善,更依賴於大刀闊斧的降本增效。科大智能的淨利潤從2023年虧損1.71億元,迅速扭轉爲2024年盈利6156萬元、2025年盈利8566萬元,2026年上半年更是斬獲1.11億元利潤,淨利率達到7.3%。這背後是費用率的全面「瘦身」:銷售開支從2023年的9.6%降至2026年上半年的7.8%,行政開支從8.6%降至7.1%,融資費用更是從0.8%大幅壓縮至0.2%,顯示其債務結構與融資成本得到了有效優化。但值得注意的是,其研發開支出現了絕對值下滑,從2023年的2.59億元連年降至2025年的1.83億元。
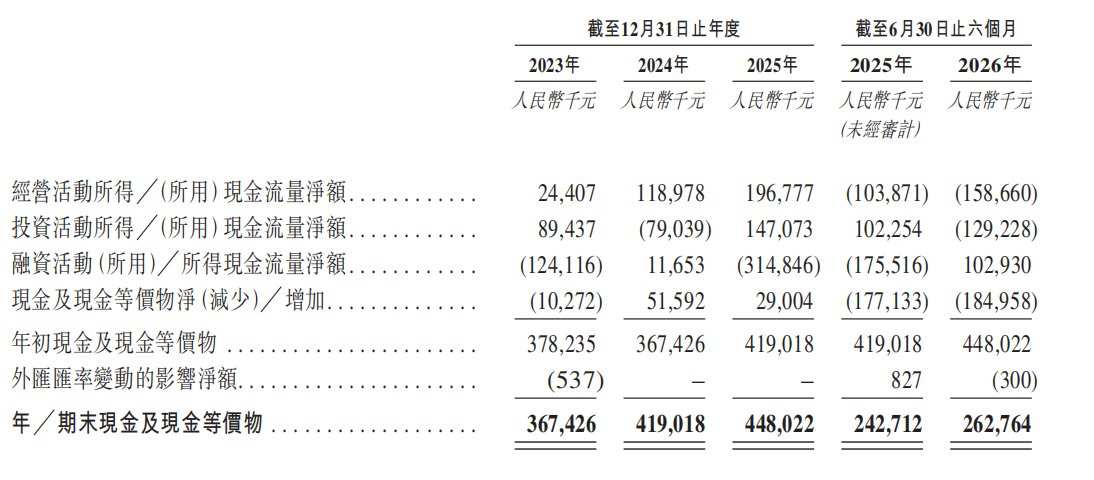
然而,深究其盈利質量,現金流量表暴露了賬面利潤背後的隱憂。2023年至2025年,公司經營活動現金流量淨額分別爲2440萬元、1.19億元和1.97億元,年度數據看似健康且呈改善趨勢;但分半年度數據卻顯示,2025年上半年經營性現金淨流出高達1.04億元,2026年上半年淨流出進一步擴大至1.59億元。這種「下半年回款、上半年失血」的劇烈波動,高度契合其以大客戶爲主的業務結構——其主要客戶爲國家電網等大型國企及大型工業客戶。這反映出公司在產業鏈中面臨較大的墊資壓力和較長的回款週期。伴隨上半年的現金流出,截至2026年6月30日,公司現金及現金等價物降至2.63億元,較2025年底大幅縮水,且當期融資活動淨流入1.03億元。這一系列資金面的緊繃狀態,凸顯了公司當前對外部融資的迫切需求,也是其積極推進港股IPO的重要現實動因。
電力設備及儲能+機器人雙輪驅動弱化單一行業週期依賴
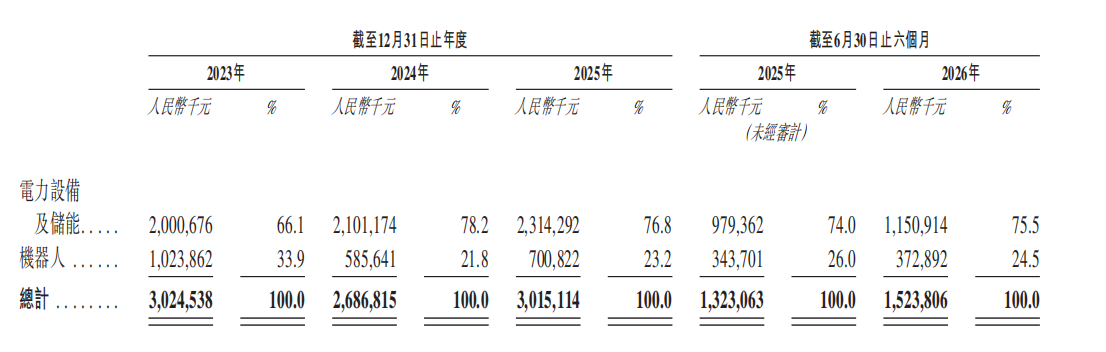
從收入結構來看,電力設備及儲能板塊是科大智能絕對的基本盤,且其「壓艙石」作用在不斷強化。該板塊收入佔總營收的比重從2023年的66.1%一路攀升至2024年的78.2%、2025年的76.8%,2026年上半年維持在75.5%,絕對收入規模也從2023年的20.0億元穩步增長至2025年的23.1億元。
在新型電力系統建設與配電網自動化升級的行業大背景下,公司憑藉在智能配用電領域(如斷路器、FTU、DTU等)的頭部地位,持續享受國家電網等大客戶的中長期投資紅利。特別值得關注的是其儲能業務的邊際改善,該業務毛利從2023年的大幅虧損(-66.4%)快速修復,2024年、2025年毛利率穩定在10%以上,至2026年上半年進一步提升至17.3%。雖然目前儲能收入絕對體量較小,但毛利率的轉正與攀升,標誌着其工商業儲能及構網型儲能產品正逐步跨越培育期,開始具備自身的造血能力,這是打破公司營收天花板的關鍵增量邏輯。
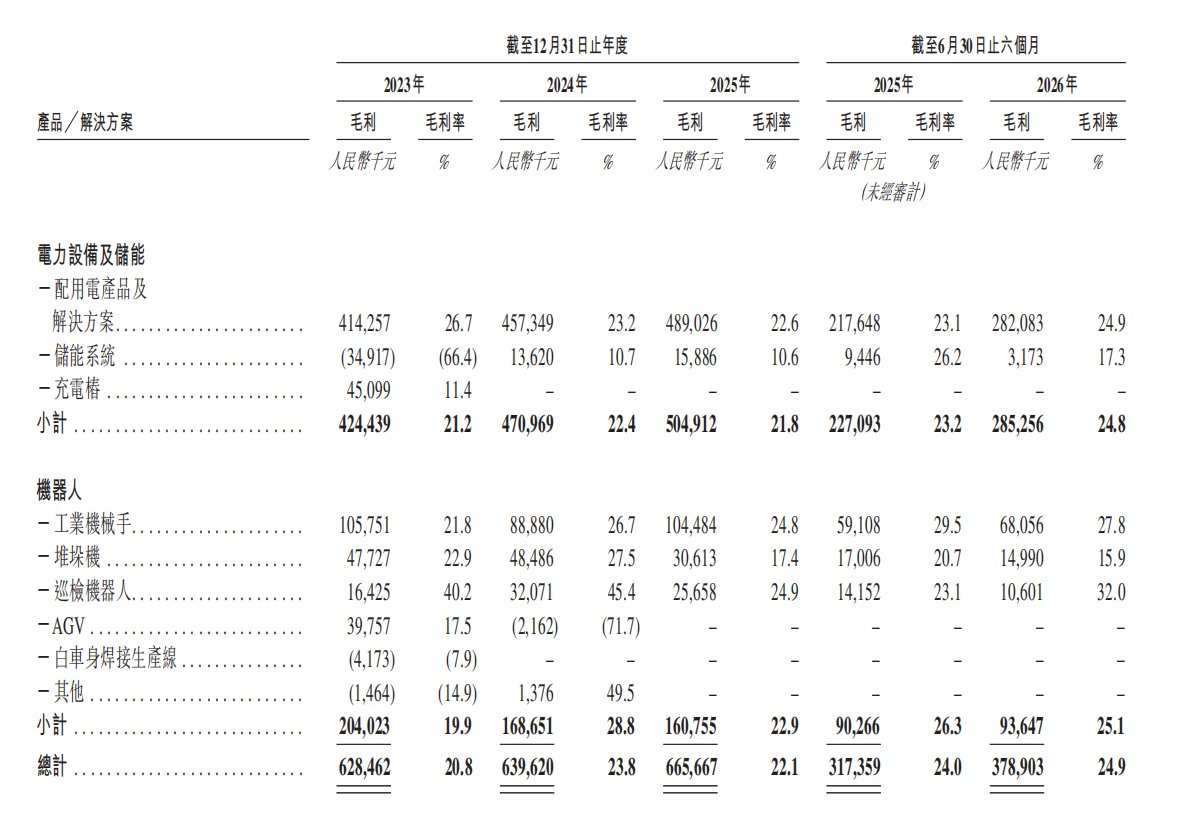
與基本盤的穩健形成鮮明對比的是,機器人板塊在過去三年間經歷了劇烈的業務重塑與週期考驗。該板塊收入從2023年的10.24億元銳減至2024年的5.86億元,隨後在2025年及2026年上半年緩慢回升,但佔比已從33.9%收縮至24.5%左右。這種斷崖式下滑並非單純的市場因素,而是公司主動「刮骨療毒」的結果——毛利數據顯示,公司在2024年果斷切斷了持續虧損的AGV及白車身焊接生產線業務,並剝離了「其他」低效產品。在戰略收縮之後,保留下來的核心業務呈現出極強的盈利韌性:工業機械手毛利率從2023年的21.8%提升至2026年上半年的27.8%,巡檢機器人毛利率在經歷波動後恢復至32.0%的高位,有效對沖了堆垛機業務受鋰電行業擴產放緩拖累(毛利率從27.5%降至15.9%)的負面影響。這種「犧牲規模換質量」的動作,直接驅動了公司整體毛利率的穩步上行。
從行業前景來看,科大智能身處的雙賽道具備廣闊成長空間,且呈現「大盤穩健+局部高增」的結構性紅利。其電力設備及儲能基本盤錨定廣闊市場,2030年中國規模有望達7276億元。其中,儲側規模預計翻倍至1604億元,一二次融合斷路器將達223億元。公司作爲斷路器市佔率第二的頭部玩家,網側優勢穩固,而工商業與構網型儲能則是其打破當前營收天花板的核心彈性,儘管目前仍需跨越從試點到規模化變現的週期考驗。在機器人賽道,中國工業機器人預計2030年逼近2000億元,複合增速達15.3%。公司需藉助行業高Beta東風,推動工業機械手和巡檢機器人擺脫單一鋰電週期依賴,向汽車、工程機械等多場景複製以兌現紅利。