美銀策略師Hartnett認爲,美國中期選舉、法國債市動盪與AI融資風險仍待消化,短期美股和美元可能承壓,30年期美債收益率則有望回落至5%。儘管全球資金持續湧入科技股,市場內部卻出現分化。
展望2027年,AI泡沫延續、經濟溫和增長帶動市場普漲,以及信用收緊引發通縮衰退,將構成三種可能的市場情景。
全球資金正加速湧入股票和科技板塊,但美銀策略師Michael Hartnett建議,11月中旬前,投資者仍應保持戰術性謹慎。他認爲,市場需要消化美國中期選舉、法國債市動盪以及AI融資風險三重不確定性,短期內美股、美元可能承壓,30年期美債收益率則有望向5%回落。
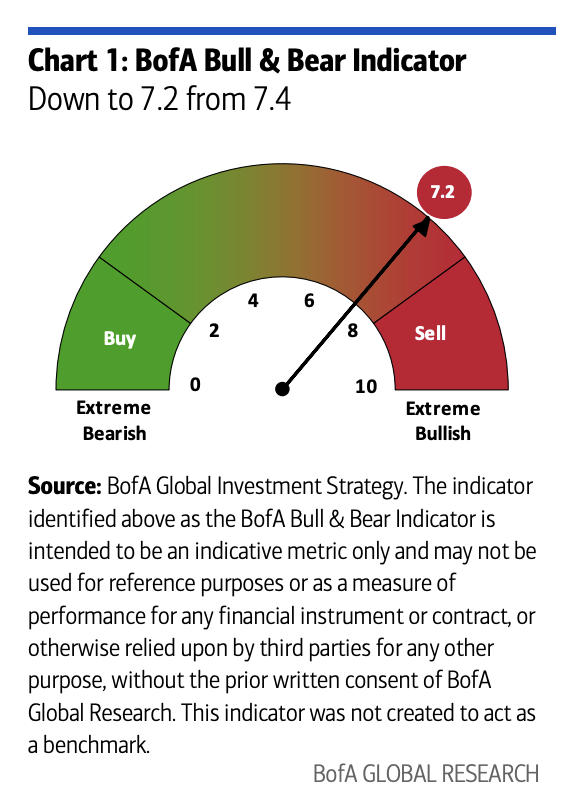
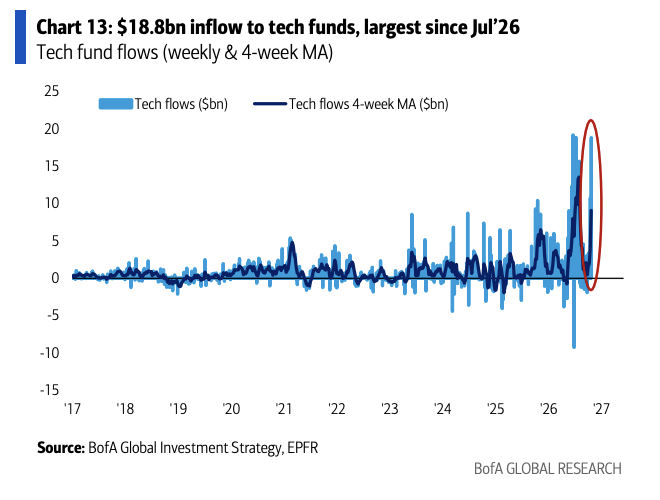
 美銀最新一期《Flow Show》報告顯示,本週全球股票基金吸金556億美元,科技基金流入188億美元,創7月以來新高。不過,美銀牛熊指標從7.4降至7.2,消費品和公用事業基金分別遭遇21億美元和16億美元資金流出,均創歷史第二大單週流出規模。資金仍在追逐科技股,但市場內部的分化正在加大。
美銀策略團隊將繼續維持「債券收益率向下、股票向下、美元向下」的戰術判斷,預計$美元指數 (USDindex.FX)$跌破100,$美國30年期國債收益率 (US30Y.BD)$向5%靠攏。這一判斷能否兌現,關鍵在於三項風險能否得到市場消化。
三大條件決定短期市場走向
第一,美國中期選舉的政策風險需要充分定價。 美銀關注民主黨橫掃國會的可能性。若這一情景實現,市場可能重新評估低稅率、低監管政策環境能否延續,以及特朗普政府在AI戰略競爭中的主導力。隨着選舉臨近,相關預期可能成爲影響美股和美元走勢的重要變量。
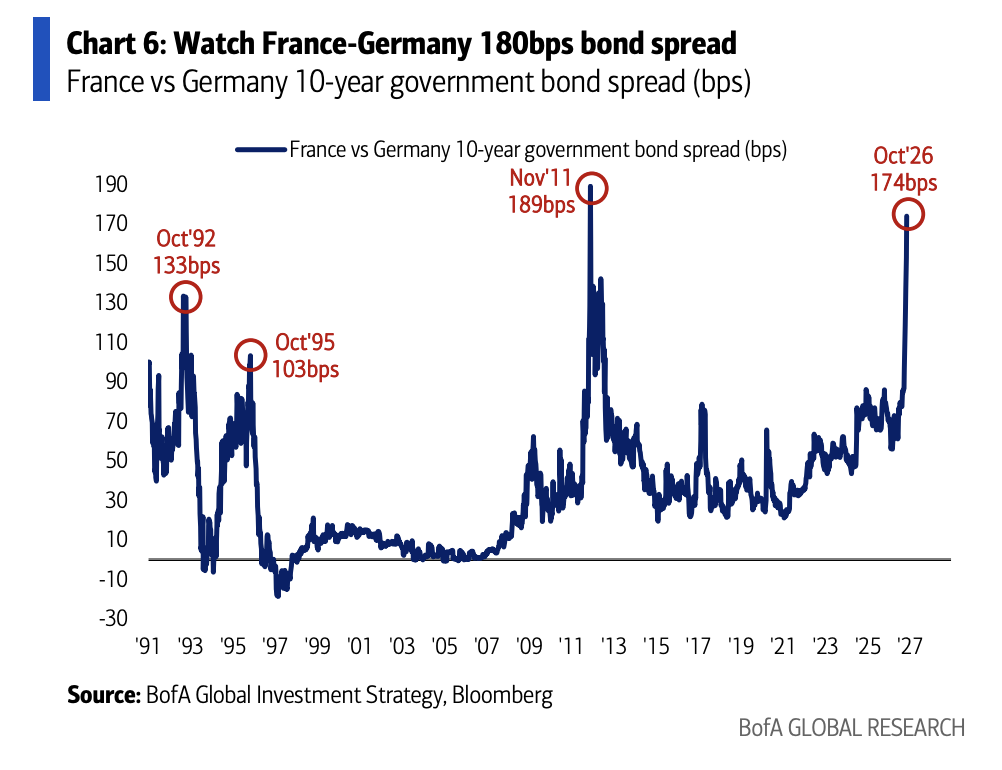
第二,歐洲需要遏制法國國債拋售壓力。 美銀報告指出,法德10年期國債利差已升至180個點子,接近2011年11月189個點子的高位。歐洲央行與法國政府能否穩定債市,將影響歐洲主權債務風險的演變,並可能進一步衝擊全球債券市場。
第三,AI資本支出與融資風險需要出現拐點。 美銀警告,若大型雲計算企業削減AI資本支出,或宣佈大規模股票增發,相關企業的信用利差可能見頂。報告將超大規模雲計算企業債券利差突破200個點子列爲重要下行風險,目前這一利差約爲130個點子。若融資成本繼續上升,可能引發投資者去槓桿,並將壓力傳導至影子銀行及更廣泛的信用市場。
短期風險並非單向。若美國宣佈俄烏及伊朗和平協議,油價可能下跌10至20美元/桶,緩解通脹和利率壓力;反之,若雲計算企業信用利差快速擴大,AI投資熱潮就可能從估值問題演變爲融資問題。
2027年三種情景:AI泡沫、普漲行情與通縮衰退
展望2027年,美銀列出三種可能的市場情景:AI泡沫繼續膨脹、經濟溫和增長推動市場普漲,以及信用收緊引發通縮式下行。
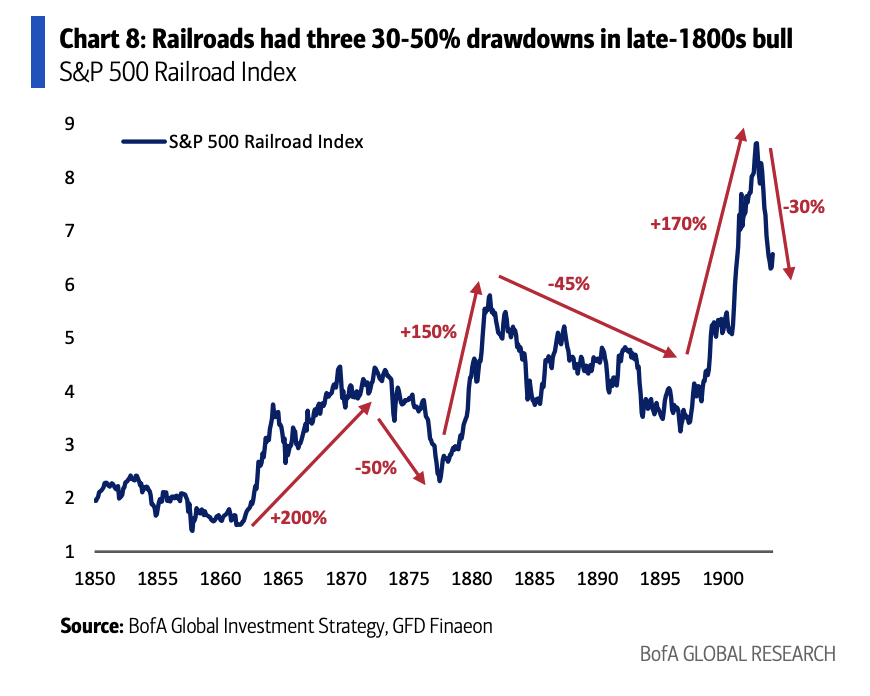
在樂觀情景下,AI產業可能延續類似19世紀鐵路革命的擴張軌跡,政府政策支持和投資者逢低買入的習慣也將爲行情提供支撐。另一種情景是經濟實現「金髮女孩式」增長,即經濟保持擴張、通脹壓力緩和。市場普遍預期美債收益率下降40個點子、$標普500指數 (.SPX.US)$每股收益增長15%;若這一情景兌現,市盈率約爲15倍的小盤股和中盤股,以及市盈率低於20倍的標普500非AI成分股,可能迎來估值修復。
但美銀認爲,市場對前兩種情景的信心可能過高。其10月基金經理調查顯示,50%的受訪者預計經濟「不着陸」,40%預計「軟着陸」,只有6%預計「硬着陸」,反映投資者對衰退風險的防範相對不足。
在悲觀情景下,AI投資回報不及預期、融資條件收緊可能迫使企業削減資本支出。美銀指出,超大規模雲計算企業2027年資本支出預測高達1.2萬億美元,一旦融資環境惡化,相關企業的投資計劃和科技股盈利預期都可能受到衝擊。目前市場對2027年美國名義GDP增長4.7%、全球科技板塊每股收益增長43%的預測,也面臨下修風險。
資金仍在流入,市場內部卻出現分化
本週全球股票基金淨流入556億美元,其中ETF流入673億美元,共同基金流出117億美元;債券基金連續第78周獲得淨流入,規模爲121億美元;貴金屬基金連續第16周淨流入,規模爲26億美元。加密貨幣基金僅流入2億美元。
板塊方面,科技基金流入188億美元,爲7月以來最大單週流入;能源基金流入11億美元,爲4月以來最高。與之形成對比的是,美國小盤股基金流出75億美元,消費品與公用事業基金也出現大額贖回,顯示資金並未普遍看好所有股票板塊。
美銀牛熊指標從7.4回落至7.2,反映市場情緒已從夏季的極度樂觀水平降溫。全球股票市場廣度走弱、對沖基金增加油價和標普500期貨淡仓,以及垃圾債利差擴大,均對指標構成拖累。
與此同時,全球股票指數中淨30%處於低於50日和200日移動均線的狀態,距離觸發美銀逆向買入信號所需的淨88%仍有明顯差距。這意味着,儘管部分資產的風險收益比可能改善,市場尚未達到典型的極端超賣水平。
總體而言,Hartnett的短期判斷並非認爲資金已經全面撤離股票,而是認爲市場尚未充分消化政策、主權債務與AI融資風險。在三項條件出現更明確的進展前,美銀傾向於維持戰術性避險;2027年市場究竟走向AI泡沫延續、普漲行情還是通縮衰退,則取決於AI資本支出能否轉化爲盈利,以及融資環境能否保持穩定。
編輯/melody