黃金上週跌破4000美元,單日暴跌2.8%,大規模止損令快錢集中出逃——管理型基金單週削減貴金屬敞口達36億美元。然而,中國實物買盤逆勢託底,央行購金量較疫情前擴張五倍。
瑞銀技術模型已轉看多,目標直指4400美元,但聯儲局加息陰影與年底保盤心態令多數交易員選擇按兵不動。
$黃金/美元 (XAUUSD.CFD)$上週跌破4000美元關口,觸發大規模止損,市場陷入低迷。瑞銀最新報告顯示,技術面已出現底部信號,但交易員普遍選擇觀望——在年底前,沒有人願意爲黃金增加新的風險敞口。
 上週四,黃金單日下跌2.8%,跌破4050美元,創三個月新低,與此同時納斯達克下挫2.9%、10年期美債收益率下行17個點子——這本是黃金上漲的教科書級別環境,但黃金卻反向運動,令大量快錢頭寸遭到止損出局。
瑞銀貴金屬銷售臺將當前市場狀態定性爲"結構性看多、戰術性謹慎",並指出隨着年底臨近,市場參與者越來越專注於保護現有盈虧,而非增加新的風險。
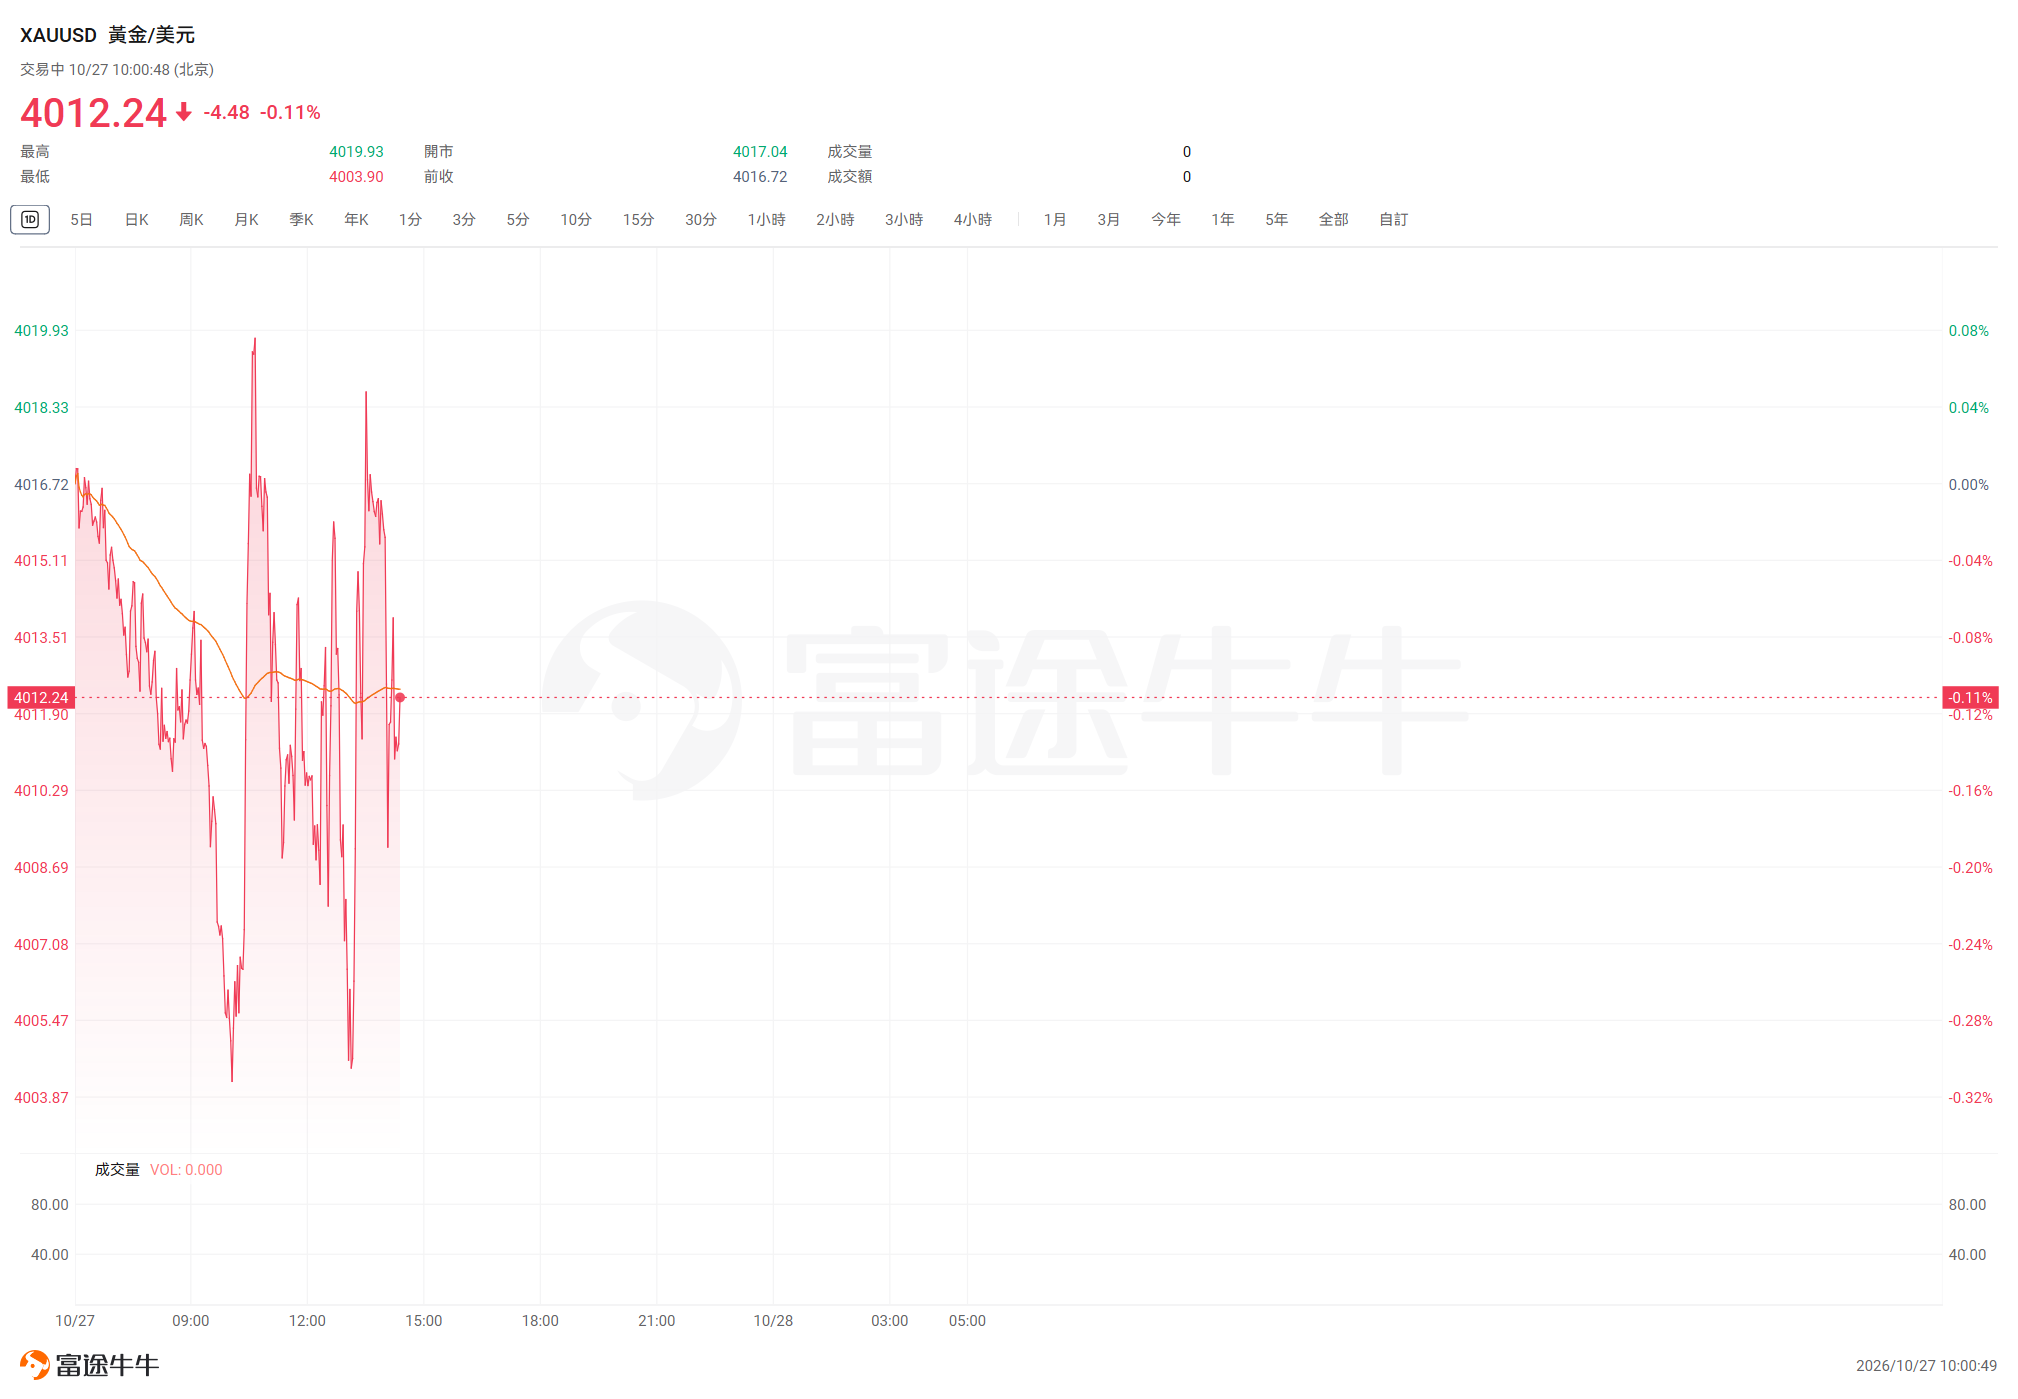
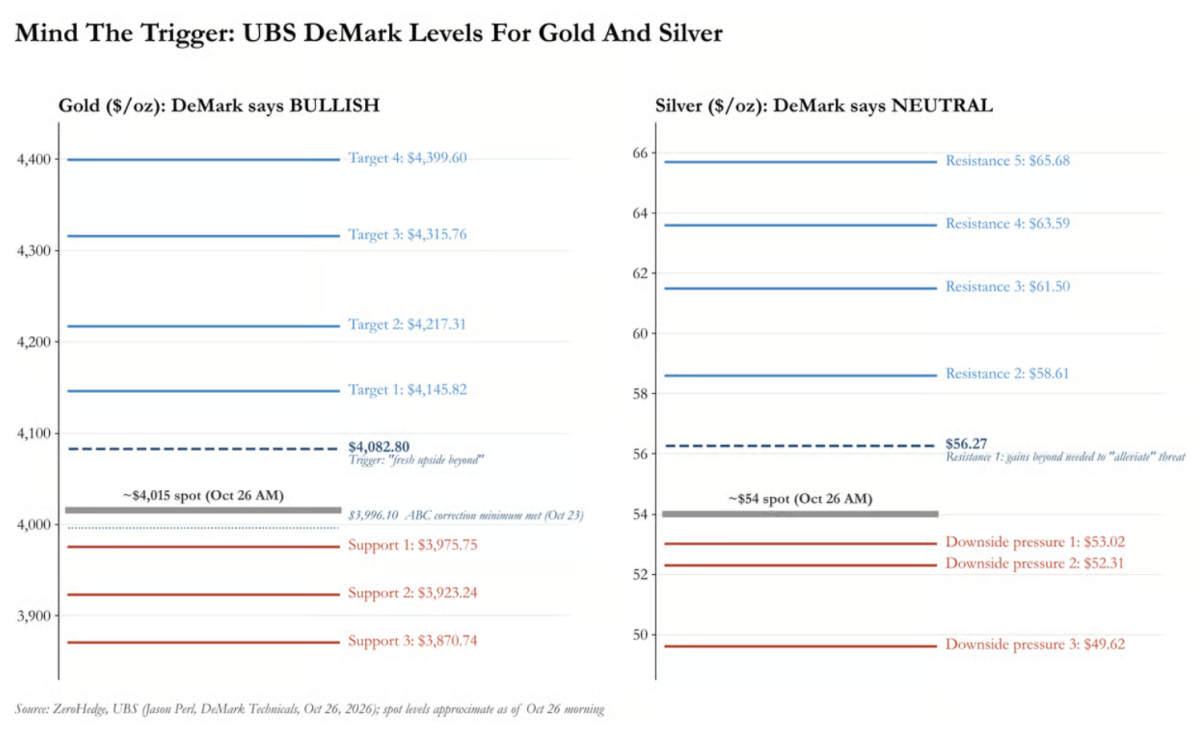
目前$黃金/美元 (XAUUSD.CFD)$交投於4015美元附近,市場處於瑞銀所描述的"低信念區間":底部有買盤支撐,頂部缺乏動能。瑞銀技術分析師Jason Perl的DeMark模型已於上週五轉爲看多,關鍵突破位設在4082.80美元——若能有效突破,目標將指向4400美元;若失守,則下方支撐依次在3975、3923和3871美元。
快錢止損出局,市場信心受挫
上週四的行情是本輪調整的核心事件。據瑞銀流量數據,10月22日單日電子盤XAUUSD成交額佔當週總量的約26%,資產管理機構當天完成了全周黃金交易量的30%——這是典型的集中清倉特徵。
投機資金同步撤退。據高盛大宗商品團隊數據,截至10月20日當週,管理型基金削減貴金屬淨敞口達36億美元,在高盛追蹤的各類資產中,降幅僅次於穀物類(-57億美元)。值得注意的是,上述數據尚未納入上週四的進一步拋售。
瑞銀紐約貴金屬台描述稱,當前市場"交投極爲清淡,尤其是午後時段,異常狹窄的交易區間凸顯了市場的停滯狀態"。波動率策略參與者已退至場外,因當前價格走勢"提供的有效敞口機會極爲有限"。
亞洲實物需求逆勢強勁,中國買盤託底
與紙面市場的沉寂形成鮮明對比的是,亞洲實物黃金需求依然旺盛。瑞銀報告指出,以流向中國的千克條需求爲主導,亞洲實物買盤自10月初便持續湧入,較往年季節性旺季提前到來,且精煉廠產能已趨於緊張,生產訂單和可用精煉槽位愈發難以獲取。
報告還提及,部分市場參與者表現出以人民幣而非美元結算黃金交易的意願,折射出去美元化趨勢在貴金屬市場的延伸。
高盛估算,今年8月全球央行購金量達79噸,三個月季調年化摺合約85噸/月,爲2022年前均值(17噸/月)的五倍。中國是最大的買家,高盛模型估算8月購金量約25噸。高盛認爲,新興市場央行、尤其是中國,相對於其長期合理配置目標仍處於低配狀態,意味着購金行爲仍有較大空間。
瑞銀的結論是:快錢決定了區間,中國買盤決定了底部。
技術面轉多,但時機尷尬
瑞銀技術分析師Jason Perl此前對$黃金/美元 (XAUUSD.CFD)$持謹慎態度,等待ABC調整形態完成。上週五,黃金在3996.10美元觸及最低點,滿足了該形態的最低完成條件,Perl隨即將黃金評級轉爲看多。
按照DeMark模型,若黃金能夠突破4082.80美元,將依次打開4145.82、4217.31、4315.76和4399.60美元的上行空間;下方支撐則分別位於3975.75、3923.24和3870.74美元。
然而,技術面轉多的時機頗爲微妙——恰好發生在客戶情緒轉向謹慎之際。瑞銀坦言,這意味着技術分析師可能走在市場前面,也可能是客戶即將踏空。
宏觀壓力猶存,年底前增倉意願低迷
制約黃金上行的宏觀因素同樣不可忽視。高盛經濟學家預計聯儲局本週三議息會議將暫停加息,但12月仍將再度加息。對於不產生收益的黃金而言,與持續加息的聯儲局對賭是一筆艱難的交易。
瑞銀報告明確指出,"貨幣政策收緊的背景持續壓制上行空間,令市場踟躕不前,也幾乎沒有給自主裁量型參與者提供建立重倉的理由"。
在宏觀催化劑方面,瑞銀列舉了美國大選、歐洲政治動向以及更廣泛的民族主義政治趨勢,但同時提示,歐洲政治與黃金之間的直接關聯"仍過於投機",美國與中國買盤的動向對貴金屬市場更具直接相關性。
綜合來看,當前黃金市場呈現出一種結構性拉鋸:聯儲局的加息路徑壓制頂部,中國央行與實物買盤支撐底部。在這一格局明朗之前,年底前主動增加黃金敞口,仍是大多數市場參與者不願做出的選擇。
編輯/melody