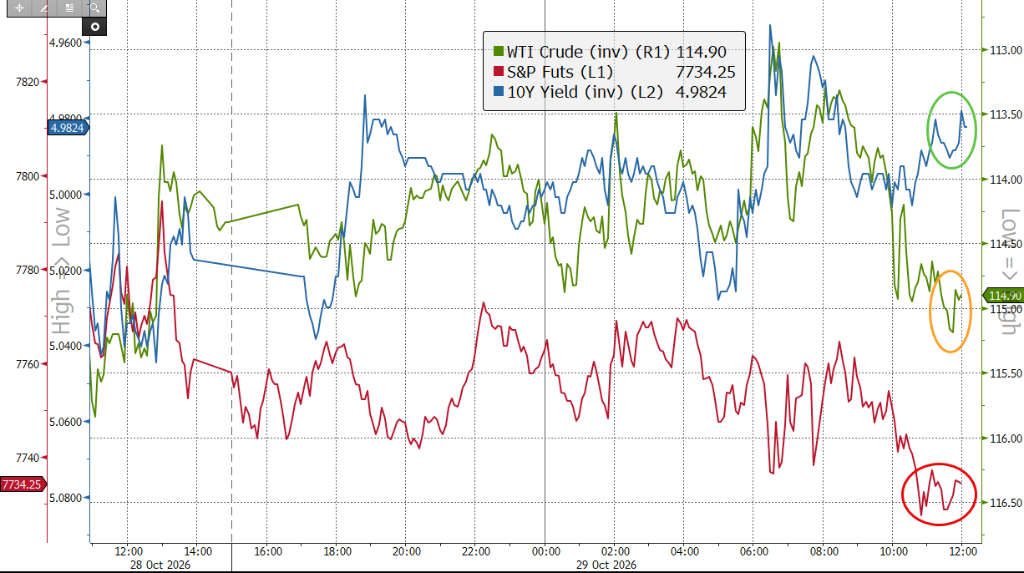
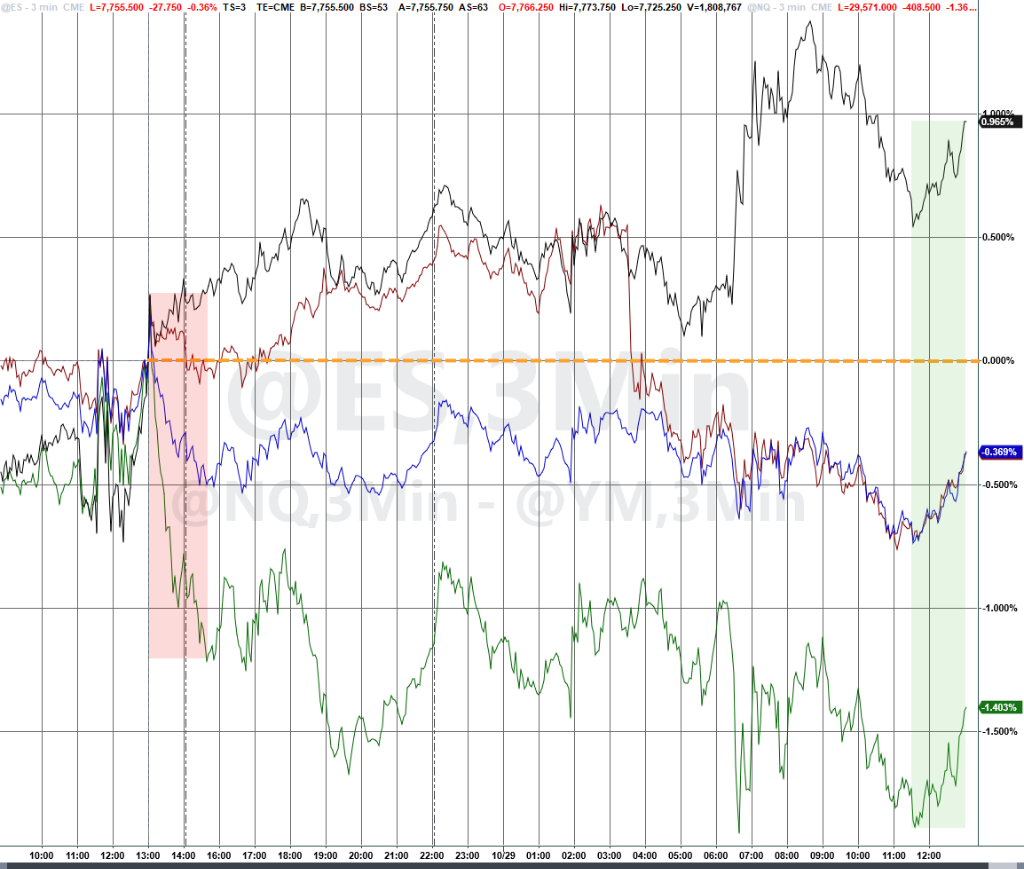
納指跌1.4%,美小盤股指逆市漲1%。卡特彼勒跌9.25%,領跌道指。谷歌大跌13%,創其2004年上市最大單日跌幅,盤中市值蒸發超5000億美元,爲美國企業史上第二大單日市值損失。新興雲服務商跌5%,NEBIUS跌近6%、CoreWeave跌5%。10年期美債收益率報4.97%、下行5點子。黃金跌1%、白銀跌逾3%。
$谷歌-A (GOOGL.US)$ 創紀錄的單日暴跌引發連鎖反應,帶動納指重挫,資金加速向價值股、小盤股等非科技板塊輪動,美債同步走強。
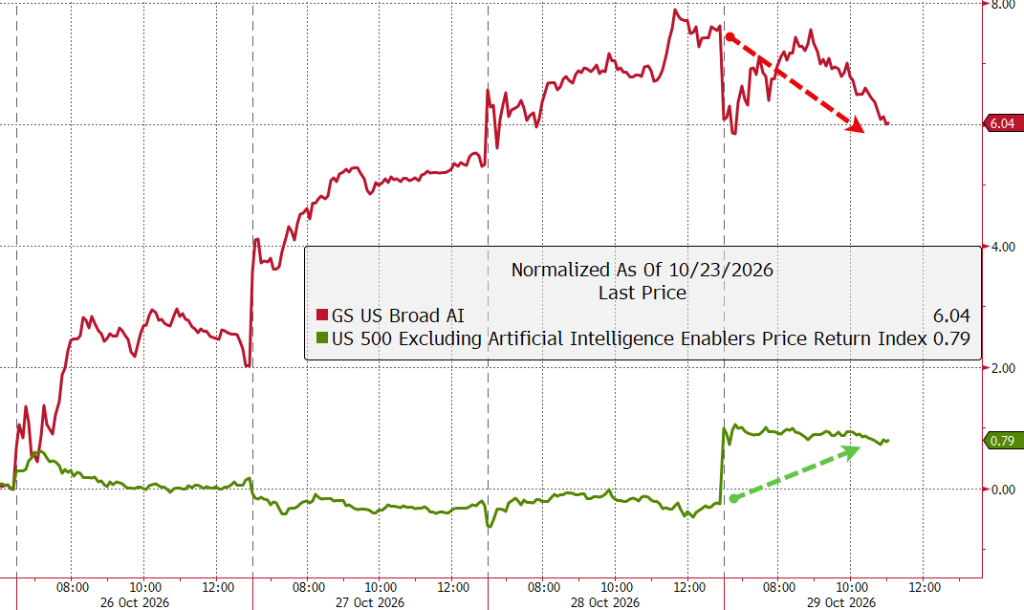
盤後 $亞馬遜 (AMZN.US)$ 因AI基礎設施支出激增導致利潤承壓,股價一度下挫約12%; $英特爾 (INTC.US)$ 營收指引同樣遜於預期,暴跌20%。
 科技股承壓之際,資金輪動信號愈發明顯。標普500成分股中超過400只個股錄得上漲,醫療保健板塊大漲2.5%,小盤股獨獲正收益,價值股顯著跑贏成長股。
美國三季度GDP以年內最快節奏擴張,聯儲偏好的通脹指標PCE指數9月環比上漲0.5%,創六個月最大漲幅,經濟數據喜憂參半,令市場對聯儲局政策路徑的判斷更趨複雜。
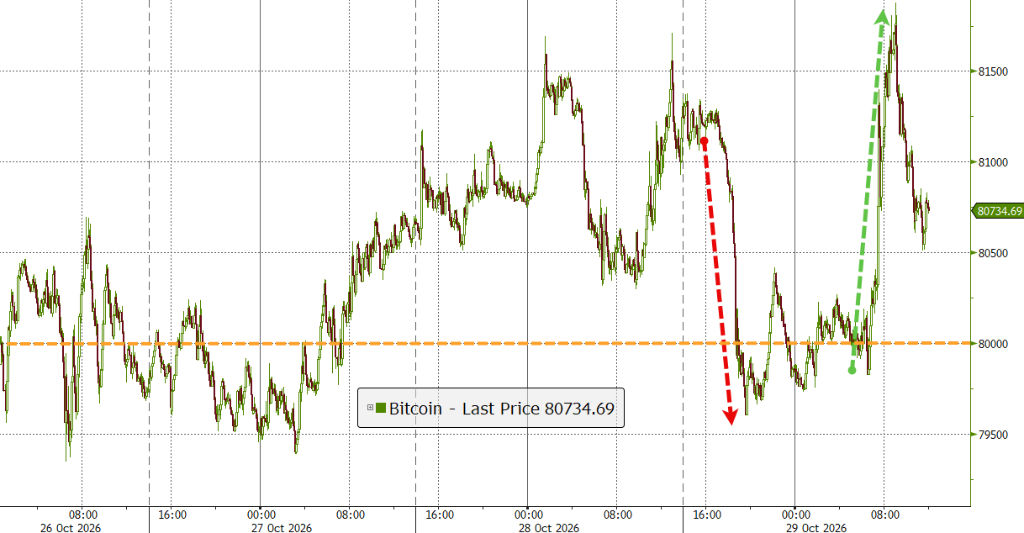
10年期美債收益率下行8個點子至4.94%,短端國債表現尤爲突出。黃金小幅跌0.9%至4029.47美元/盎司,盤中一度逼近4000美元關口測試。比特幣在80000美元附近劇烈震盪。
摩根士丹利Chris Larkin表示,當日市場走勢是整個10月份的縮影——AI交易隱憂持續壓制科技與通信服務板塊,但其他板塊相對未受波及。
谷歌業績不及預期,創上市以來最大單日跌幅
Alphabet三季度業績未達預期,同時披露AI投入將大幅提速,令市場對科技巨頭能否將海量AI支出轉化爲盈利的疑慮驟然升溫。
週四美股三大指數終結三連漲。標普500指數報7720.39點、跌0.30%,納斯達克綜合指數跌1.38%,道瓊斯工業平均指數跌0.25%,羅素2000指數漲1.01%、爲當日唯一收漲的主要指數。
谷歌三季度營收1275.8億美元、同比增長25%,低於市場預期的1282.2億美元;調整後每股收益2.12美元,低於2.99美元至3.02美元的預期區間。
搜索及其他收入633.5億美元、同比增長12%,增速低於市場預期的14.7%。股權投資單季虧損86.6億美元,其中含SpaceX持股約110億美元的稅前減值。資本開支513.6億美元、同比增長114%,自由現金流爲負90.7億美元。
谷歌股價單日暴跌12.64%,創其2004年上市以來最大單日跌幅,盤中市值蒸發超過5000億美元,爲美國企業史上第二大單日市值損失。
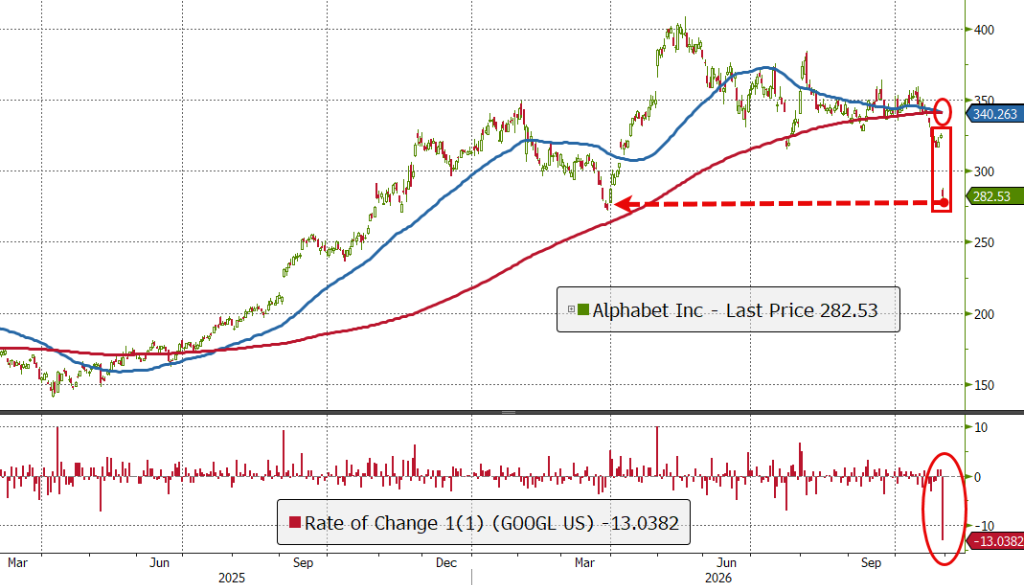
JonesTrading機構服務首席市場策略師Michael O'Rourke表示,除雲收入外幾乎每個關鍵指標都不及預期,谷歌正從弱勢地位參與AI競爭,廣告業務不及預期正是投資者最擔心的部分。
標普全球Visible Alpha研究主管Melissa Otto表示,微軟給出的是有節制的穩健增長,谷歌則是持續燒錢、核心業務還低於預期,兩家公司自由現金流相差約277億美元。
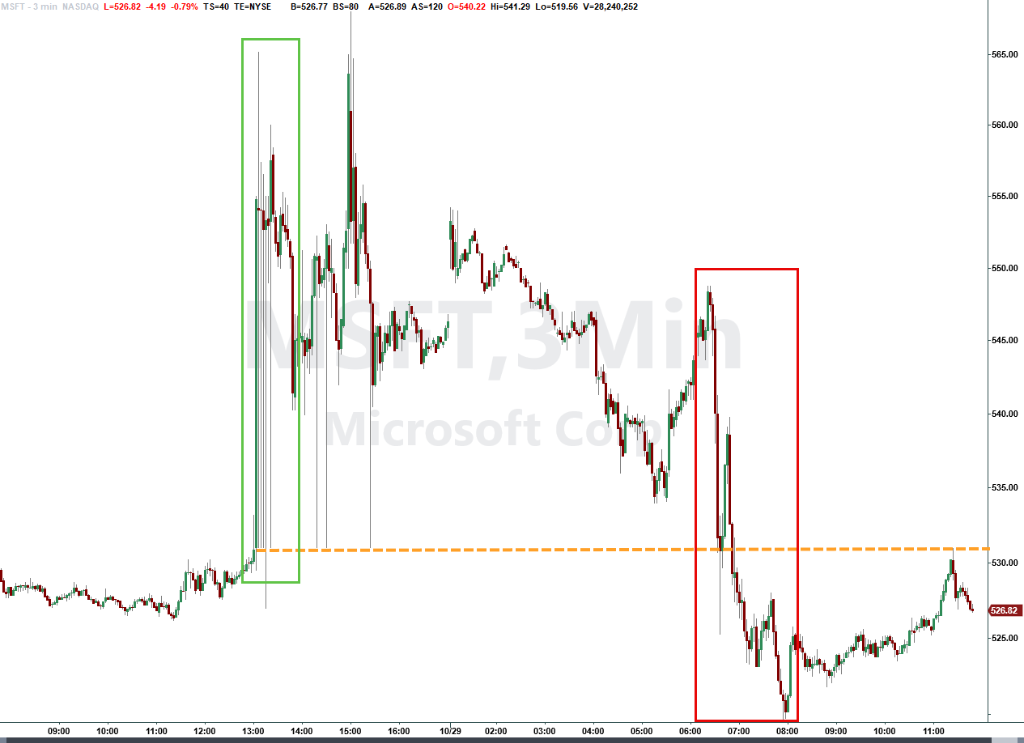
$微軟 (MSFT.US)$ 當天收跌0.16%。其資本開支及融資租賃452億美元,低於市場預期的507億美元。
新興雲服務商在經歷了連續3個交易日的強勁反彈後,當日下跌5%。其中 $NEBIUS (NBIS.US)$ 跌5.68%、 $CoreWeave (CRWV.US)$ 跌4.99%、 $IREN Ltd (IREN.US)$ 跌8.98%、應用數字跌4.81%,市場擔憂基礎設施合作伙伴的數據中心交付進度。
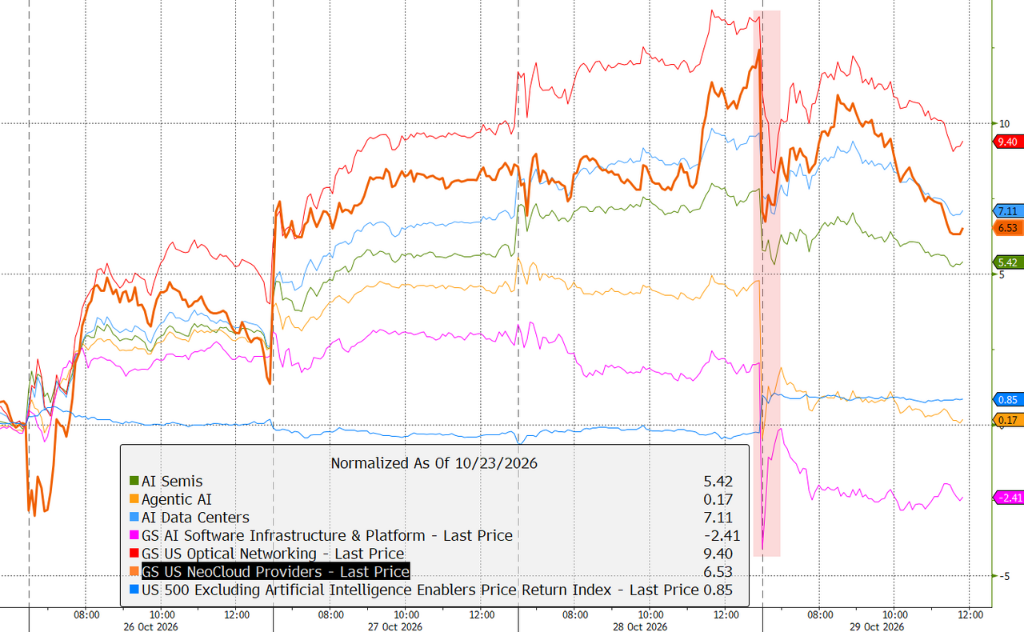
軟件股業績大幅不及預期,盈利質量取代敘事成爲定價標準
$ServiceNow (NOW.US)$ 跌26.95%,爲2016年以來最大盤中跌幅; $飛塔信息 (FTNT.US)$ 跌20.09%,爲其史上最差單日表現。兩家公司業績均不及預期,人工智能衝擊傳統軟件商業模式的擔憂隨之加重。
$卡特彼勒 (CAT.US)$ 跌9.25%。三季度調整後每股收益7.20美元,僅小幅超出7.06美元的市場預期,營收略低於預期,訂單與積壓訂單創紀錄,股價較6月的歷史高點回落約40%。
奧本海默估算,關稅追回爲卡特彼勒每股收益貢獻約0.21美元,超過0.14美元的超預期幅度,盈利質量因此受到質疑。
$邁威爾科技 (MRVL.US)$ 跌13.24%, $Lumentum (LITE.US)$ 漲0.61%。有消息稱邁威爾科技正就收購Lumentum進行深入談判,交易最早下週宣佈。
巴克萊銀行亞洲宏觀策略負責人Mitul Kotecha表示,風險資產很大程度受這類消息左右,市場正變得更挑剔,更關注AI投資能否帶來回報。
拋售沒有擴散,資金轉向價值、小盤與醫療
在經歷了三天的相對疲軟之後,價值股當日表現大幅優於成長股。
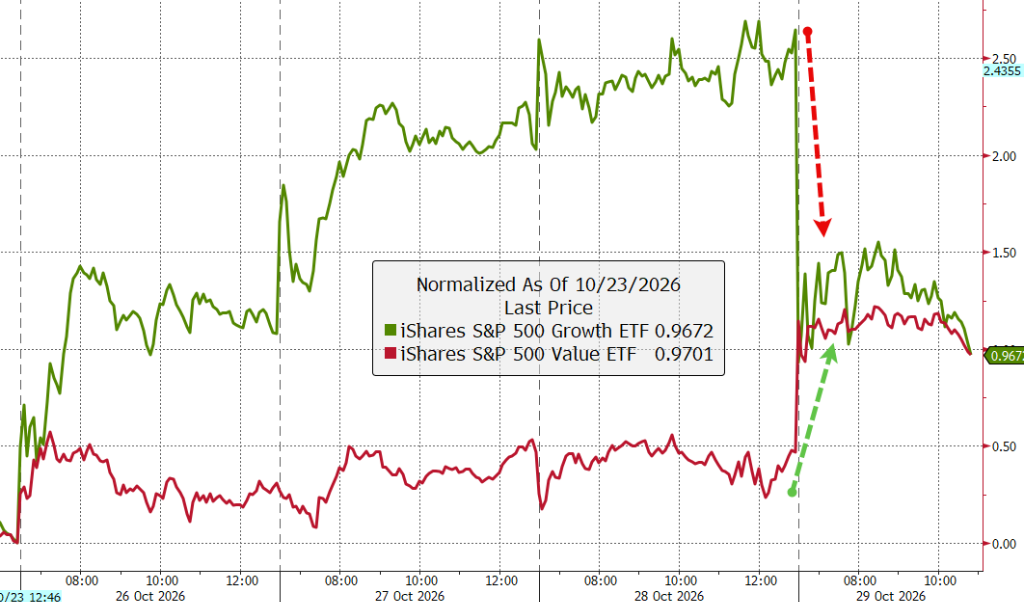
等權重標普500漲1.20%,美股七巨頭整體跌2.19%,兩個方向的差距是當天結構分化的直接體現。剔除權重股後的部分撐住了指數,指數層面的跌幅遠小於權重股。
$禮來 (LLY.US)$ 漲6.57%,三季度營收243.97億美元、同比增長39%,全年指引上調至910億至920億美元,爲年內第三次上調,盤中創歷史新高,成爲首家市值達1.3萬億美元的製藥企業。
$默沙東 (MRK.US)$ 漲3.83%,Chipotle漲8.88%,Crocs漲25.54%、爲第三次上調全年指引,eBay漲2.69%。醫療與消費板塊當天承接了從AI敞口流出的資金。
瑞銀交易台表示,股市盤面比指數顯示的更健康,資金從擁擠的AI與成長敞口轉向價值、小盤、消費和其他利率敏感週期股,沒有離開股市。
高盛交易台表示,當天活躍度升至10分制中的5分,整體傾向賣出,機構淨賣出約15億美元;在科技、媒體與通信行業內部,買入信息科技、賣出通信服務,微軟成爲資金來源。
GDP與核心PCE雙雙偏強,收益率回落但12月加息定價升至79%
據華爾街見聞,美國三季度實際GDP年化季率初值增長3.4%,高於3.2%的市場預期和2.2%的前值,爲一年來最快。9月核心PCE物價指數環比漲0.3%、同比漲3.1%,同比高於前值的3.0%。
整體PCE同比漲3.6%,爲5月以來最高。上週初請失業金人數19.4萬人,低於19.8萬人的市場預期。
債市的反應是收益率全線下行。10年期美債收益率報4.97%、跌4.76個點子,2年期報4.6373%、跌6.43個點子,30年期報5.3114%、跌3.23個點子,短端降幅大於長端。
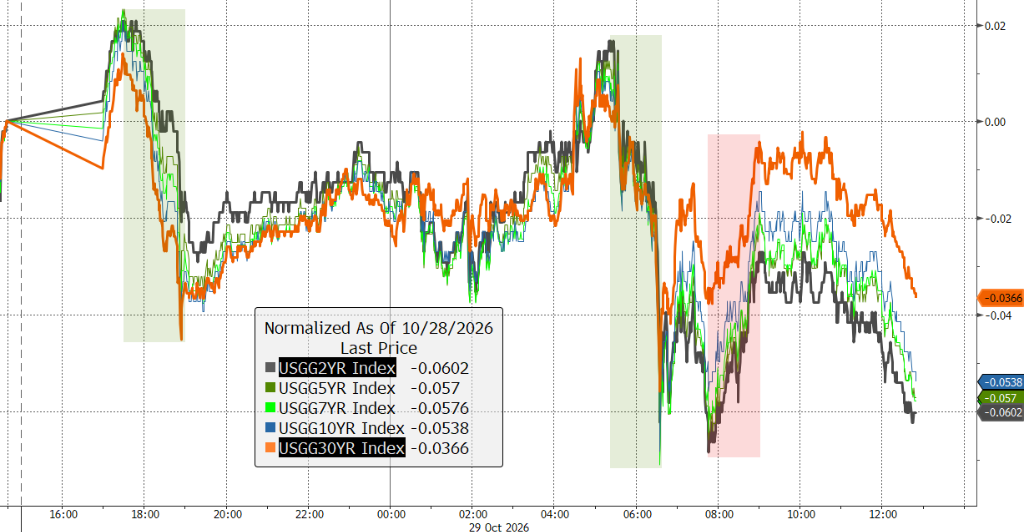
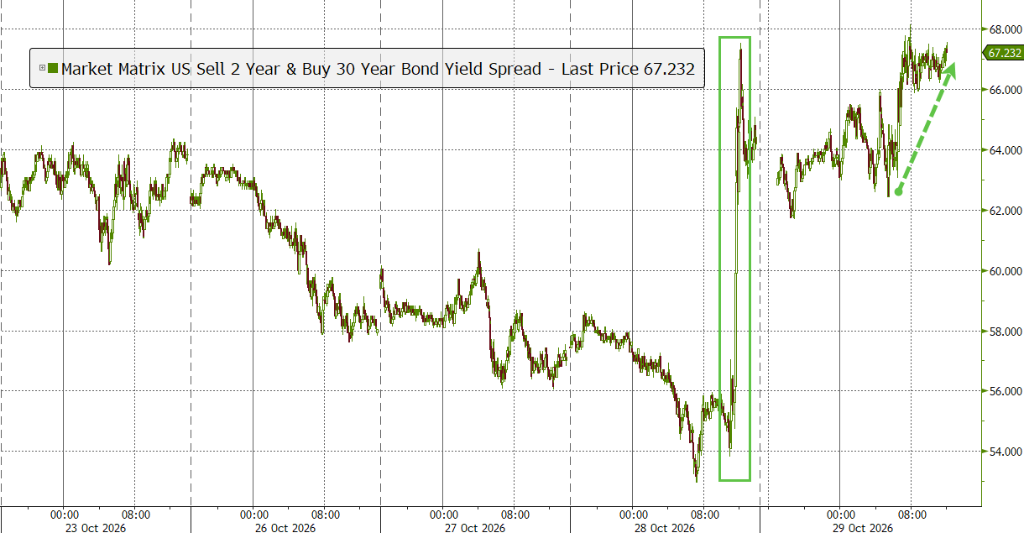
2年與10年期利差擴大0.85個點子至32.65個點子,曲線繼續陡峭化。
市場對12月加息的定價爲79.2%,對2027年1月的定價爲34.8%。
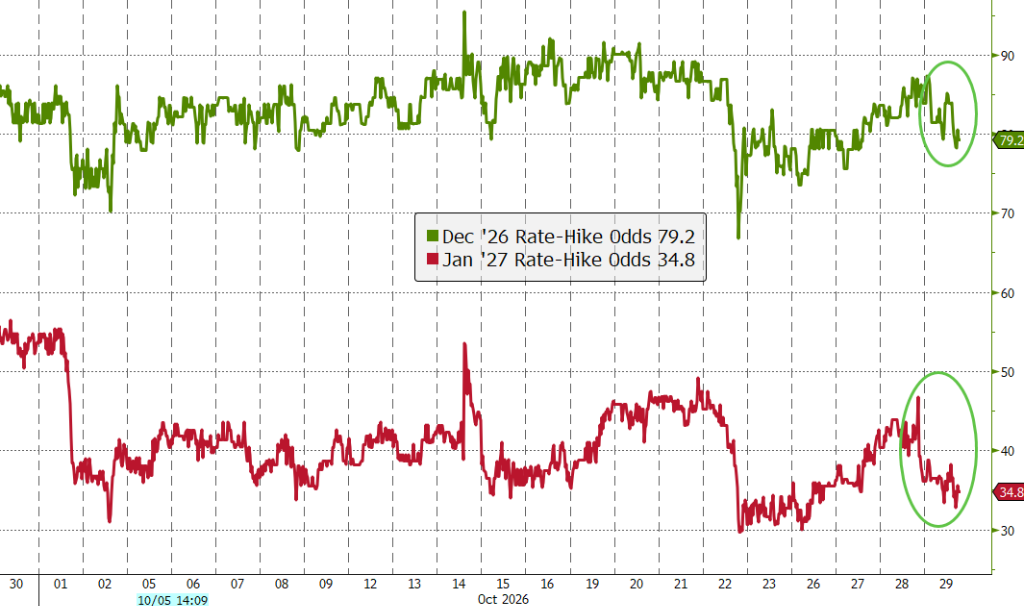
惠靈頓投資管理宏觀策略師Mike Medeiros表示,沃什的發佈會再次令人費解、措辭模糊,總體偏鴿,但考慮到油價高企、就業增速未放緩,預計12月仍將加息。
道明證券美國利率策略主管Gennadiy Goldberg表示,10月會議基本可以算作廢,很難傳達出鷹派暫停的信號。五三財富顧問首席投資官Chris Osmond表示,當天的數據支持12月再加息一次。
信用市場同步收緊。谷歌5年期信用違約互換一度上行5.3個點子至84個點子,爲9月21日以來最大升幅,Meta與博通的CDS同步走高,投資級利差走闊至近期最寬。
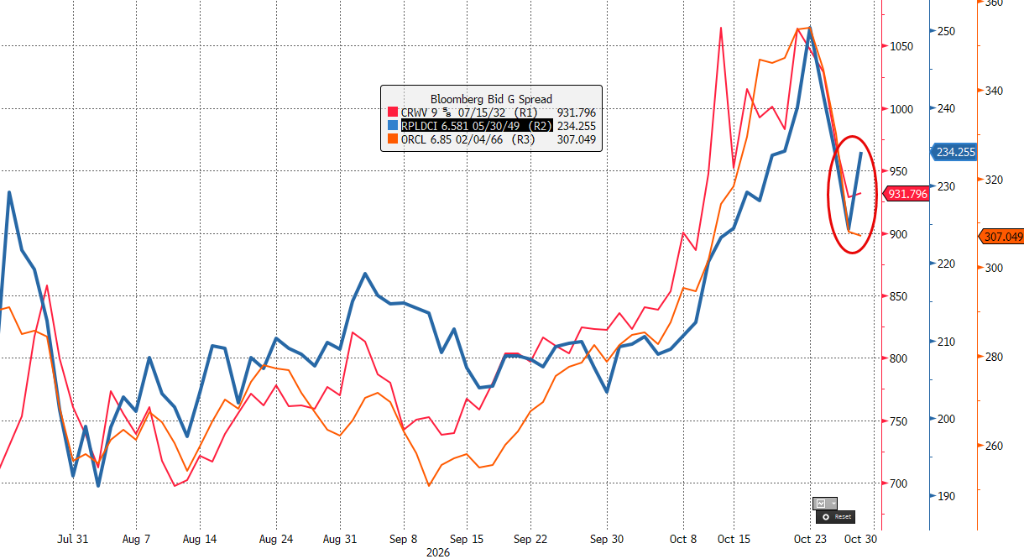
標普全球市場情報固定收益定價執行董事Gavan Nolan表示,債券投資者緊盯資本開支與AI收入何時轉爲正自由現金流,信用市場講述的故事與股票不同。
歐洲股市全線上漲,英國富時100指數漲0.26%報10722.07點,德國DAX指數漲1.31%報26039.68點,法國CAC40指數漲1.05%報7970.00點。
歐洲央行維持存款利率2.50%、主要再融資利率2.65%、邊際借貸利率2.90%不變,爲6月與9月連續加息後首次按兵不動。行長拉加德宣佈將於2027年2月7日卸任。
外交接觸與聯合釋儲壓制油價,WTI結算跌至102美元
WTI原油12月合約結算價報102.00美元、跌0.76%,日內區間99.84至102.98美元。布倫特原油結算價報114.88美元、跌0.38%。
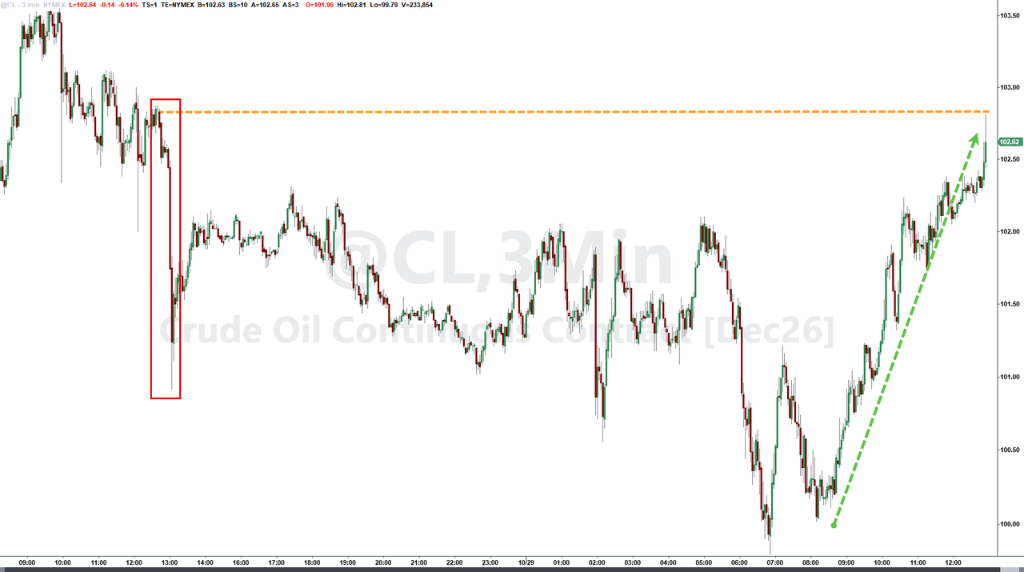
美國副總統萬斯致信伊朗國家安全委員會秘書雷扎伊試圖重啓談判,卡塔爾提出新方案,油價盤初一度跌近2%,WTI盤中跌破100美元。
12個歐洲國家承諾在1月底前聯合釋放4260萬桶原油,爲七國集團協議的一部分。伊朗議長卡利巴夫否認談判取得進展,伊朗革命衛隊稱3艘油輪在霍爾木茲海峽以南觸雷,油價午後收復跌幅。
加拿大帝國商業銀行私人財富集團高級能源交易員Rebecca Babin表示,只要出現雙方高級官員溝通的跡象,就可能促使部分投資者獲利了結並消除一部分風險溢價。
通脹預期抬高持有成本,黃金跌1.02%、白銀跌逾3%
現貨黃金報4025.92美元、跌1.02%,日內低見4005.37美元,逼近4000美元。現貨白銀報52.12美元、跌3.14%。
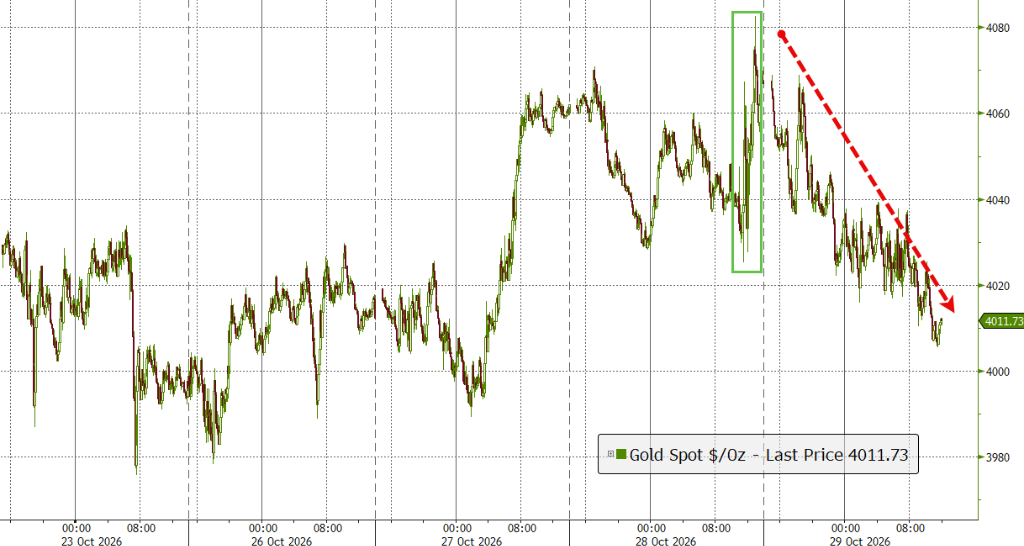
HighRidge Futures交易主管David Meger表示,通脹前景居高不下是當前金價最大的下行壓力。10年期美債收益率維持在5%附近,抬高了無息資產的持有成本。
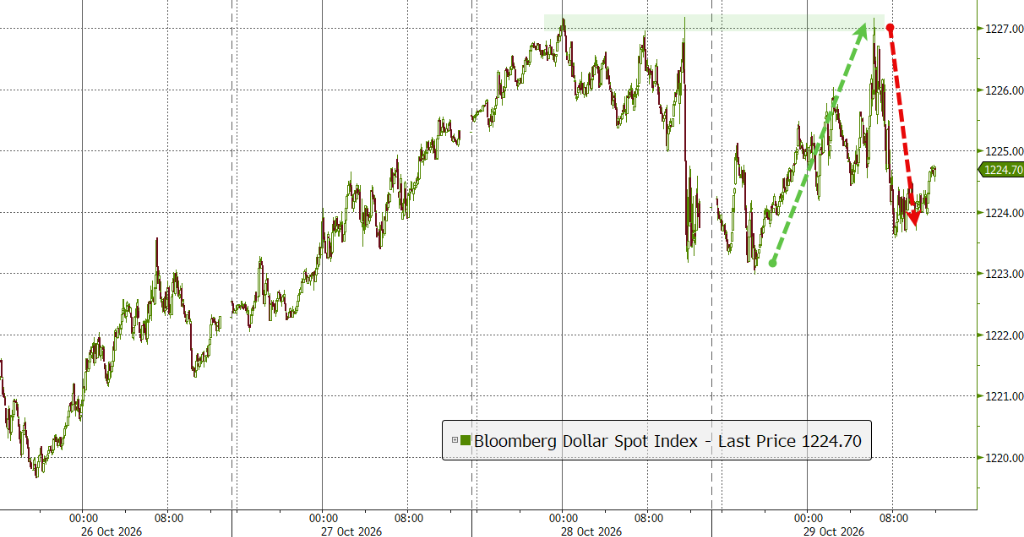
美元指數在匯市尾市收於102.037、跌0.17%。歐元兌美元報1.1162、美元兌日元報157.96,歐元盤中一度跌至1.11095、爲2025年5月以來最低,紐約尾盤迴升。
比特幣在8.07萬美元附近交投。
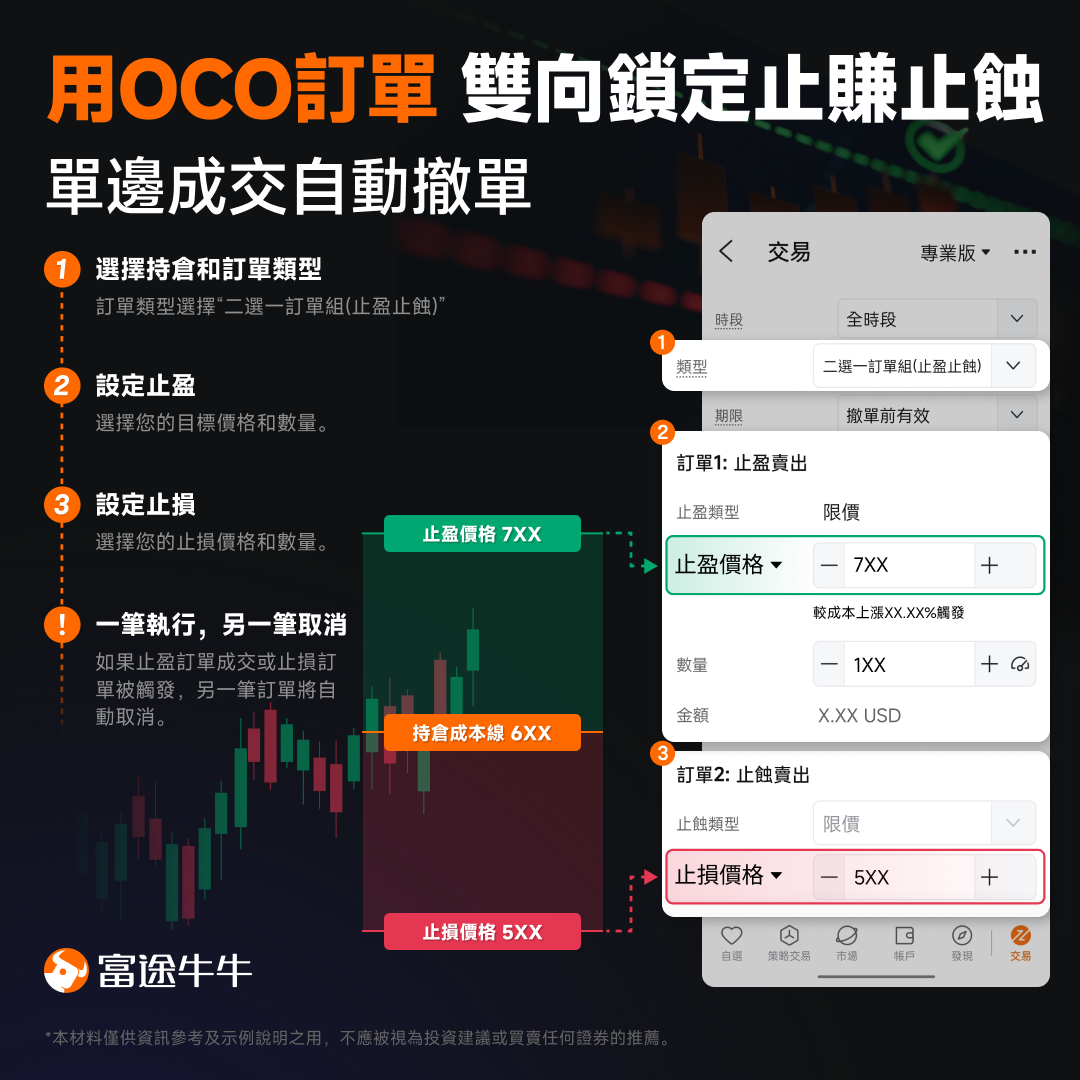
市況忽高忽低,與其等走勢明朗後匆忙追沽,不如提前做好兩手準備!OCO 二選一訂單支援同時部署兩筆關聯訂單,當其中一筆成交,另一筆便會自動取消,讓您靈活應對各種市況走勢。
編輯/stephen