摘要
10月以來,在ETF未明顯減持、美債利率快速回落、美元震盪的情形下,黃金依然快速走弱,與傳統規律明顯相悖。金價「反常」走弱背後的可能推手、後續黃金的可能演繹?供參考。
一、熱點思考:黃金,不再避險?
(一)近期黃金下跌有何「異象」?美債利率回落、黃金ETF增持,但金價依然大跌
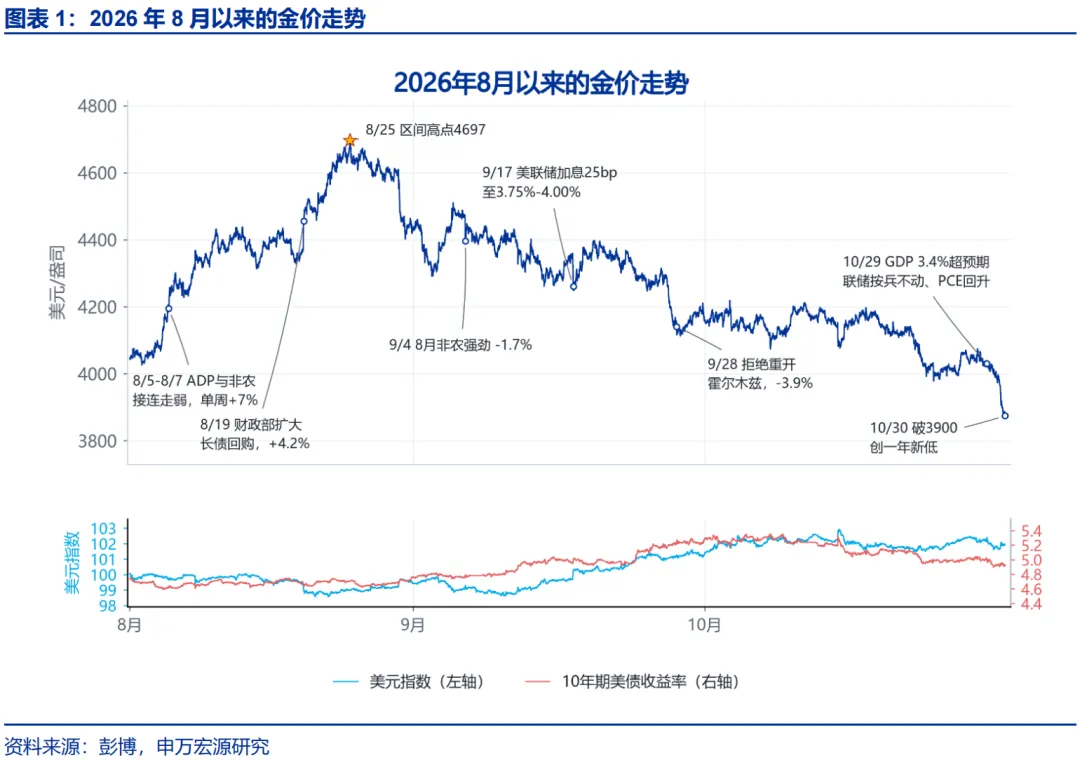
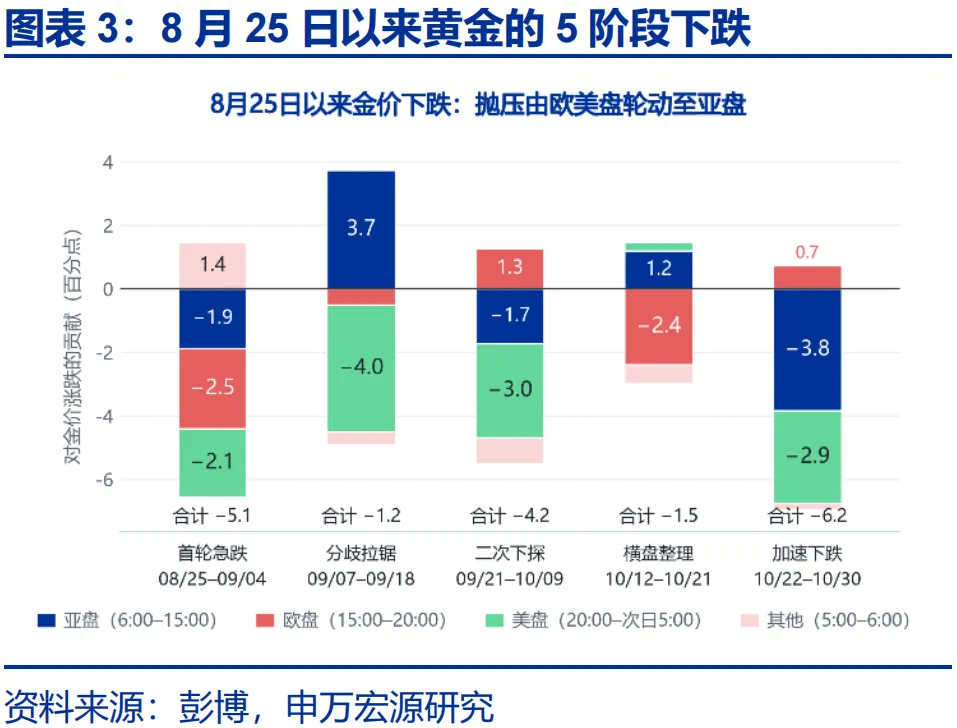
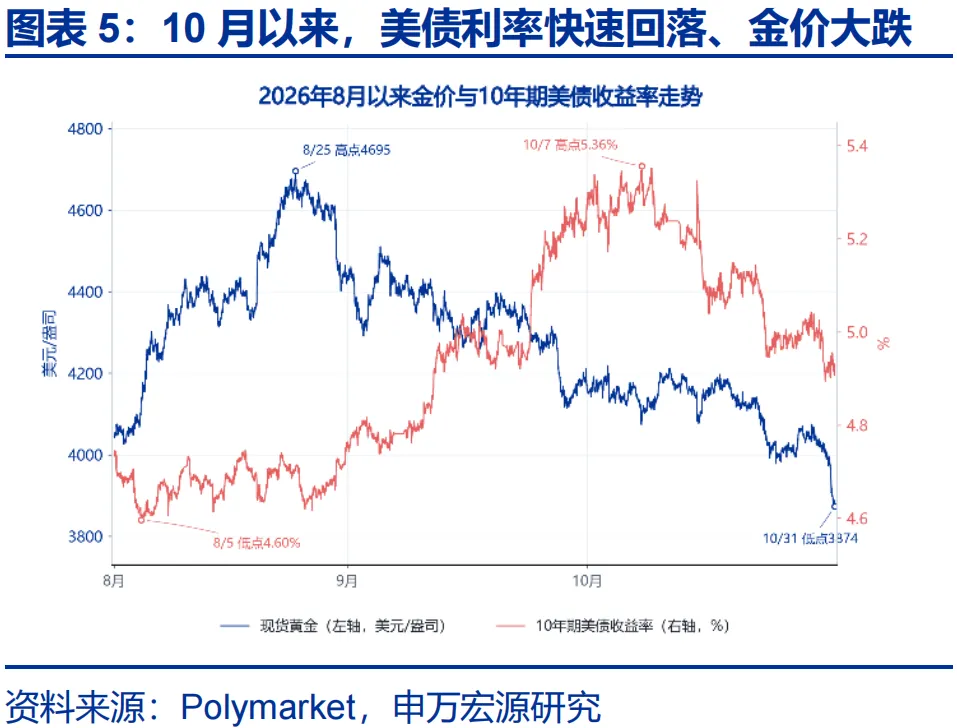
 8月25日以來,金價快速下跌,10月30日跌破3900美元/盎司、創年內新低。本輪下跌大致可分爲三個階段:1)8月25日至9月29日,黃金在聯儲局鷹派轉向背景下不斷下跌;2)9月30日至10月21日,黃金橫盤震盪;3)10月22日以來,亞盤與美盤共振走弱,黃金加速下跌。
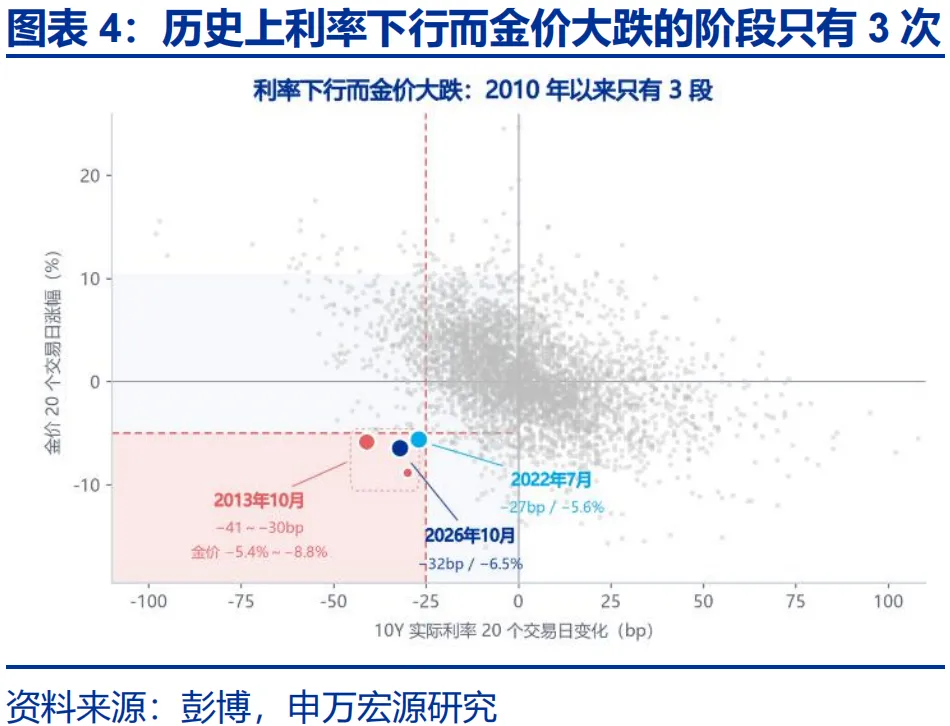
本輪黃金的急跌有兩大「異象」:第一,10月以來的金價大跌發生在10年期美債實際利率快速回落的背景下。歷史回溯來看,僅2013年10月、2022年7月曾出現過美債實際利率快速回落超過25bp的同時黃金跌超5%。彼時,黃金ETF的快速拋售是金價下跌的重要驅動。
第二,全球黃金ETF並未減持,但黃金卻出現大跌。歷史回溯來看,僅2015年3月、2022年5月曾出現過黃金跌超8%且同期黃金ETF在增持的現象;美元指數大漲是這兩輪金價下跌的共性驅動。金價大跌、美債利率回落、黃金ETF增持僅在本輪中同時發生,而同期美元卻僅在震盪。
(二)「反常」走弱背後的可能推手?權益大跌的「外溢效應」,與美元信用「重振」的預期
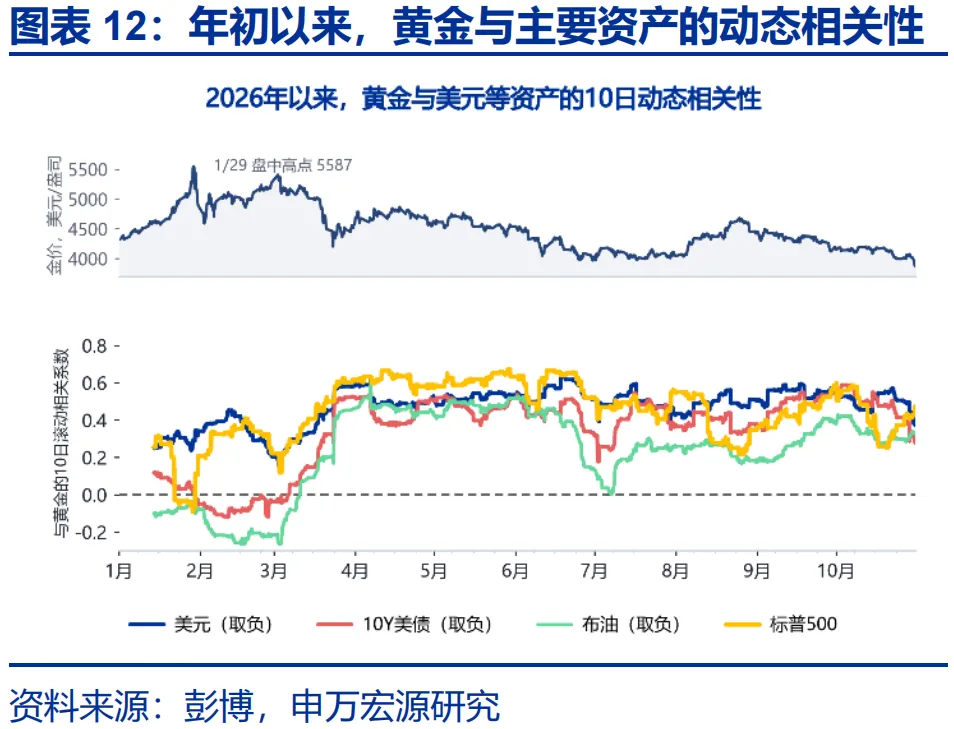
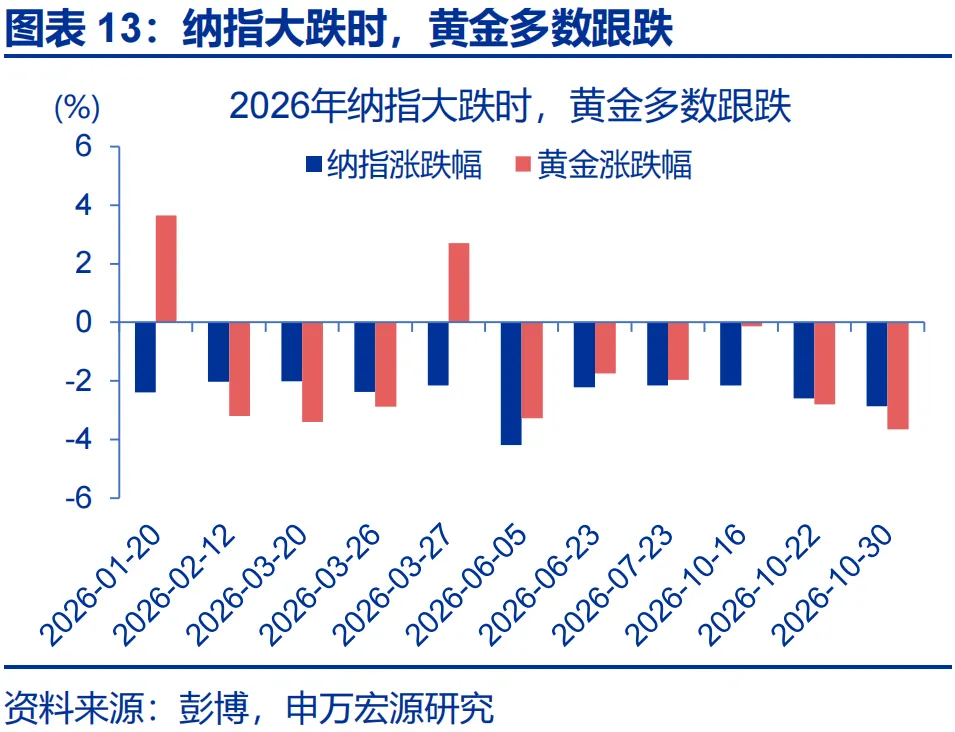
第一,權益市場大跌的「外溢效應」或是10月下旬以來黃金走弱的重要驅動;這首先體現在「波動溢出」與情緒衝擊維度。4月以來,黃金與美股的相關性持續處於高位,高於美債、美元、布油等。年內,納指共出現過11次2%以上的單日大跌,而其中8次、金價當日跌幅均超過1.7%。
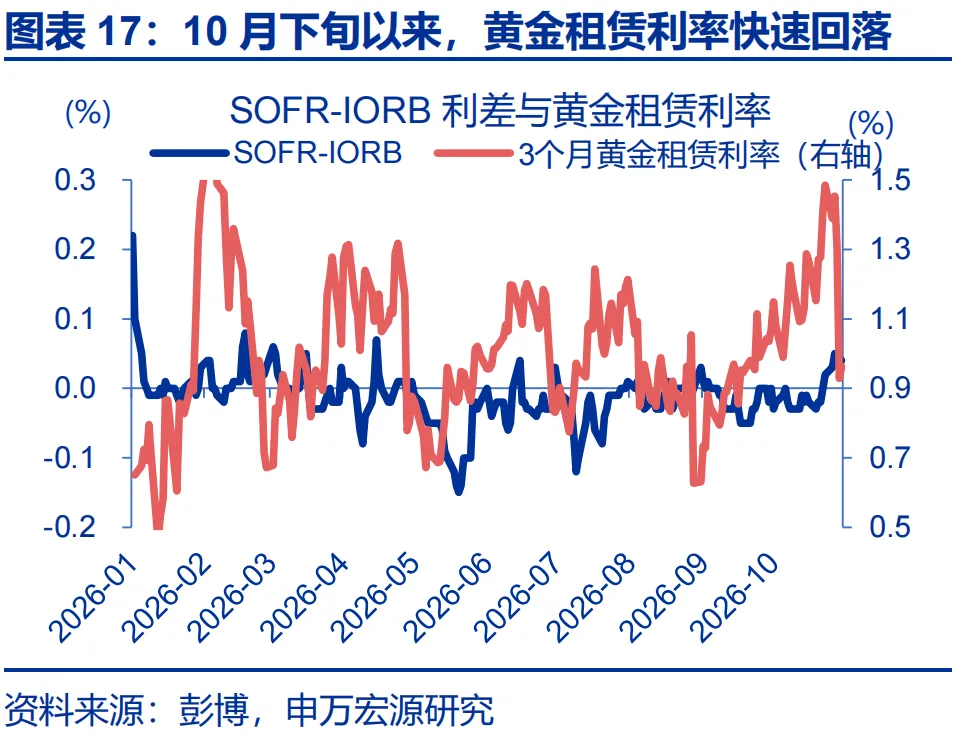
其次,權益資產通過「流動性衝擊」的外溢對金價的下跌或也有一定影響。在權益市場大跌導致部分機構面臨流動性衝擊時,或有投資者通過黃金抵押租賃或拋售變現等方式換取流動性。10月22日以來,3個月黃金租賃利率正快速下降了45bp、SOFR-IORB也上行了4bp。
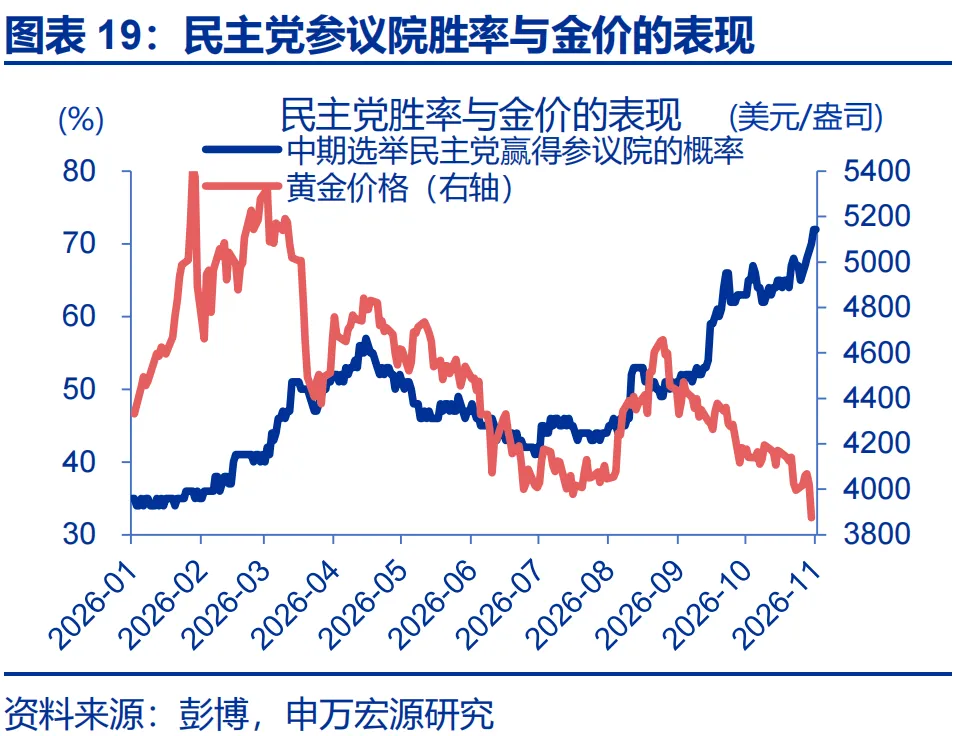
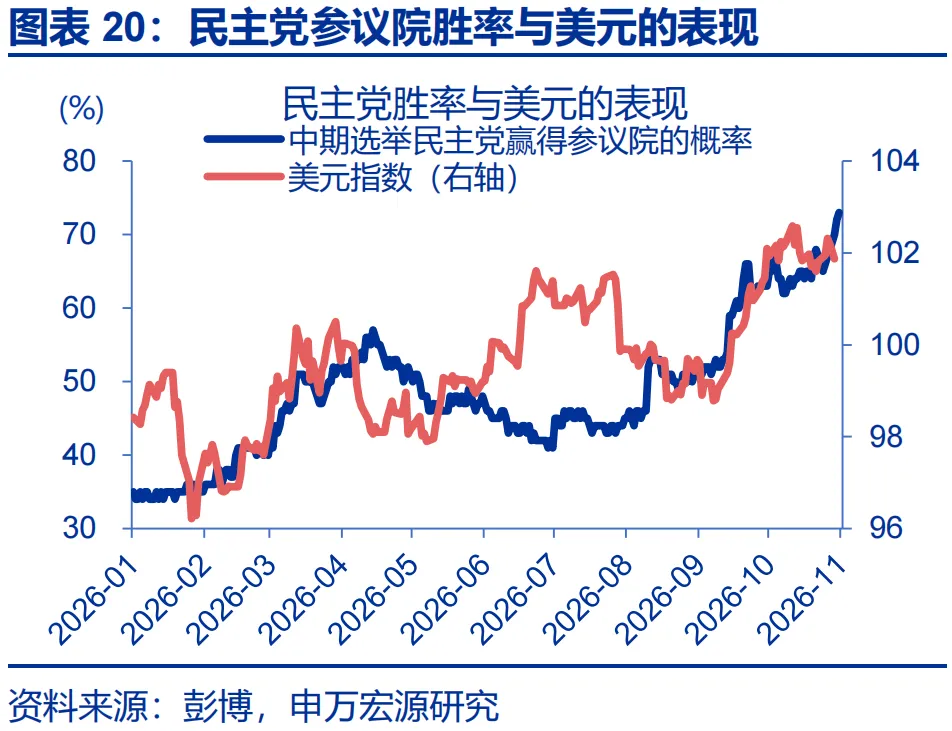
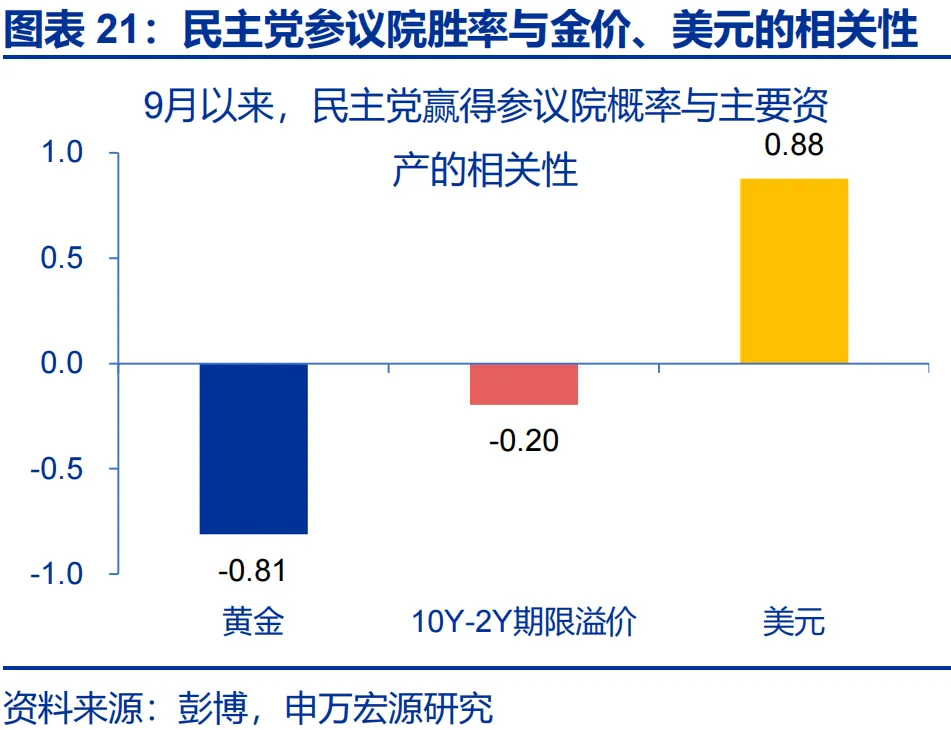
第二,經濟韌性、聯儲局獨立性重塑以及近期不斷升溫的「美國財政整頓」預期,或在一定程度上重振美元信用,對黃金構成一定壓力。9月以來,民主黨贏得參議院概率與黃金負相關性高達0.81、與美元相關性高達0.88,或在一定程度上佐證了「美元信用」的敘事。
(三)向後看,黃金何時「企穩」?短期壓制力量或邊際緩和,中期或仍待加息加速等風險出清
短期來看,隨着中期選舉、美股三季報、財政再融資會議等陸續落地,前期對黃金形成壓制的因素或邊際緩和。1)民調易高估民主黨勝率,「財政整頓」的實施也阻礙重重。2)中選落地疊加美股三季報行情結束,市場波動率或趨於回落。3)TBAC會議或再度引發市場對長端美債的擔憂。
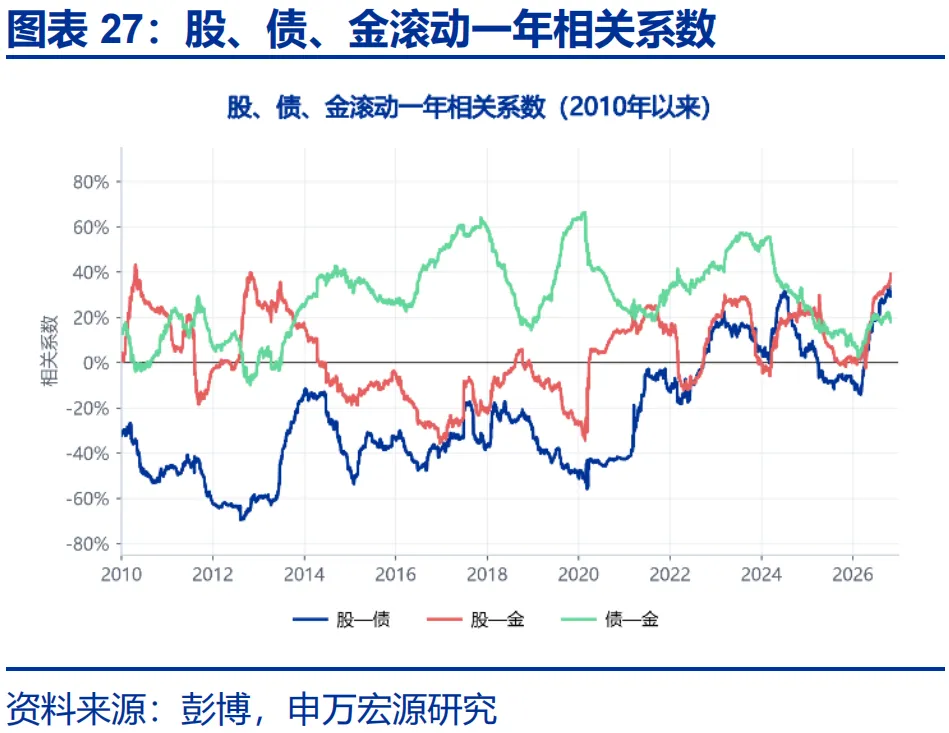
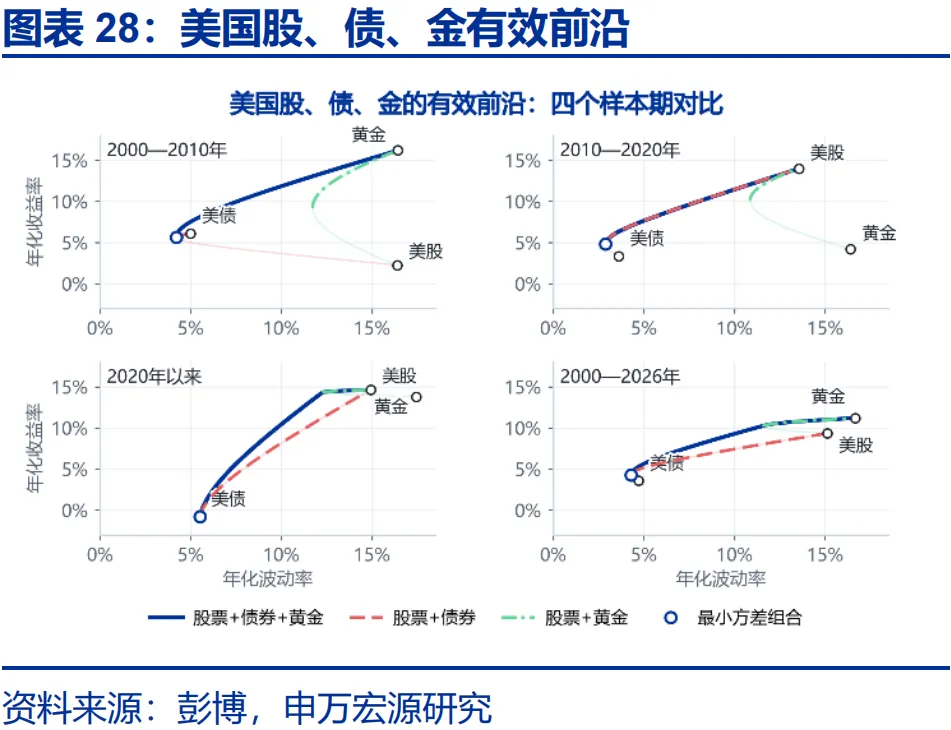
但中期而言,加息路徑的不確定性、股金高度正相關帶來的潛在風險依然存在。1)通脹粘性、經濟韌性下,中期多次加息的風險對黃金或有壓制。2)當前,股金滾動一年相關性已創近10年新高:高相關性或導致權益的波動外溢至黃金,也易影響黃金在組合中的對沖價值。
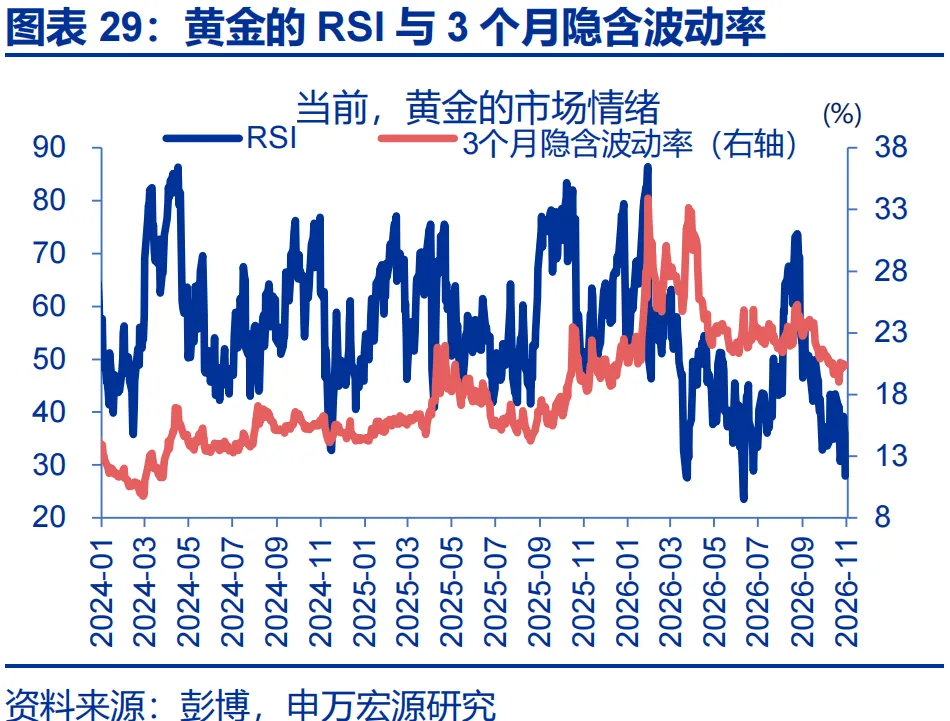
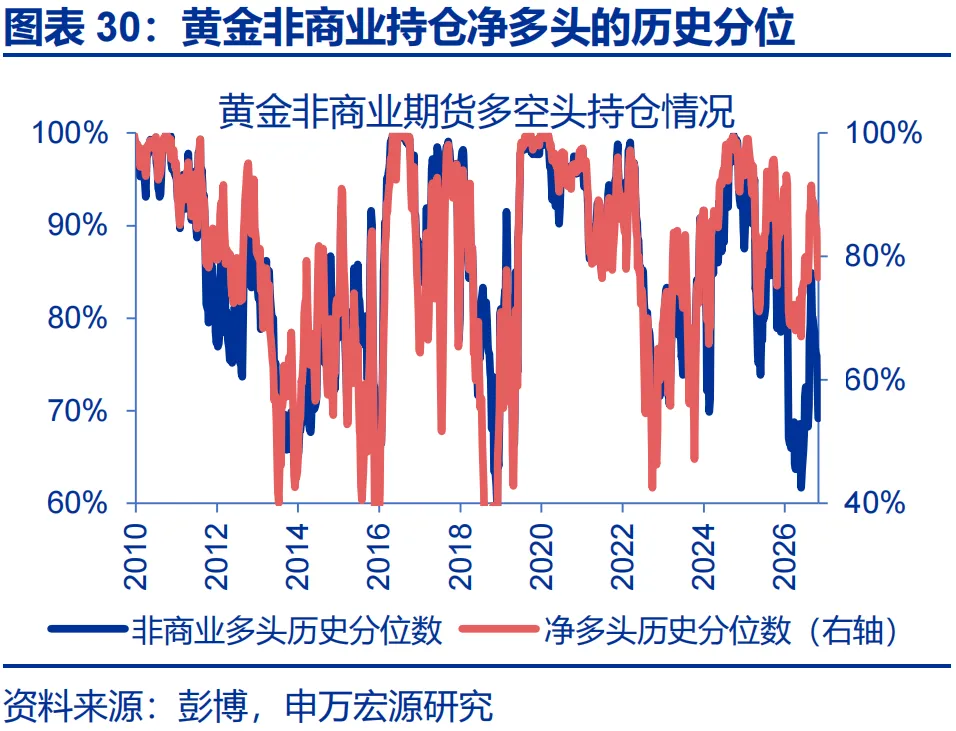
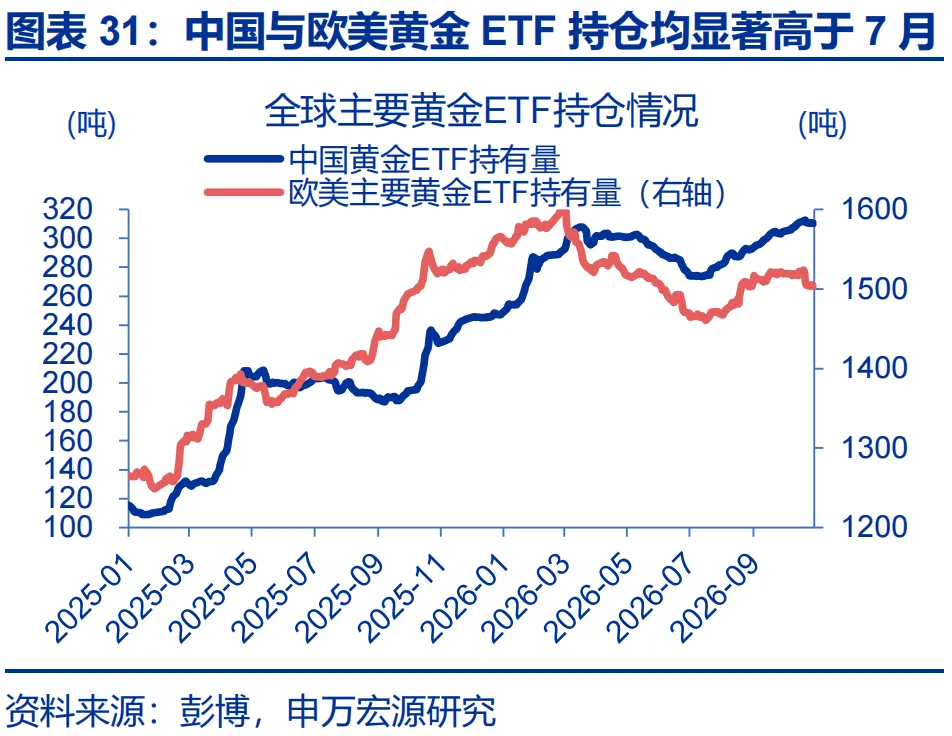
當下,從情緒面、交易面等來看,黃金所處環境已與今年7月相仿,但支撐的力量或相對弱於彼時。1)當前RSI再度跌破30、3個月引伸波幅創年內新低、非商業持倉淨多頭的歷史分位數逼近7月低點。2)但中國黃金ETF持倉較7月13日增加了13.4%、歐美ETF持倉也增加了2.5%。
風險提示
美國金融條件收緊;地緣政治衝突升級;聯儲局超預期轉「鷹」
報告正文
10月以來,在ETF未明顯減持、美債利率快速回落、美元震盪的情形下,黃金依然快速走弱,與傳統規律明顯相悖。金價「反常」走弱的背後推手、後續的可能演繹?
一、熱點思考:黃金,不再避險?
(一)近期黃金下跌有何「異象」?美債利率回落、黃金ETF增持,但金價依然大跌、
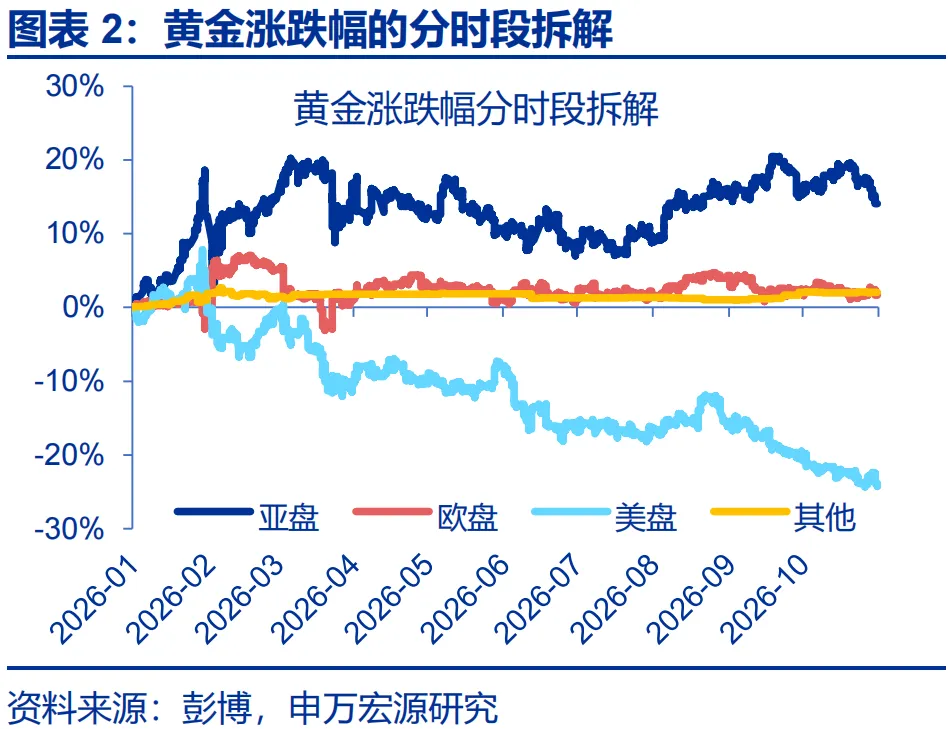
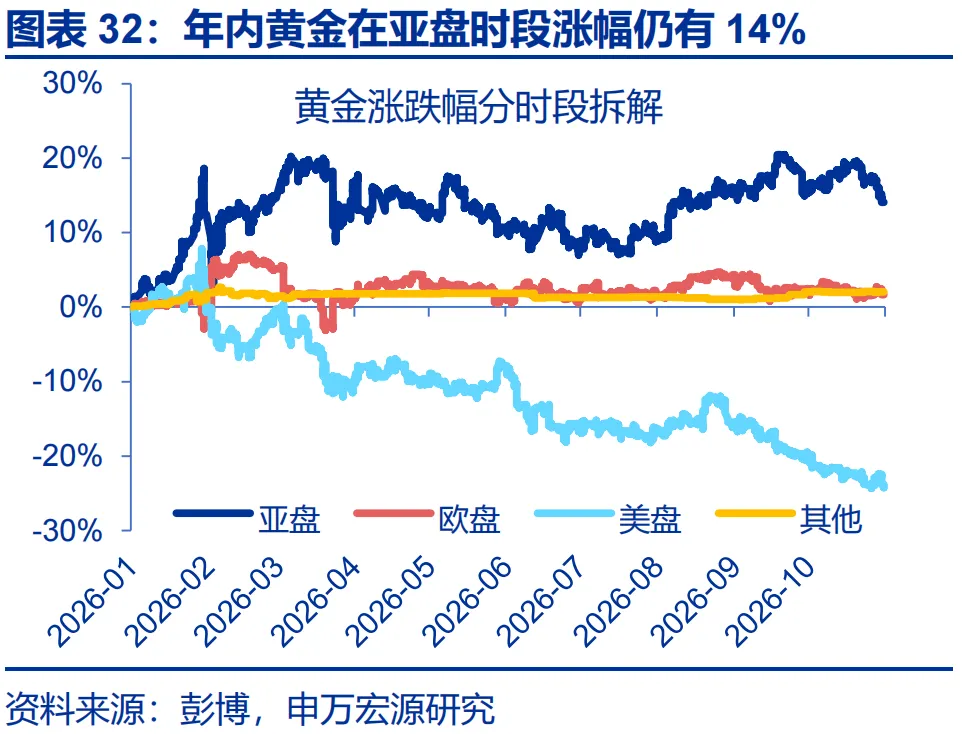
8月25日以來,黃金價格快速下跌,10月30日跌破3900美元/盎司、創年內新低。本輪的下跌大致可分爲三個階段:1)8月25日至9月29日,黃金在聯儲局鷹派轉向、地緣風險再度升溫背景下不斷下跌,歐美時間段跌幅明顯更深;2)9月30日至10月21日,黃金橫盤震盪;3)10月22日以來,亞盤與美盤共振走弱,黃金加速下跌、快速走弱6.2%。
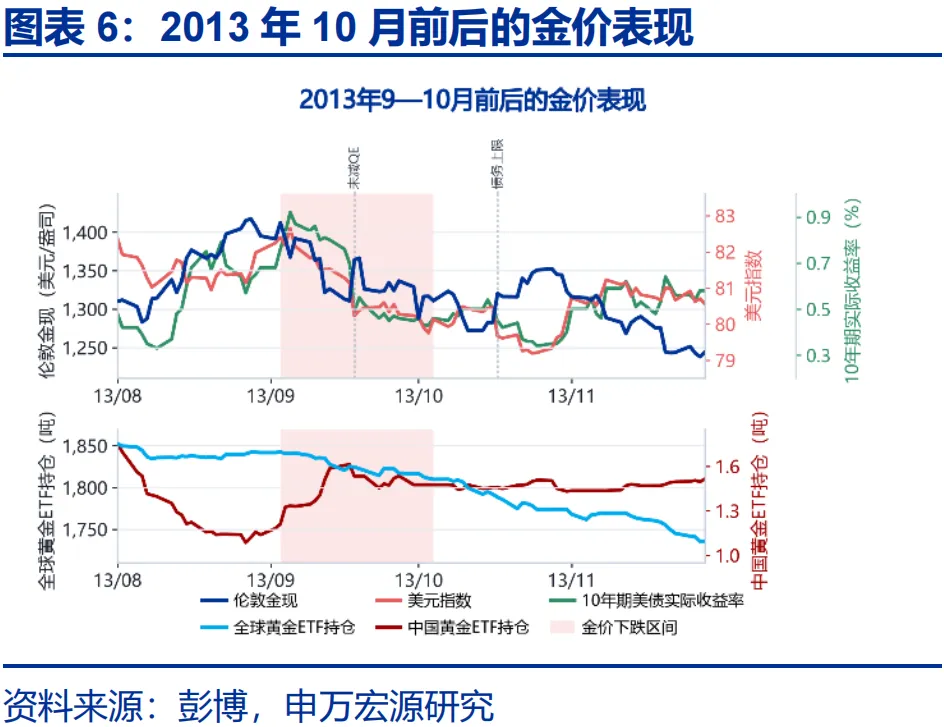
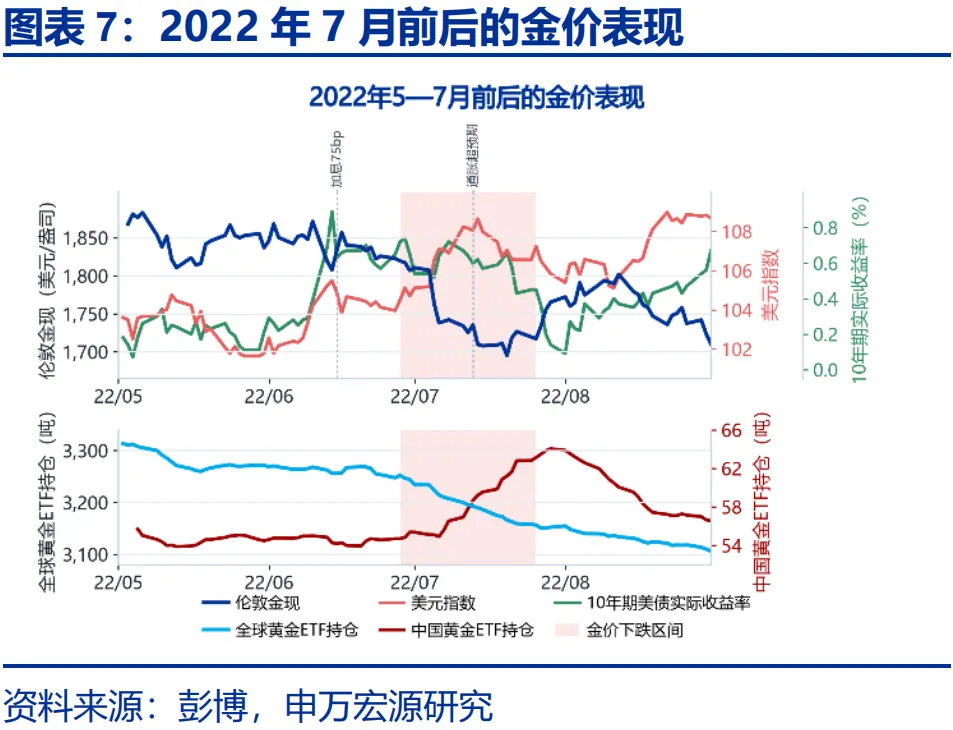
本輪黃金的急跌有兩大「異象」:第一,10月以來的金價大跌發生在10年期美債實際利率快速回落的背景下。歷史回溯來看,僅2013年10月、2022年7月曾出現過美債實際利率快速回落超過25bp的同時黃金跌超5%。1)2013年10月,10Y美債實際利率回落41bp、美元跌2.5%,均利多金價;但彼時市場交易的核心是9月QE並未縮量的「利多兌現」,這也引發了ETF的快速贖回,金價也隨之下跌。2)2022年7月,衰退擔憂一度引發美債利率回落,但歐洲更弱的預期下美元大幅走強近3%、美債實際利率下行的利多被美元對沖。
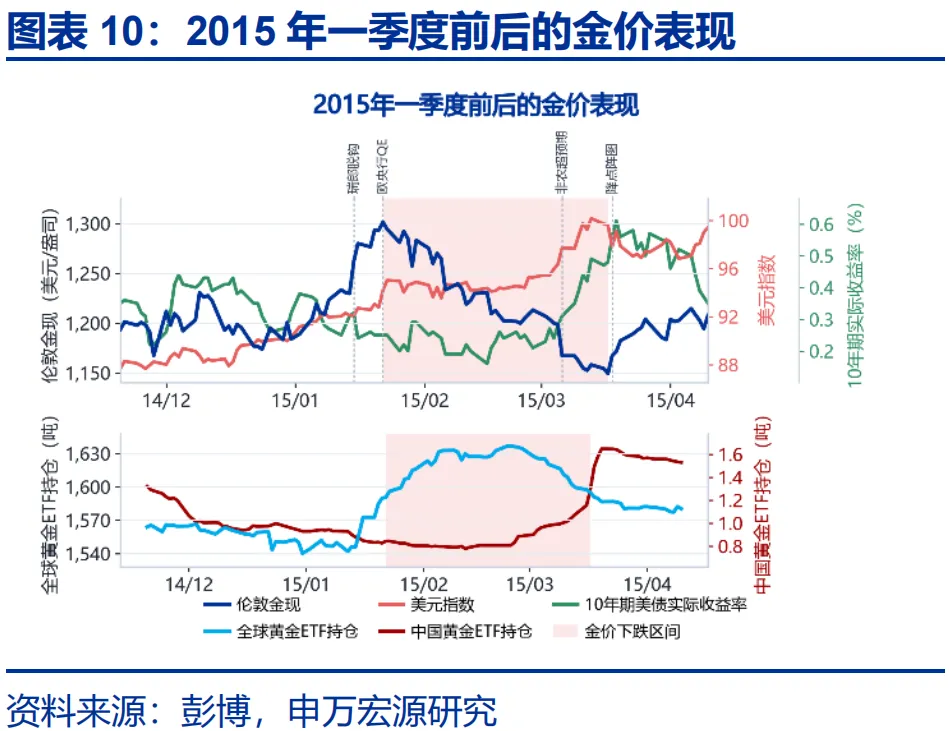
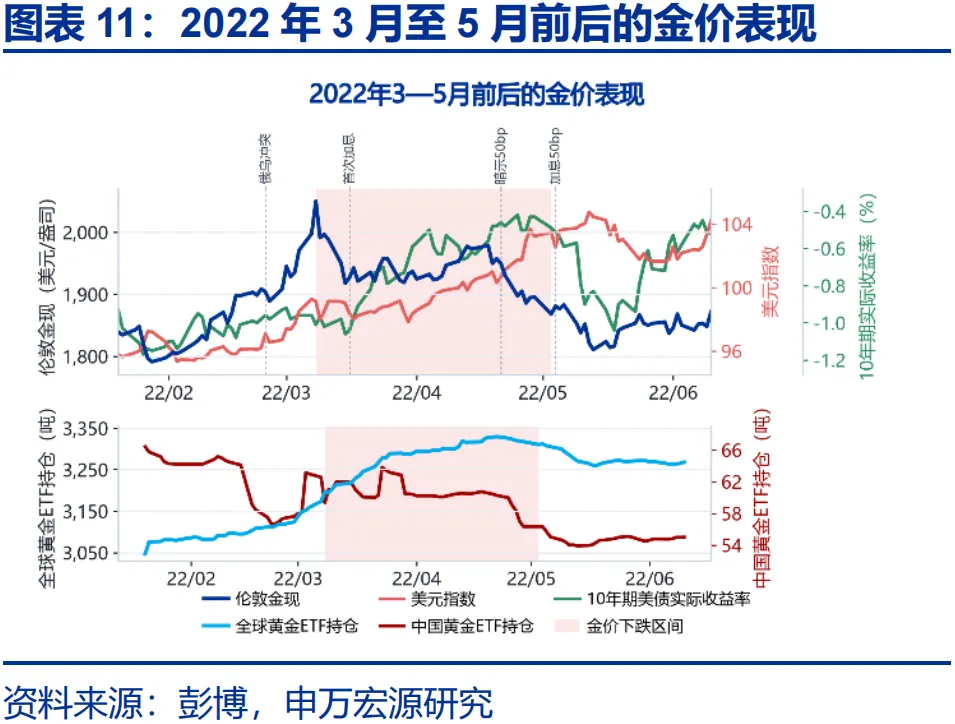
第二,全球黃金ETF並未減持,但黃金卻出現大跌。歷史回溯來看,僅2015年3月、2022年5月曾出現過黃金跌超8%且同期黃金ETF在增持的現象。1)2015年一季度金價大跌主要推手是美元,比如歐央行QE落地,美元指數兩個月急升5.9%、自2003年以來首次破100;強勁的美元導致黃金被動承壓。2)2022年3月-5月金價大跌8.9%,在俄烏衝突的避險催化下全球ETF仍在持續買入黃金,但隨後聯儲局轉鷹,美債實際利率的大幅上行與美元的顯著走強對黃金構成雙重壓制。
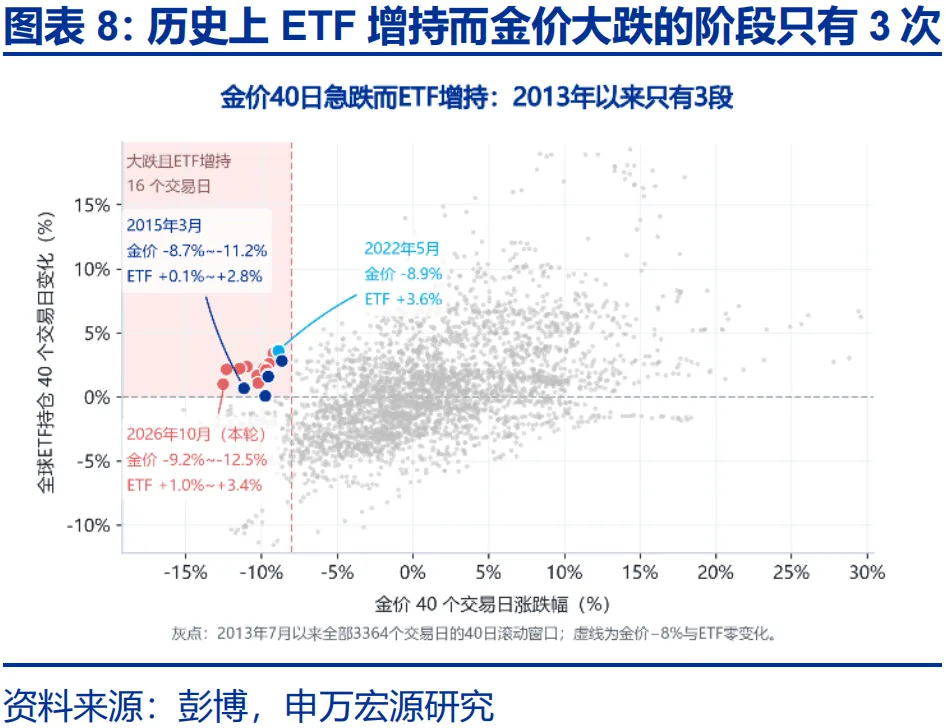
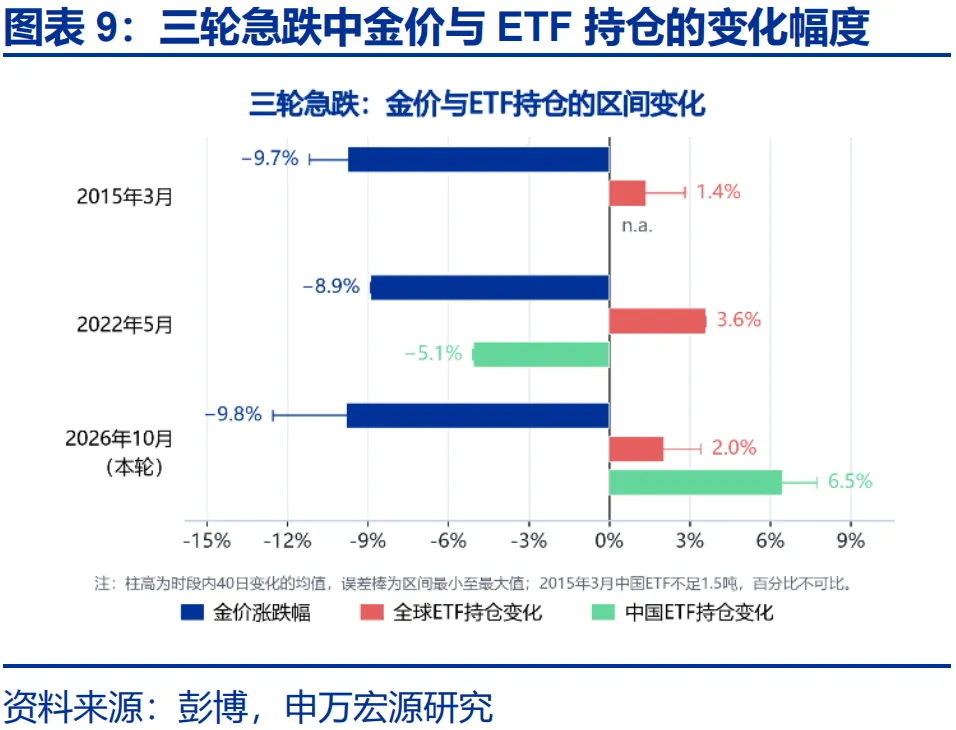
綜合來看,歷史上金價大跌、美債利率回落、黃金ETF增持僅在本輪中同時發生;而同期美元僅在震盪、也未對金價形成明顯壓制。
(二)「反常」走弱背後的可能推手?權益大跌的「外溢效應」,與美元信用「重振」的預期
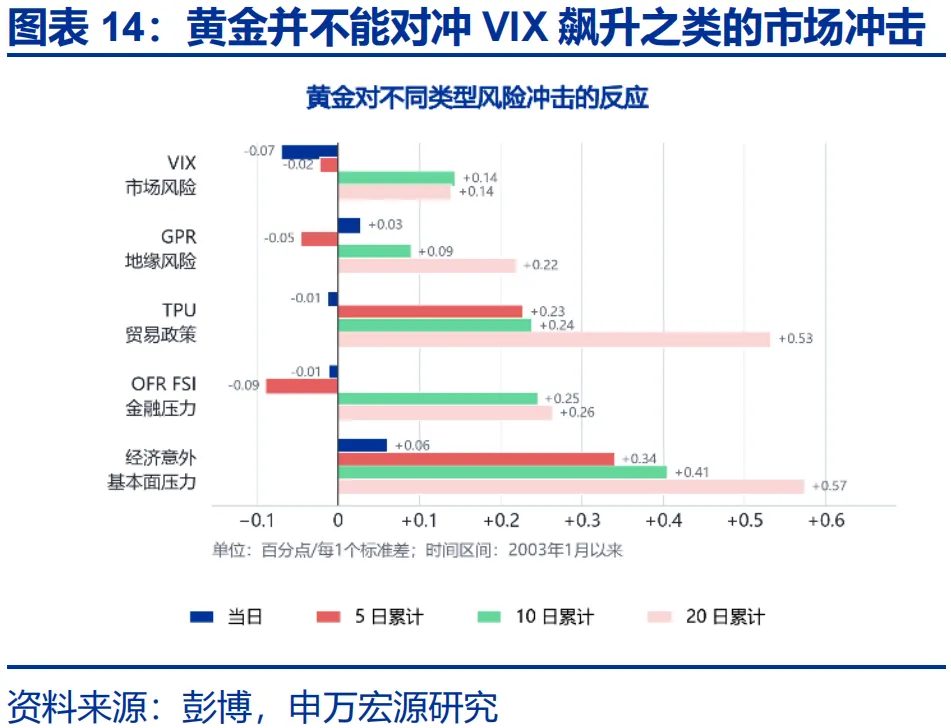
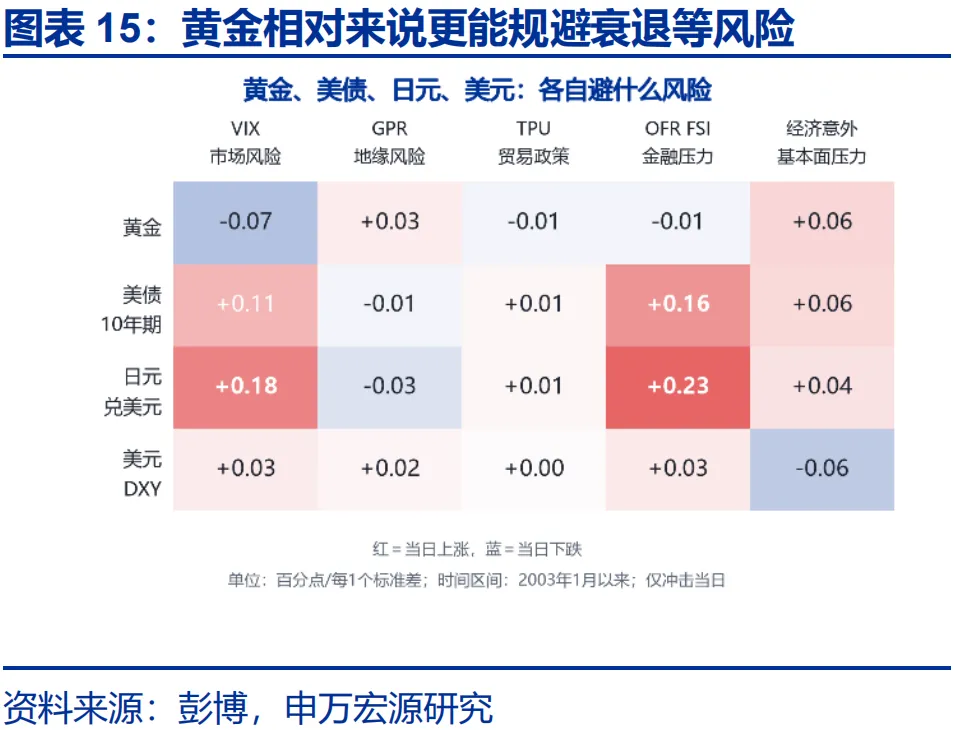
第一,權益市場大跌的「外溢效應」或是10月下旬以來黃金走弱的重要驅動;這首先體現在「波動溢出」與情緒衝擊維度。2026年4月以來,黃金與美股的相關性持續處於高位,高於美債、美元、布油等。年內,納指共出現過11次2%以上的單日大跌,而其中8次、金價當日跌幅均超過1.7%。這與傳統認知中黃金的「避險屬性」似有一定衝突。但實際上,在VIX飆升階段、金價往往下跌;美債等才是權益市場風險的對沖資產。近期股金同跌、美債大漲,或正是「高相關度下權益市場波動外溢至黃金,市場從股金等資產切換向美債避險」的結果。
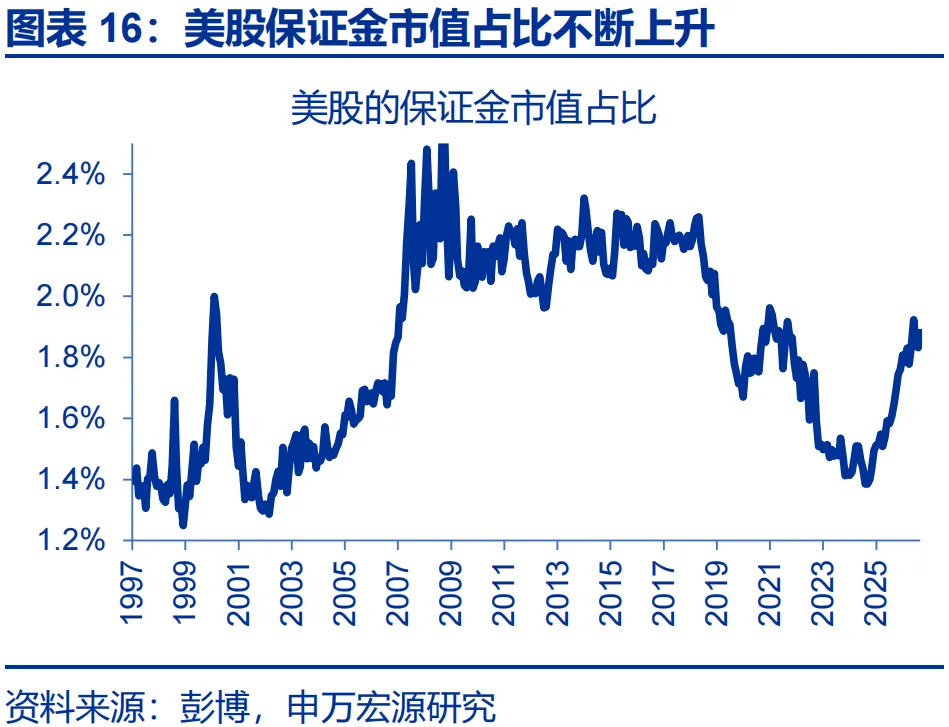
其次,權益資產通過「流動性衝擊」的外溢對金價的下跌或也有一定影響。2025年以來,美股保證金交易佔比不斷上升,在權益市場大跌導致部分機構面臨流動性衝擊的背景下,或有投資者通過黃金抵押租賃或直接拋售變現等方式換取流動性。這一行爲會導致黃金租賃利率顯著走低、同時伴隨着貨幣市場流動性的邊際收緊;而10月22日以來,3個月黃金租賃利率正快速下降了45bp、SOFR-IORB也上行了4bp。
第二,經濟韌性、聯儲局獨立性重塑以及近期不斷升溫的「美國財政整頓」預期,或在一定程度上重振美元信用,對黃金構成一定壓力。8月以來,沃什的表態與加息的舉措或在一定程度上捍衛了市場此前一度產生過懷疑的「聯儲局獨立性」;美國經濟的韌性也在一定程度上緩和了市場對美元的擔憂。此外,9月以來,隨着市場對中期選舉關注度的升溫、民主黨贏得參議院的預期走高,部分投資者也開始聚焦於民主黨橫掃兩院後可能的「財政整頓」;9月以來,民主黨贏得參議院概率與黃金負相關性高達0.81、與美元相關性高達0.88,或在一定程度上佐證了「美元信用」的敘事。
(三)向後看,黃金何時「企穩」?短期壓制力量或邊際緩和,中期或仍待加息加速等風險出清
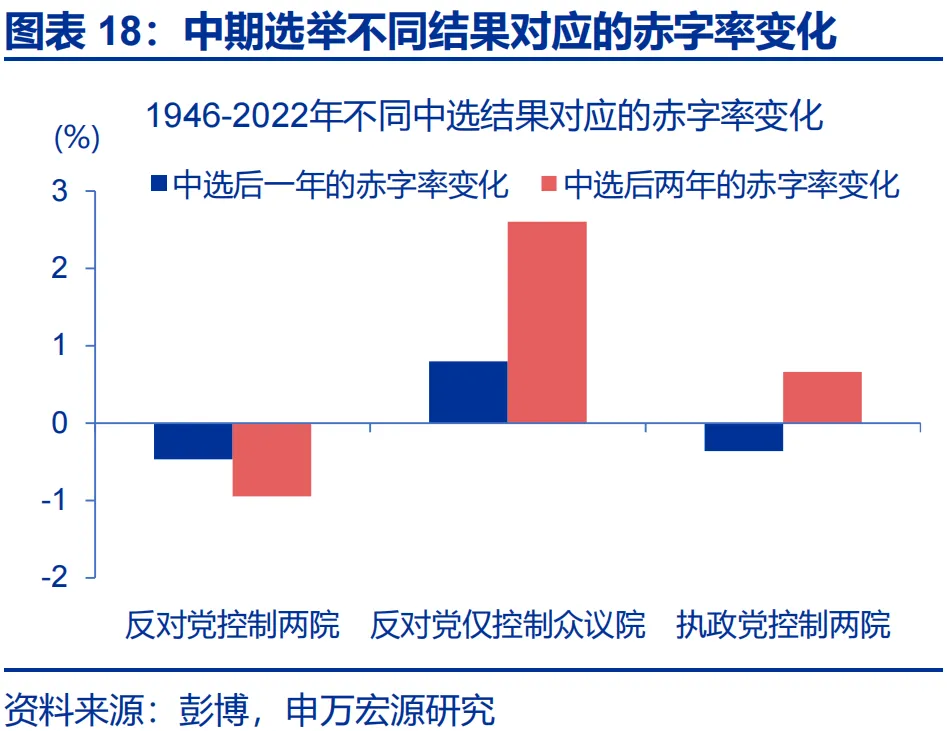
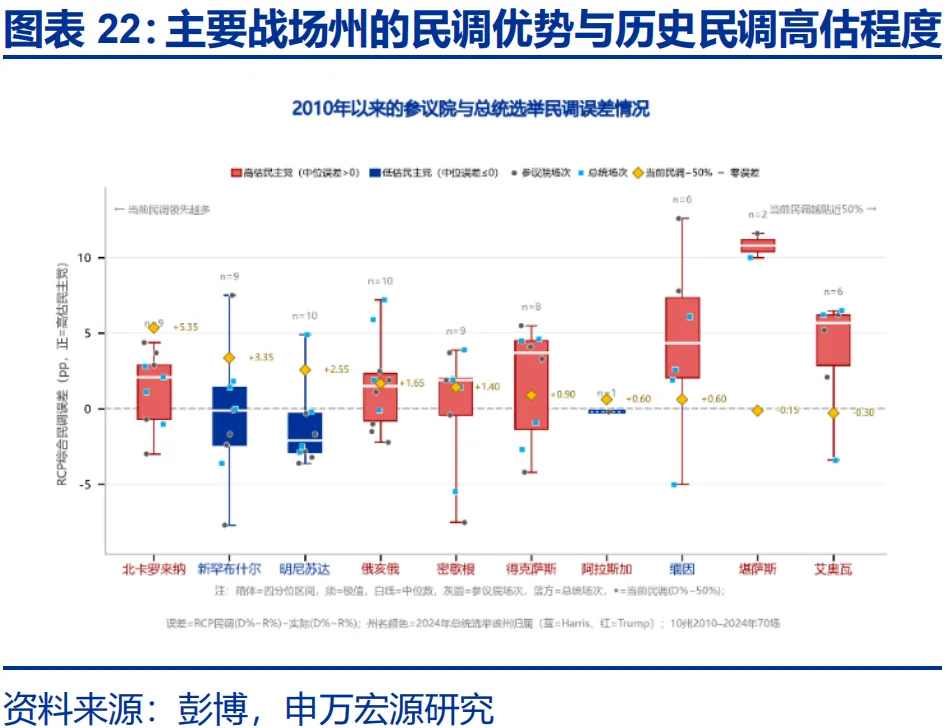
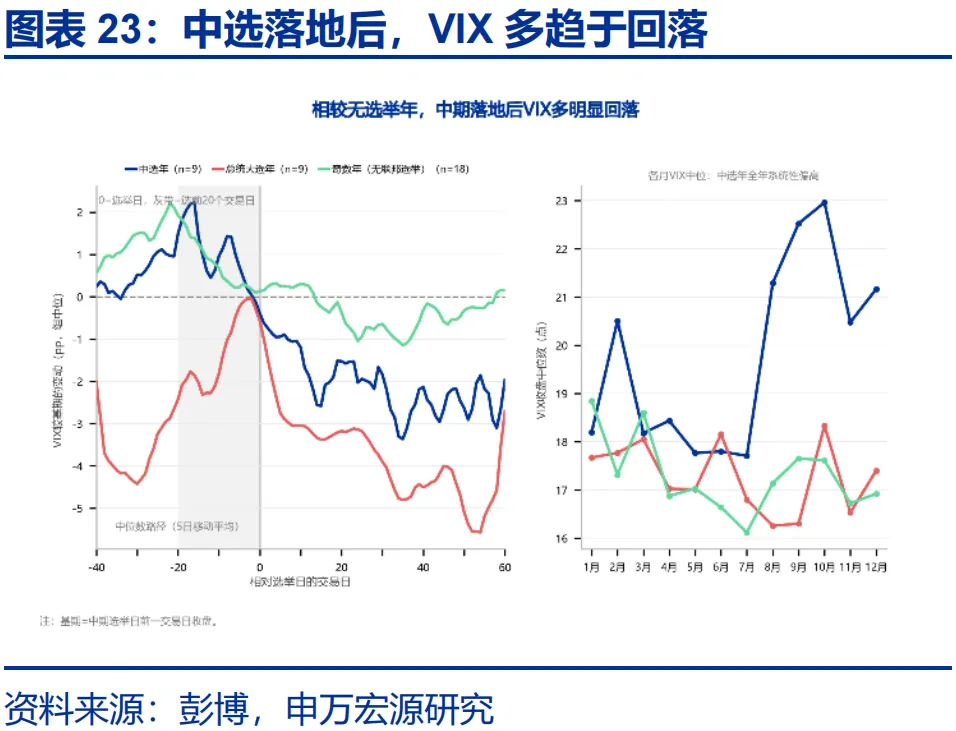
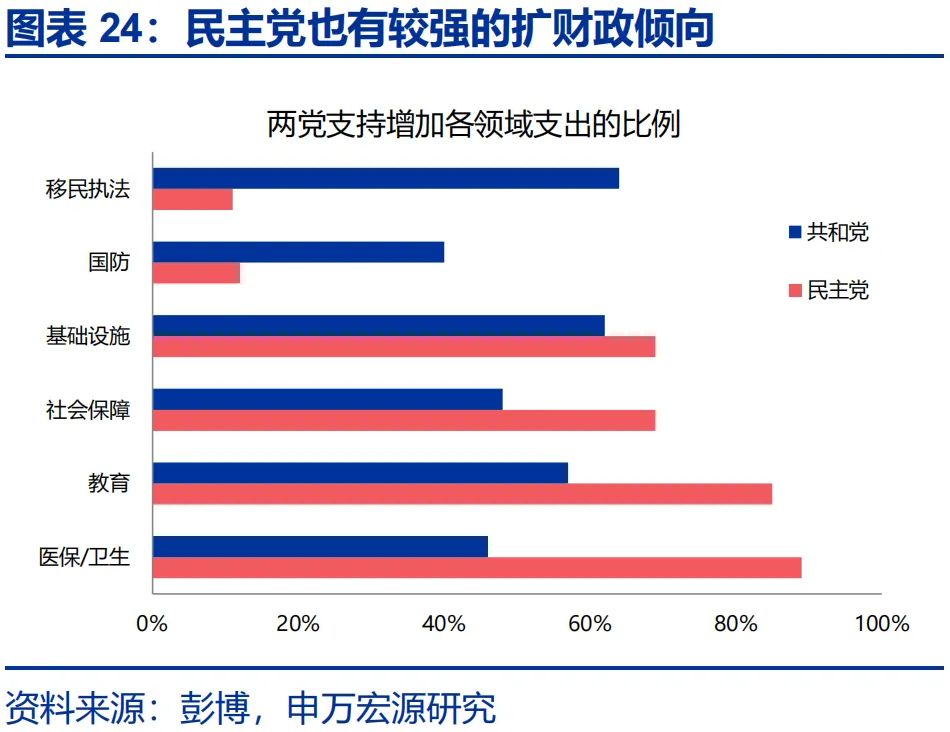
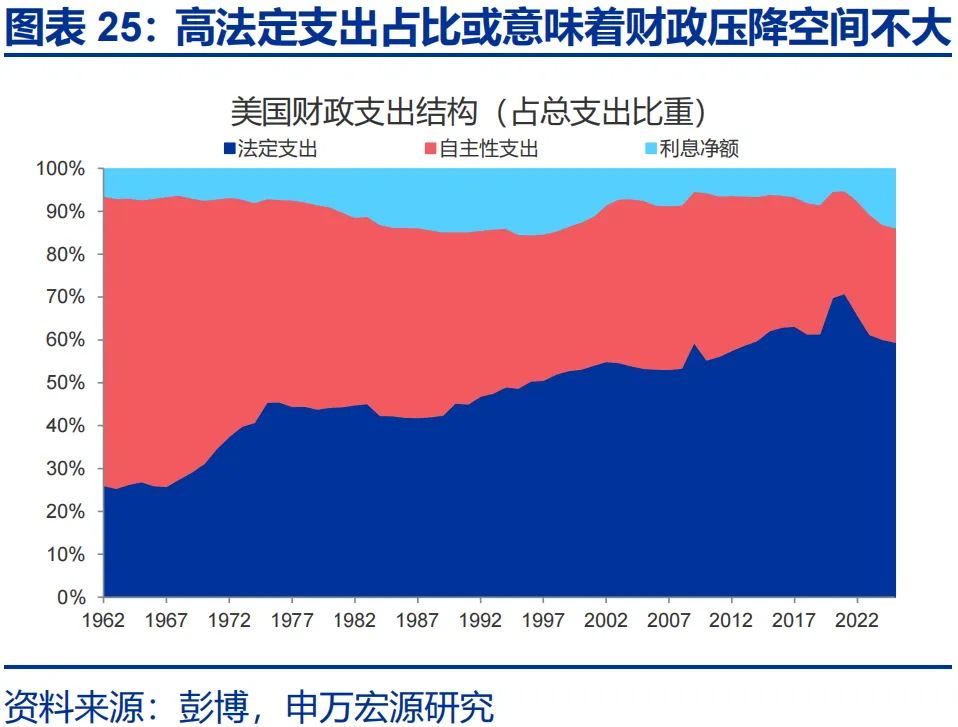
短期來看,隨着中期選舉、美股三季報、四季度財政再融資會議等陸續落地,前期對黃金形成壓制的因素或得到邊際緩和。第一,當前民調容易高估民主黨勝率,即便民主黨拿下兩院,其寬財政傾向與難以壓降的法定支出及利息支出,依然是實施「財政整頓」的重要阻礙。第二,隨着中選落地,市場波動率多趨於回落,疊加美股三季報行情的結束,美股下跌對黃金的「溢出效應」或邊際減弱。第三,四季度財政再融資會議有可能再度引發市場對長端美債供給與美國財政可持續性的擔憂。
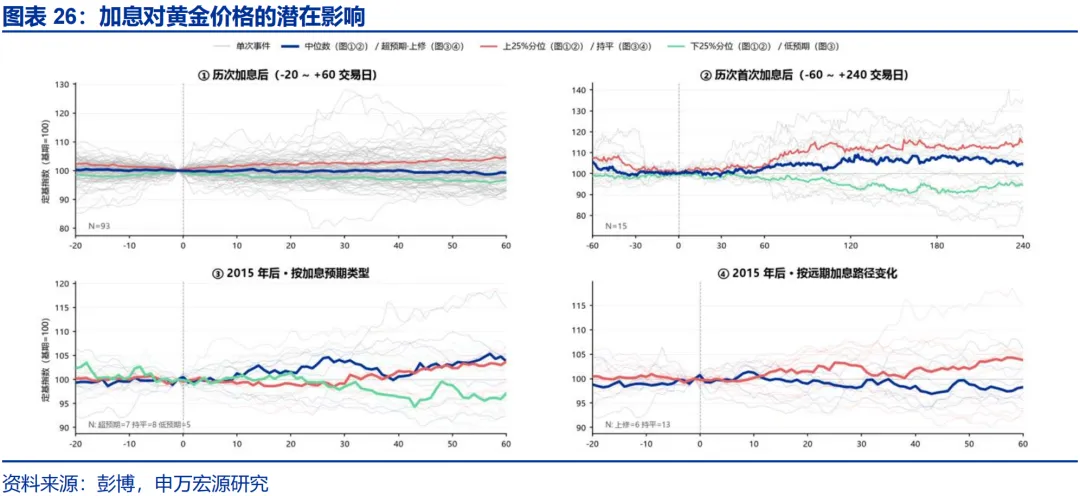
但中期而言,加息路徑的不確定性、股金高度正相關帶來的潛在風險依然存在。1)相較於單次加息本身,加息會否超預期、加息路徑會否持續上修對金價的中期影響更強。歷史回溯來看,低預期的加息或引發市場對後續更大幅度加息的擔憂、對金價反而更不友好;遠期加息路徑不斷上修也更容易對金價造成持續性衝擊。當前,通脹粘性、經濟韌性下,中期多次加息的風險對黃金或有壓制。2)當前,股金滾動一年相關性已創近10年新高:一方面,高相關性或導致權益的波動更易外溢至黃金市場;另一方面,高相關度或衝擊黃金在組合中的對沖價值、導致配置力量的邊際減弱。
當下,從情緒面、交易面等來看,黃金所處的環境已與今年7月相仿,但支撐的力量或相對弱於彼時。1)從情緒面等指標來看,當前RSI再度跌破30、3個月引伸波幅創年內新低、非商業持倉淨多頭的歷史分位數逼近7月低點,當下的市場情緒已相對悲觀。2)但從黃金ETF持倉情況來看,當前中國黃金ETF持倉較7月13日增加了13.4%、歐美ETF持倉也增加了2.5%,且亞盤時段黃金較7月超漲約7%,這或意味着,本輪黃金的支撐力量或較7月時略弱。
風險提示
1、美國金融條件超預期收緊。若美國利率、匯率及資產價格波動加大,居民和企業部門可能面臨一定調整壓力。
2、地緣政治衝突升級。美伊衝突尚未終結,地緣政治衝突可能加劇原油價格波動,擾亂全球「去通脹」進程和「軟着陸」預期。
3、聯儲局超預期轉「鷹」。若美國通脹展現出更大韌性,可能會影響聯儲局未來減息節奏。
編輯/melody