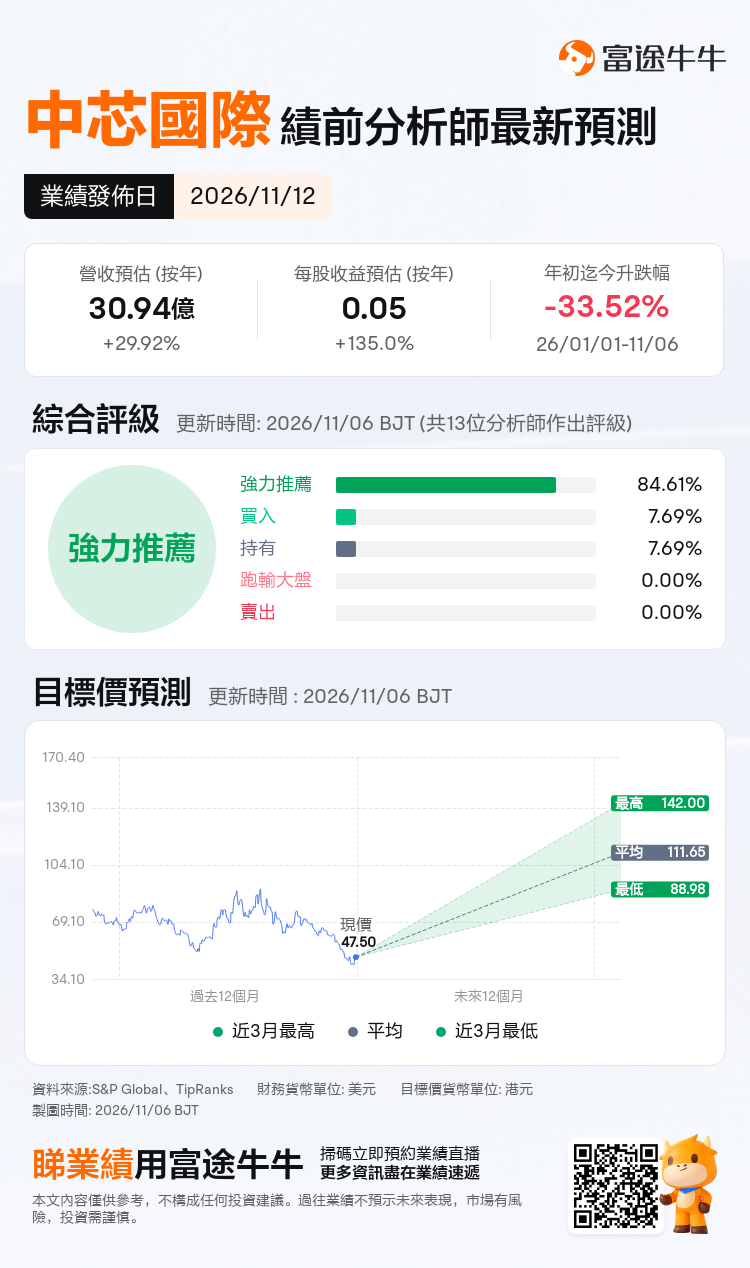
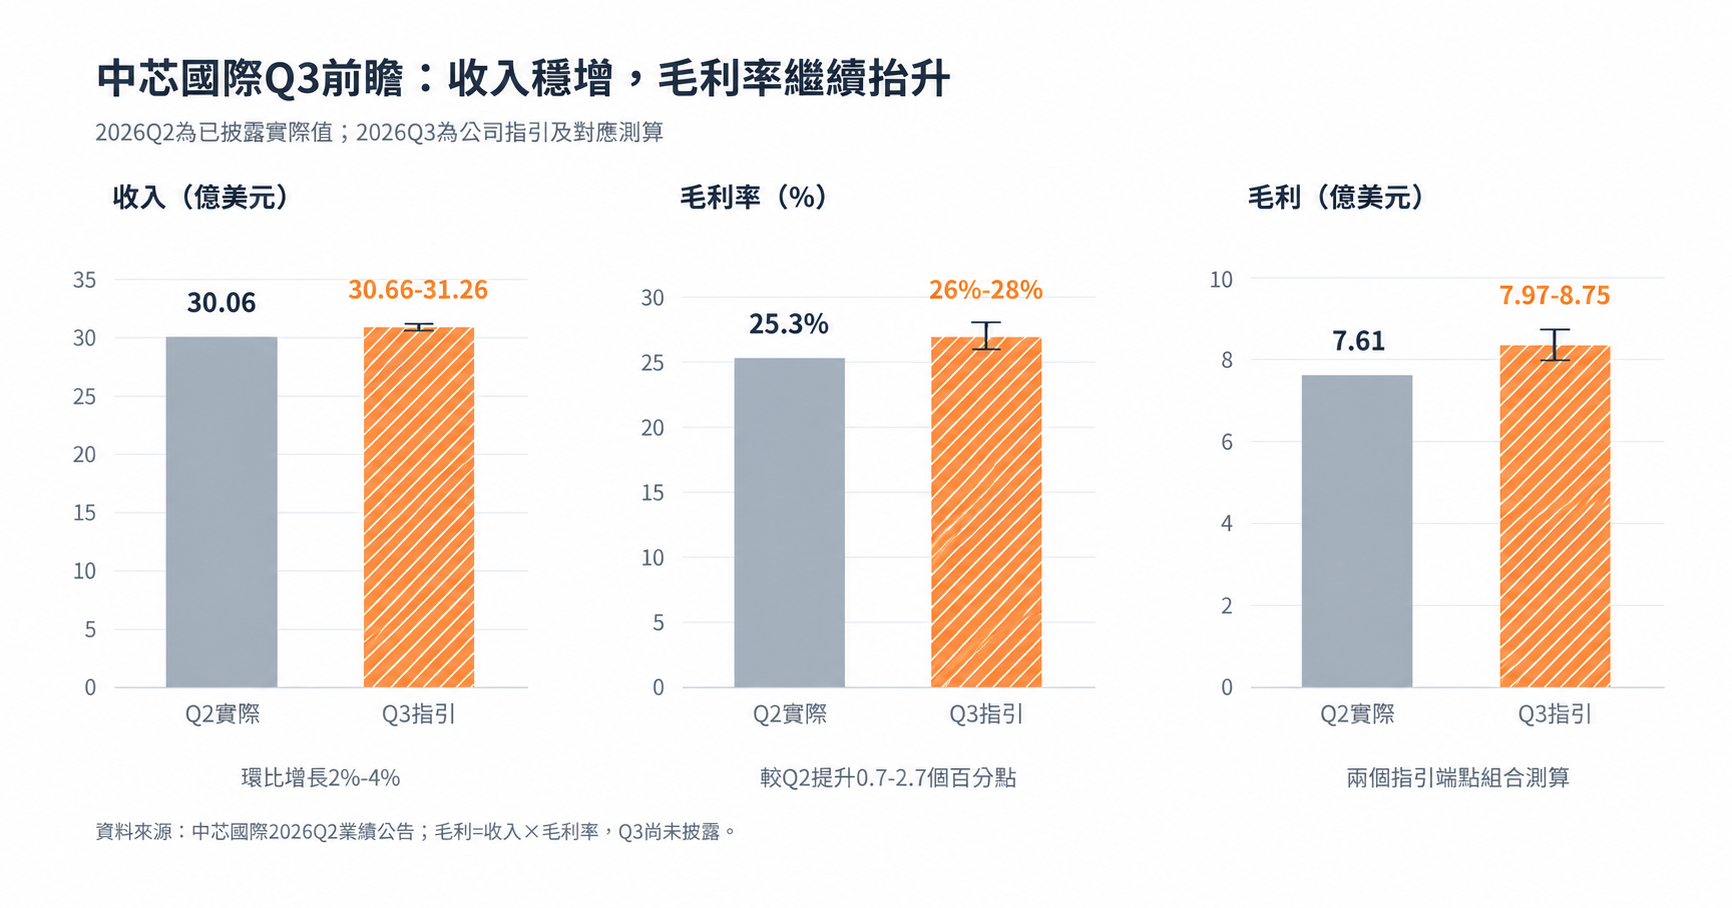
11月12日 $中芯國際 (00981.HK)$ 將於週四港股盤後披露2026年第三季度業績,並於11月13日早上8:30舉行業績說明會。按照公司此前指引,Q3收入預計環比增長2%至4%,對應約30.66億至31.26億美元;毛利率預計爲26%至28%,較Q2的25.3%進一步提升。
機構預期2026Q3預計實現營收30.94億美元,同比增加29.92%;預期每股收益0.05美元,同比增加135.0%。
二季度,中芯單季收入首次突破30億美元,晶圓銷量、平均售價和產品組合共同推動業績改善。進入三季度,業績需要進一步驗證的是:漲價和AI外圍需求帶來的新增毛利,能否覆蓋擴產成本,並延續至四季度。
看點一:漲價效應繼續兌現,毛利率能否達到28%附近
 Q2收入環比增長20.0%,毛利率環比提升5.2個百分點。公司解釋,晶圓銷量增加、平均售價上升及產品組合變化共同帶動增長。相比之下,Q3收入環比增長2%至4%的指引已明顯放緩,但毛利率仍有望繼續走高。
這意味着,Q3關注點正由出貨擴張,進一步轉向每一片晶圓能貢獻多少利潤。按收入及毛利率指引中值計算,Q3毛利約爲8.36億美元,較Q2約增長9.9%;若兩個指標同時落在指引上端,毛利約爲8.75億美元,環比增幅約15.1%。
因此,毛利率能否接近28%,以及改善來自同類產品漲價、高價值產品佔比提升還是良率改善,將直接影響市場對盈利修復持續性的判斷。落在26%至28%區間內屬於兌現既有指引,超出上沿且有可持續的經營支撐,才更有利於進一步上修預期。
另外,業績後更可能改變預期的,是管理層對Q4訂單、售價和產能的判斷。值得關注的積極信號包括:收入繼續環比增長,毛利率維持改善後的水平,漲價能通過續單得到確認,新增產能也有相應客戶需求支撐。
需要警惕的則是提前備貨退潮後,收入增長放緩、利用率回落,而折舊和資本開支仍處高位。若2026年全年收入達到120億美元,在上半年實際收入及Q3指引中值基礎上,Q4收入需要約33.93億美元,環比增長約9.6%。
看點二:毛利率上升,中芯北方並表後的淨利潤需拆開細看
Q2中芯歸母淨利潤達到4.79億美元,環比增長142.7%,明顯快於收入增速。不過,當季利潤除了製造業務改善,還包含聯營及合營企業收益、金融資產估值變化等貢獻。
其中,應占聯營及合營企業損益約1.94億美元,其他收益淨額約0.64億美元。公司說明,相關變動主要涉及部分投資組合和權益性投資的公允價值變化,這部分收益具有波動性,不能直接外推到Q3。
因此,Q3存在一種需要提前理解的組合:收入、毛利率和經營利潤繼續改善,但如果投資收益貢獻減少,歸母利潤仍可能環比回落。判斷業績成色,需要同時比較經營利潤、扣非表現與投資收益的變化,不能僅憑歸母利潤的環比方向下結論。
另一個變量是中芯北方。公司已於6月取得其剩餘49%股權,Q3將體現完整季度的利潤歸屬變化;與此同時,爲該交易增發的股份也將完整計入季度加權股數。中芯北方此前已納入合併報表,因此本次交易將直接影響歸母利潤與EPS。
看點三:AI外圍需求能否持續,工業汽車佔比提升值得跟蹤
AI對中芯的帶動,既包括電源管理、數據傳輸、驅動等外圍芯片需求,也包括全球產能配置變化帶來的訂單機會。
TrendForce在9月發佈的行業研究中指出,AI外圍芯片及服務器網絡相關產品訂單,爲中芯二季度增長提供了支持;同時,PC、筆記本等消費供應鏈也存在提前採購。
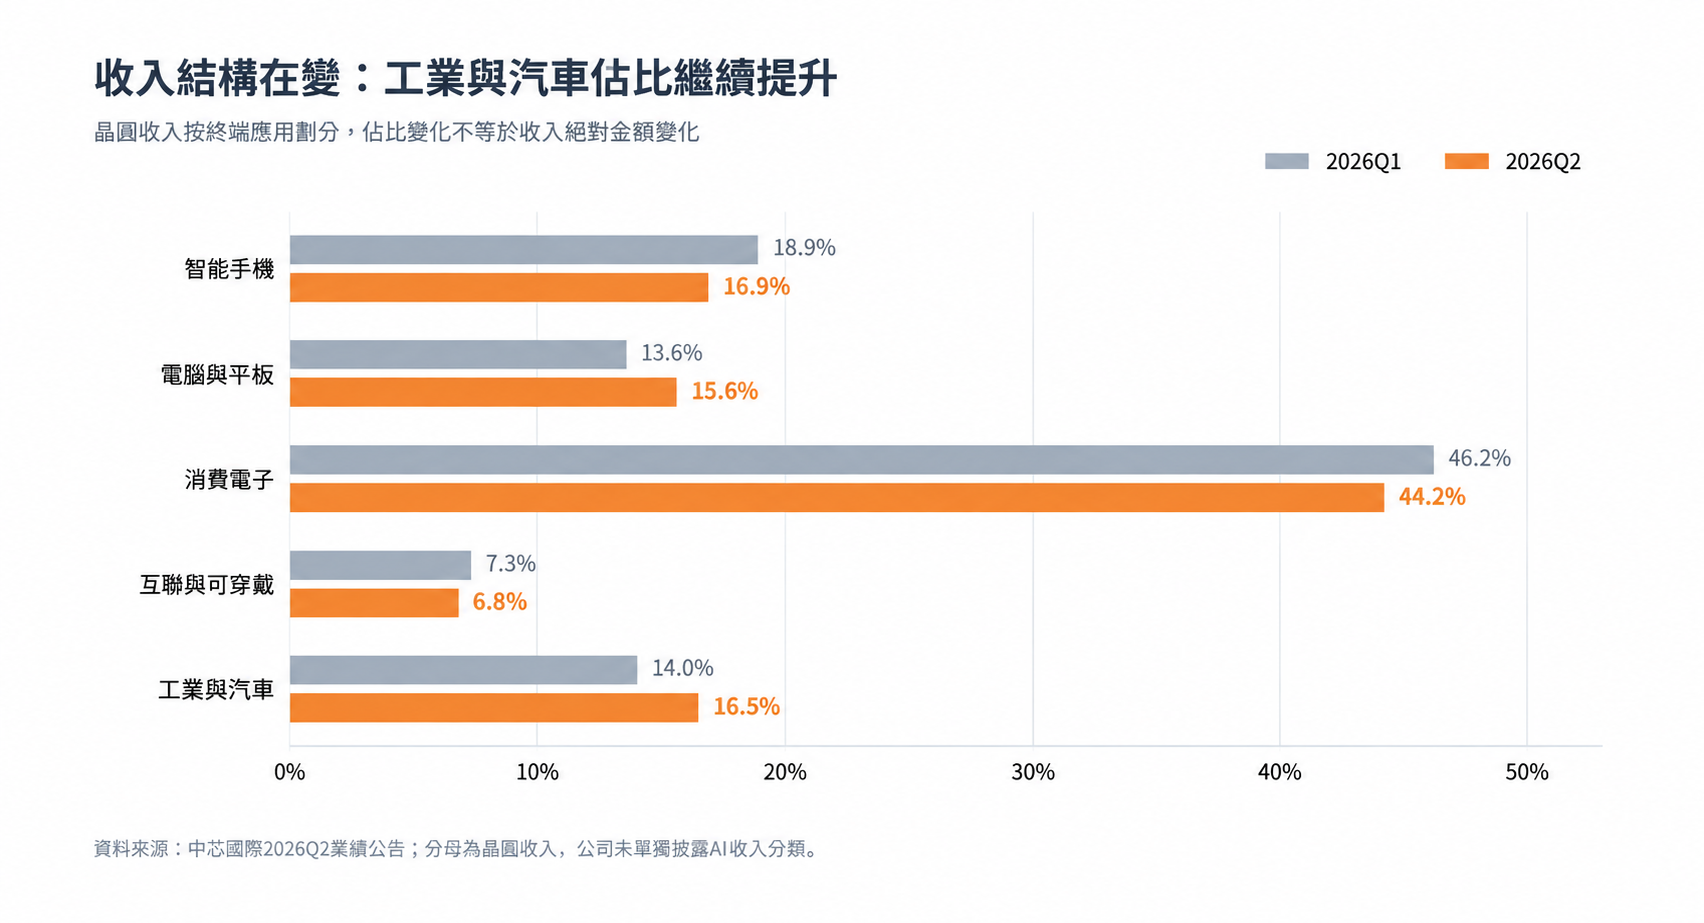
收入結構已經提前出現變化,Q2工業與汽車佔晶圓收入的比例由Q1的14.0%升至16.5%,電腦與平板由13.6%升至15.6%,智能手機則由18.9%降至16.9%。
Q3值得觀察這些方向的收入絕對金額和訂單持續性。如果工業、汽車及服務器配套需求繼續放量,有助於拓寬增長來源;若主要依靠客戶擔心缺貨、漲價而提前備貨,則需要警惕需求向前集中後的波動。
看點四:高利用率之下新產能能否跑贏折舊
Q2公司月產能升至109.65萬片摺合8英寸晶圓,產能利用率爲93.7%,季度出貨量環比增加14.4%。舊產線已處於高利用率水平,後續增長將更依賴新增產能的認證、客戶導入及有效產出。
擴產的另一面是折舊。Q2總折舊及攤銷約12.12億美元,同比增長37.9%;其中計入銷售成本的折舊攤銷約9.25億美元。兩者口徑不同,不能將全部折舊直接重複從毛利中扣除。
Q3應把新產能釋放、單位制造成本和折舊增速放在一起看。如果新增產能貢獻收入、售價和良率同步改善,有望繼續消化固定成本;若新線折舊先進入報表、訂單和良率爬坡較慢,利潤釋放就可能落後於收入。
現金流也是驗證指標。按上半年實際設備付款計算,經營現金流減設備現金支出已轉爲小幅正值;但設備付款時點與資本投入進度並不一致,還要繼續觀察Q3現金回收及後續付款壓力。
對本次業績,可以重點把握三條驗證線:毛利率能否靠近指引上沿、剔除投資估值波動後盈利是否繼續改善、Q4需求與價格能否支撐增長延續。 漲價和AI外溢已提供了經營改善的線索,接下來需要更多每股盈利和現金回收的證據。
牛友們,你認爲本次業績最大的預期差,會來自毛利率表現,還是Q4指引?
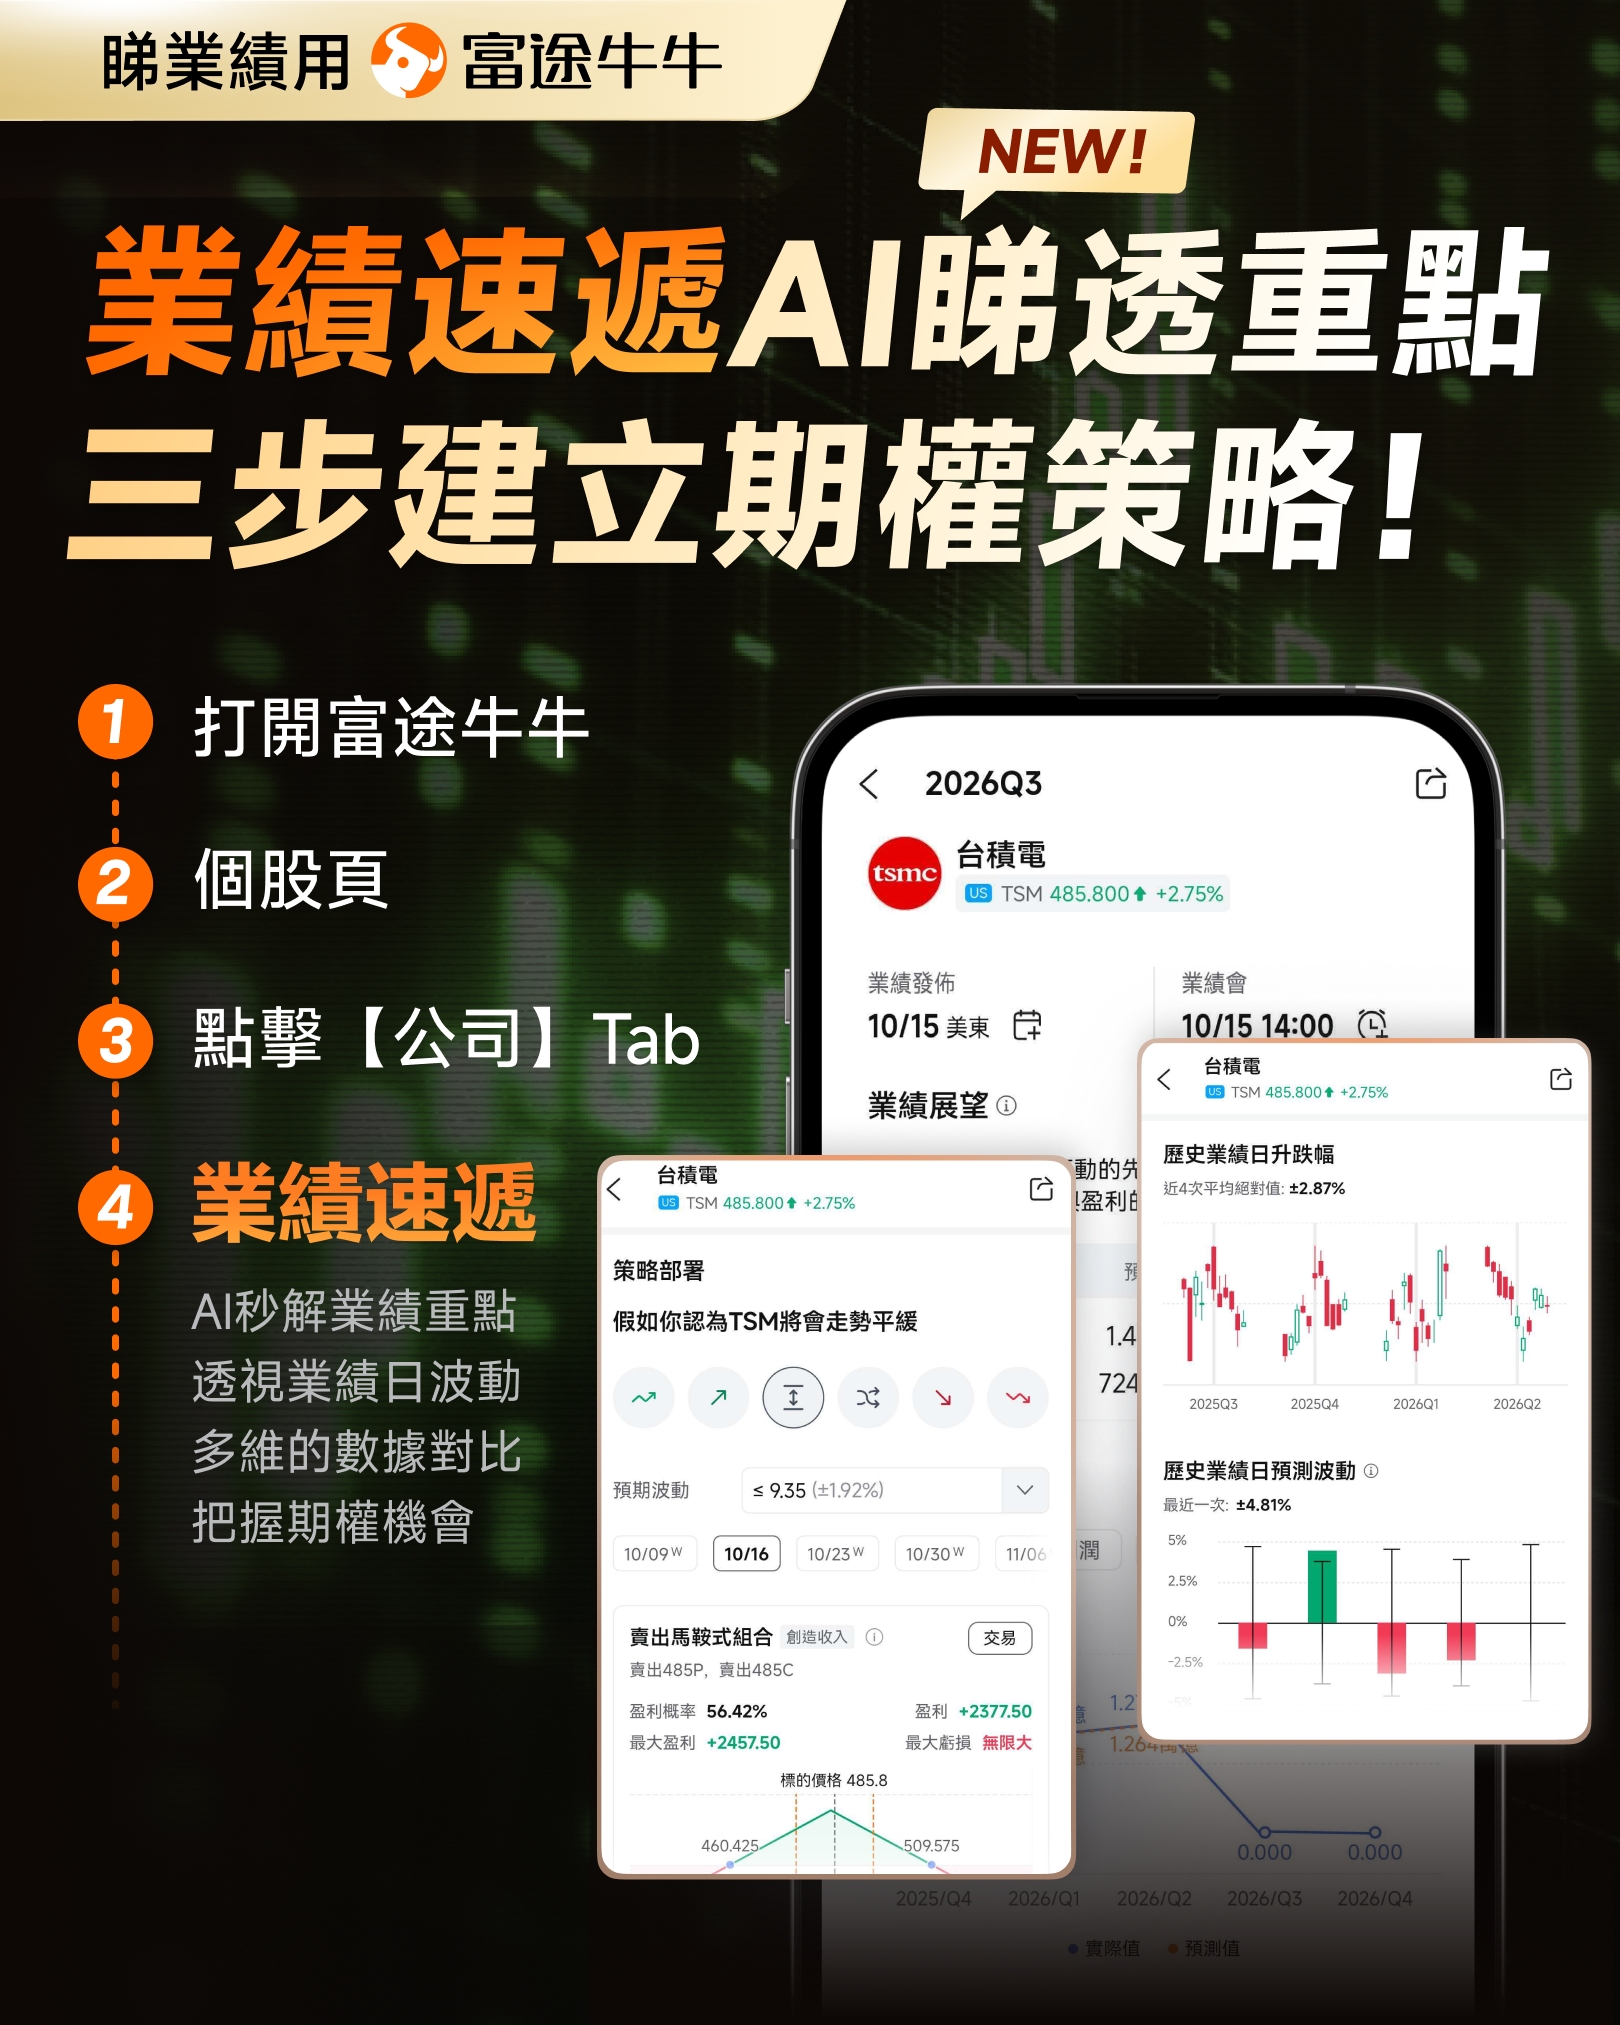
 業績速遞AI睇透重點,三步建立期權策略!打開富途牛牛>個股頁>點擊【公司】>業績速遞
編輯/rocky