來源:聰明投資者
今年2月,我們刊發過橡樹資本聯合創始人霍華德·馬克斯(Howard Marks)的《AI奔湧向前》。那時,他找了幾位三四十歲的科技從業者請教,又讓Claude給自己上了一套教程,隨後把學到的、仍然想不明白的,寫成了一篇長長的備忘錄。
那篇文章讀起來,有點像在看一位做了50多年投資的人認真做功課。他並不急着說自己懂了,而是先把問題一件件弄清楚。那份好奇心,實在讓人印象深刻。
 8個多月過去,11月11日,馬克斯又寫了一篇關於AI的備忘錄。會感覺,這位80歲的傑出投資人一刻都沒有停止學習,思考和追問。
AI能提高效率,可利潤最後會留在誰手裏?今天領先的模型公司,五年後還能領先嗎?科技巨頭花在數據中心上的那些錢,究竟能掙回多少?
這些問題他此前並非沒有想過。這次不同的是,他把目光進一步投向了融資和風險承擔:數據中心租約裏的退出條款、用芯片作抵押的債務、科技巨頭不斷增加的借款,以及AI企業間資金兜兜轉轉的「循環交易」。
這些都不是最容易讓人興奮的話題。可當市場忙着討論算力需求還會增長多少時,馬克斯在想的還有:如果未來的收入不如預期,錢由誰來還?損失又由誰來承擔?
文章裏還有一處很有意思的細節。他請Claude給AI產業不同領域的可預測性打分。Claude認爲,技術繼續進步的方向相對容易預測,卻只給自己所屬的前沿模型實驗室打了2分(滿分10分)。
馬克斯覺得這有點諷刺。
這也正是整篇文章反覆回到的區別:相信AI會改變世界,不等於能夠判斷誰會賺到錢、賺多少,更不等於今天無論什麼價格都值得買。
他一共提出了11個問題,卻沒有把它們整理成11個確定的答案。他仍然相信AI有巨大的潛力,也不認爲因爲前景難以預測,投資者就應該置身事外。只是面對不確定性,他越來越關心:哪些事情我們真的能夠判斷,哪些風險值得承擔,又應該爲此付出什麼價格?
考慮到這幾天圍繞英偉達發生的猝不及防的劇情,大家應該對當下AI投資的不確定性和風險有了進一步的刷新認知。嗯,也許是長期投資者的機會,但誰知道呢……
無論如何,把兩篇備忘錄放在一起讀,這一次絕對是2.0版本的味道。
超級值得認真學習。mark並分享之。
一個門外漢對人工智能的思考
霍華德·馬克斯/文
我們應該投資人工智能嗎?如果要投,又怎樣才能明智地投資? 這就是我想在這篇備忘錄裏討論的問題。
一方面,我不是技術出身,也不認爲自己對人工智能的了解高於一般人。
說到科技投資,我同樣不敢自稱內行。但另一方面,AI是我們這個時代最重大的發展,也可能成爲人類歷史上影響最深遠的事物之一。
投資者不能不認真思考它。
先說明自己的侷限,接下來我想分享一些思考,提出那些反覆困擾我的問題(它們並不都與AI投資直接有關),再談談我的看法。
我的知識不足以讓我給出確定的答案,但把這些問題集中梳理一遍,希望仍能有所幫助。
如今AI消息接踵而來,AI及相關公司的證券價格也大起大落。我無意緊跟每一天的變化,因爲我要談的是AI的長期前景,而不是明天的股價。
投資,說到底就是把錢投向那些有望從未來變化中獲益的地方。爲了做到這一點,大多數投資者都會依賴預測。但不是所有事情都同樣容易預測,也不是每個人都同樣善於預測。
因此,如果要根據對未來的預期投資AI,而我認爲我們眼下能依靠的也只有這些預期,就必須同時考慮:我們認爲未來可能發生什麼,以及我們有多大把握判斷正確。
我過去寫過,自上而下的投資者必須對經濟、行業、公司和市場的前景都判斷正確。假設他們在每個層面判斷正確的概率都是60%,這恐怕已經算是樂觀的估計,那麼四項判斷全部正確的概率是多少?如果它們彼此獨立,答案只有13%(0.6⁴)。
對於AI,重要的變量多得不同尋常,每一個都讓投資決策更加複雜。投資AI,至少需要在一定程度上判斷對技術如何演進、算力需求如何變化、競爭格局如何形成、誰會從中獲益、融資是否可得,以及這一切何時發生。
在我看來,這些關鍵因素都格外難以判斷。那麼,一整套投資邏輯最後被證明正確的概率有多大?讀下去時,不妨把這個問題放在心裏。
最後請記住三件事:(一)我們不可能了解一項投資的全部情況;(二)最大的錯誤,往往發生在人們自以爲無所不知時;(三)不能因爲對未來的認識不完整,就完全裹足不前。
爲了獲利而承擔風險,本來就是投資者的職責。承擔多少風險,以什麼方式承擔,每個人都要自己決定。但考慮到AI的巨大潛力,我們也不能只因前景不明就置身事外。
01 問題一:AI究竟是怎麼做到這些事的?
在進入更具體的討論之前,我想先談一個宏觀的、與金融無關的問題。我覺得它特別有意思。因爲對這方面一無所知,我去請教了Anthropic的Claude。以下是它回答中的一部分:
我們幾乎完全清楚AI由什麼構成、是怎樣被造出來的,但出人意料的是,我們對它究竟怎樣做到它所做的事情,卻知之甚少……我們也知道訓練的方法:讓它閱讀海量文本,猜測下一個詞;每猜錯一次,就對數十億個內部參數作一點微調。如此重複數萬億次……沒有人事先寫好它回答問題的規則。這些規則是在一次次微調中自行形成的,散佈在數十億個單獨看毫無意義的數字裏。我能想到最貼切的說法是:這些系統是「生長」出來的,不是「設計」出來的。
研究「可解釋性」的學者確實取得了進展。例如,他們發現,模型寫押韻詩時會先選定韻腳,再寫出整句詩。這說明它會預先規劃。但研究者目前只能解釋內部過程的一小部分。這就像手裏有市場每一筆交易的完整記錄,卻仍不知道價格爲什麼漲跌……當我解釋自己如何得出答案時,研究發現,這套解釋並不總是符合內部真正發生的過程。
比如,模型被問到如何做加法時,也許會講一套教科書上的算法,但它內部的做法可能完全不同。所以,最誠實的總結是:我們造出了某種類似心智的東西,可以徹底檢視它,卻仍不能完全解釋它。至於它如何解釋自己,其可靠性或許也不比人類解釋自己時更高(有意思的是,這裏Claude說起話來像一個人)……
在試着回答下面的問題時,不妨先想一想:真的有人了解AI究竟如何運作嗎?AI將怎樣演進,會獲得什麼能力,又會在何時獲得?人們會怎樣使用它?它會如何改變使用者的盈利能力?
投資者未必需要弄清所有這些事。但據我了解,對它們真正有深刻認識的人並不多。既然如此,又有誰能可靠地回答接下來的問題?
02 問題二:AI將能做什麼?
AI最擅長的事情,就是不斷演進。
就在幾年前,人們對AI能力的概括大致是:掌握過去發生過的事情,識別歷史規律,對這些規律加以推演,再用來完成任務。僅憑這些能力,AI已經給編程等領域帶來巨變,也有望改變我們熟悉的許多生活方式。
但現在,AI已遠不止於此,它開始具備一種或許可以稱爲「推理」的能力。
單是這一點,就帶來了許多既讓人興奮、又令人望而生畏的問題。AI究竟能發揮多大潛力,取決於其中一些問題的答案:
• 能否讓AI的運作體現我們的偏好、價值觀和目標,還是它會遵循自己的一套?
• 我們能否指望AI誠實、謙遜、合乎道德,而且忠誠可靠?它會準確客觀,還是容易受到影響和操縱?當它犯錯或不知道答案時,會坦然承認嗎?它會質疑我們,而不是一味迎合嗎?它會不會成爲人類的威脅,轉而追求自己的利益?
• 在創造力、原創性、審美、主觀判斷和直覺方面,它會表現如何?它能否進行我所說的「第二層次思維」,以不同於大多數人、也更高一層的方式思考,從而找到更好的辦法?
• 它能否像人一樣思考未來,展開天馬行空的想象?
• 能否要求它提供一手資料,而不只是引用已經發表的材料,並讓它提出反方論據?
• 一個模型能否包攬所有事情,還是不同模型各有所長?如果是後者,我們又該怎樣選擇?
• 通用人工智能(AGI),也就是能夠做人類所能做的一切的AI,是否會成爲普遍標準?所謂AGI,是達到普通人的水平,還是超過90%的人,抑或與世界上最聰明的人相當?換句話說,AI也會有高低不同的知識水平,也有自己不知道的事情嗎?
這些問題都關係到,未來我們會把哪些工作託付給AI。
03 問題三:誰會賺到錢?
正如禾倫·巴菲特在科技泡沫期間談到互聯網時所指出的,改變世界的技術,未必能讓投資者賺錢。
我們知道AI會提高效率,但它會提高盈利能力嗎?又會提高誰的盈利能力?如果幾種AI模型在同一領域都能達到同樣的智能水平,它們的服務會不會變成沒有差別、只能比拼價格的商品?如果會,企業利潤率和投資回報率是否會不斷受到擠壓?那樣的話,AI帶來的經濟利益,也許更多落在使用者手裏,而不是供應商手裏。這對投入AI基礎設施的數萬億美元資金的回報意味着什麼?
反過來,某些AI公司會不會掌握一種能力,進而取得壟斷地位,其產品對別的企業取得成功,甚至維持生存都不可或缺?如果會,想想它們能有多大的定價權。(今天,大型芯片製造商英偉達和台積電正賺取巨額利潤,足以說明強大競爭地位的價值。)
最後,我很少聽人討論AI會不會被徵稅,又會怎樣被徵稅。
AI最可能帶來的影響之一,是取代勞動者;而政府需要彌補原來從這些勞動者身上取得的稅收。
那麼,誰能保證AI不會像人一樣被徵稅? 如今許多高收入者承擔的綜合稅率達到50%甚至更高。AI會落在哪一檔稅率裏?
04 問題四:未來的競爭格局會怎樣?
我們能知道哪些公司會成功嗎?能有多大把握?今天領先者的護城河究竟有多深?
AI最令人吃驚的特點之一,就是進步之快。
尤其讓我印象深刻的是,今天領先的模型實驗室OpenAI和Anthropic,幾年前對我們多數人而言還幾乎聞所未聞。如果公司可以在AI領域這麼快異軍突起,它們難道就不會同樣迅速地被後來者取代,或者至少受到挑戰?
如果這種情況可能發生,再想想那些所謂「科技巨頭」的資源和潛力:亞馬遜、微軟、Alphabet、Meta和甲骨文。這些老牌巨頭誰會贏?還是會有我們從未聽說過的公司勝出?甚至是今天還不存在的公司?
回想20至25年前,當年的領先者在今天仍然領先的概率有多大。微軟、亞馬遜、蘋果和谷歌成功穿越了那個時代,Napster、雅虎和網景卻掉了隊。在技術快速變化的行業裏,守住領先地位並不容易。
再把AI的新穎性和進步速度考慮進去,問問自己:今天的AI領先者,五年或十年後仍然領先的概率有多大?如果競爭格局真可能發生這樣的變化,那麼今天持有領先企業的股份,究竟值多少錢?
05 問題五:這些公司究竟能賺多少錢?
價值投資者會估算一家公司未來的利潤或現金流,把它們折現到今天,再與當前股價比較。要預測未來的利潤,就必須回答這樣一些問題:
• 產品能賣出多少?
• 每件產品能賣什麼價?
• 每件產品的生產成本是多少?
• 需要把多少利潤再投入下一代產品的開發?
• 最後,公司的投資回報率會是多少?
評估任何一家公司,都繞不開不確定性。但評估AI企業時,還得面對一些特別新鮮的問題:
• 產品究竟能做什麼,客戶會怎樣使用?
• 它會按普通商品定價,還是能以獨特、不可或缺的產品身份定價?
• 芯片能用多久?數據中心要按多快的速度計提折舊?
• 如今這場飛速推進的支出競賽,還會持續多久?
• 企業賺的錢,能不能讓今天投入的資本獲得不錯的回報?
我可能記錯了,但回想自己在20世紀70年代分析綜合企業集團,或在1999年至2000年研究互聯網和電子商務時,我不記得曾爲這麼多、這麼大的不確定性傷過腦筋。那些生意在當年也新奇、複雜,可與AI相比,似乎簡單明瞭得多。
所以我想問:我們真能預測今天的科技巨頭和領先前沿模型實驗室在2030年會賺多少錢嗎?更不用說那些眼下大部分還只是構想的公司。投資是不是非得能較準確地預測利潤?如果作出了預測,我們又該有多大信心?如果做不到,又該怎樣考慮投資AI公司?
最近我常用這樣一個問題來檢驗預測:告訴我,你認爲某家AI公司五年後的每股收益會是多少。你敢不敢打賭,實際結果會落在你預測值上下50%的範圍之內? 比如你預測每股10美元,你有多大把握相信,實際數字會在5至15美元之間?
06 問題六:數據中心的前景如何?
過去,數據中心是數字倉庫,用來儲存資料、託管計算機應用和網站。如今,「數據中心」,或者說「AI工廠」,逐漸變成了AI工作的場所。它們就像汽車工廠,是AI能力的生產基地,從存儲資料、訓練模型,到提供系統運行時間,也就是「算力」,都在這裏完成。
數據中心是AI產業發展的關鍵一環。但建設數據中心,以及由此提供算力,都受到物理條件和其他因素的制約。
AI的前景令人興奮,但有人可能更願意以謹慎的方式參與。與其投資新技術的開發商和銷售商,不如投資看得見、摸得着的基礎設施。這就像淘金熱裏賣鎬頭和鏟子,而不是猜哪個淘金者能找到金子。
理論上,這樣做不必太在意最後誰勝出,因爲不管誰贏,都離不開基礎設施。今天算力供不應求,也讓投資數據中心顯得更有吸引力。不過,還有幾個問題必須考慮:
• 說到基礎設施,我們很容易想到「磚瓦水泥」。正是這種實實在在的感覺,讓數據中心看起來像AI領域比較安全的投資。但一座數據中心的成本中,建築物本身,也就是「外殼」,其實只佔很小一部分。大頭是芯片,也就是GPU。而這部分成本及其淘汰過時的風險,通常由數據中心的使用者承擔。
• 要找到並買下足夠大的地塊,開發商還得跨過監管門檻,面對不願在自家附近建數據中心的居民的反對。
• 數據中心必須有可用的光纖連接,才能把推理服務送到用戶那裏。
• 建設者還得應對電力、冷卻設備和施工服務可能出現的瓶頸。
• 如果融資難以獲得,數據中心的建設速度就會受限;未來項目的融資成本也可能高得出人意料。
有意思的是,這些瓶頸會給想建數據中心的企業製造麻煩,限制它們的擴張。反過來,算力供給增長一旦受到約束,已經建成或未來有能力建成的數據中心,反而可能賺得更多、價值更高。
上週,多項暫停數據中心建設的措施獲得通過,就說明這種限制正在出現。
關鍵是,數據中心並不是一筆十拿九穩的投資。
明智的投資者得找到能避開上述不確定性、又不至於因過度建設而陷入算力過剩的機會。
與所有投資一樣,數據中心投資者中會有贏家,也會有輸家。但考慮到AI產業的特點,我想贏家的成功和輸家的失敗,可能比一般「基礎設施」投資更加懸殊。
07 問題七:我們是否應該擔心對這個行業的過度依賴?
如今,AI對投資環境的影響遠超它自身所佔的份額。這給所有投資者,乃至所有經濟參與者,都帶來了很大的不確定性,而不只是那些投資AI的人。
• AI只佔美國經濟的一小部分,卻貢獻了遠超其體量的經濟增長。
• 眼下AI對GDP增長的貢獻,絕大多數來自資本開支,主要是建設數據中心。這部分支出正快速增加,而其他建築活動卻在萎縮。
• 截至今年6月30日,在連續14個季度裏,「七巨頭」的利潤增速都超過標普500指數的其他成分公司。
• 一些AI公司投資其他AI相關公司的股權,獲得了巨額收益,成爲標普500指數盈利的重要貢獻者。FactSet報告稱,第二季度Alphabet與亞馬遜從股權投資中合計獲得1510億美元收益,主要來自Anthropic和SpaceX(後者如今已包括xAI)。
• AI對整體利潤的影響並不止於產業內部。零部件供應商的盈利同樣強勁,AI行業及相關行業的員工拿着工資去付房租、買食品和汽車,也把影響傳導到遠離AI的領域。
• AI對股市漲幅的貢獻同樣遠高於其比重。據摩根大通統計,自2024年1月以來,42家AI相關公司貢獻了標普500指數大約三分之二的股價漲幅。
• 這些趨勢疊加起來,使標普500指數的權重高度集中於少數AI與科技公司。
這裏最值得注意的是,今天支撐經濟與市場的因素,並不夠多元。AI敞口像一道異常強大的「斷層線」,貫穿許多投資組合,甚至可能左右整個投資環境。
無論是芯片壽命、公司戰略還是算力需求,只要其中出現不利變化,都可能牽一髮而動全身。過度依賴單一行業,顯然會讓經濟和股市比依靠廣泛增長動力時更加脆弱。
1977年至1978年,邁克爾·米爾肯(Michael Milken)開創了投資級以下債務的發行,帶動整個投資行業接受這樣一種觀念:只要潛在回報足以補償風險,承擔風險就有其合理性。
他的思路有兩塊基石:一是額外的收益率,有可能補償違約債券造成的損失;二是充分分散投資,不能讓少數幾次違約毀掉整個投資組合的回報。
可今天,股票市場和債券市場都嚴重依賴一個因素:AI能否成功。
08 問題八:這對信用市場意味着什麼?
高盛的數據顯示,今年以來,全球AI相關債務發行已接近6000億美元。其中既有科技巨頭髮行的債務,也有數據中心及項目融資,還有其他與AI有關的借款人發行的債務。
大約4000億美元進入了美國投資級債券市場,佔該市場全部新發債券的五分之一以上。這使AI相關債券在彭博美元投資級公司債指數中的權重升至約12%。美國高收益債券市場的相應比重約爲6%,科技巨頭並不直接在這個市場發債。
毫無疑問,AI相關債務發行是今年資本市場最重大的變化之一。
未來一段時期,AI平均每年似乎還需要約1萬億美元新增資本,其中數千億美元很可能繼續通過發債籌集。AI對債務資本的需求,將怎樣影響利率?
對科技巨頭和前沿模型實驗室來說,擴大產能、開發新產品勢在必行,它們也不希望給競爭對手留下機會。因此,即使利率比預期高,也可能不能因此放慢AI投資。
換句話說,資金再緊、成本再高,它們恐怕也得接受融資條件。
過去,經濟學家常談「擠出效應」,指的是政府大量借債,使民間部門難以取得需要的資金。
可現在,我覺得,對利率不太敏感、願意付出任何必要代價的科技巨頭,其借債需求反倒可能推高政府的融資利率。我們迄今看到的利率上升,難道沒有這方面的原因嗎?
同樣,股票市場能否每年提供數千億美元新增股權資本,來補充企業自身的現金流?
過去十年裏,有八年美國傳統IPO的融資總額不到500億美元。兩個例外是2020年,接近800億美元,以及繁榮的2021年,達到1400億美元。
我懷疑,一年之內市場能提供的新增資本總歸有限。AI對債務和股權資本的龐大胃口,最終難道不會爭奪同一筆錢嗎?
過去,科技巨頭那些利潤豐厚的非AI業務,創造了大量自由現金流,讓它們幾乎沒有債務、現金充裕,信用評級也很高。現在不同了:它們開始消耗現金儲備和當期現金流,也借入越來越多的錢。
憑藉強勁的投資級評級,它們眼下仍可以輕鬆爲AI擴張融資。但如果這種情況持續下去,它們的信用狀況或評級會不會改變?那些今天依賴高評級放貸、隨後看着借款人槓桿率不斷上升的人,又該怎麼辦?
有些數據中心項目之所以能獲得融資,是因爲租戶是擁有投資級評級的科技巨頭;另一些債務則以芯片作抵押。但投資者必須特別注意某些數據中心租約裏的「退出條款」。例如,如果數據中心的可靠運行率未達到99.9%,租戶或擔保人可能有權終止其義務。
還要注意另一種風險:用來抵押的芯片,可能沒有那筆債務活得久。
那麼,這個行業所謂的「循環交易」(circular transactions),又會有什麼影響?說的是企業爲購買自己產品的客戶提供融資。芯片製造商、科技巨頭、前沿模型實驗室和數據中心開發商之間,頻繁出現借貸與採購相互交織的交易。
有時,錢從A流到B,又回到A;有時從A流到B,再拿去爲C融資,而C又把錢花在A身上。
如果各方沒有這種利益關聯,它們還會以正常商業條件達成這些交易嗎?還是供應商在補貼買家,藉此支撐產品需求、保護市場份額?這種相互依賴又藏着什麼風險?
還有,科技巨頭藉助特殊目的載體(SPV)舉債,把債務留在表外,這會怎樣影響它們的信用狀況?母公司究竟有沒有爲這些債務兜底?
最後,在一項令人興奮的技術進步引發市場狂熱的時候,大舉借債會帶來什麼後果?歸根到底,幾股力量正在彙集:
• AI企業有強烈的借債意願;
• 投資者熱衷AI,因此願意放貸;
• 如前所述,資本市場對AI的風險敞口高度集中;
• AI行業參與者之間存在所謂的「循環交易」。
向AI企業提供貸款的人,正面對一個新時代:債務集中於單一行業,行業基本面飛快變化,而償債前景又高度依賴未來算力銷售收入。
貸款人必須格外警惕:自己支持的借款人是否具備足夠的信用質量,融資結構與條款是否穩妥。
09 問題九:AI究竟有多大程度可以預測?這些問題能回答嗎?
我在過去的備忘錄和《週期》(Mastering the Market Cycle: Getting the Odds on Your Side)一書中都寫過:面對未來,光有預測還不夠。除了預測本身,還得判斷它成真的概率。
在我看來,AI技術複雜、前所未有,變化速度又驚人,因而預測正確的概率格外低。
我想量化AI的可預測性,又擔心這超出了自己的本事。於是,我請Claude幫忙,從1分到10分給AI打分:1分是完全不可知,10分是完全能夠預測。它的回答很有啓發性。
Claude結合前面提到的那些不確定性,作出瞭如下總結(粗體爲我所加):
我的總體判斷是:AI作爲一個整體,大約得3分。 不過,這個分數掩蓋了兩方面的差異。發展方向相對容易預測,也許能得6到7分:技術會不斷進步,並擴散到整個經濟中。真正決定投資者能否賺錢的因素,卻遠沒有那麼容易預測,大約只有2分:變化會有多快,利潤會有多大,又會落到誰手裏。
我還請Claude給AI行業各個細分領域的可預測性打分,並找出傳統經濟中大致可以與之相比的行業。下面是它所謂的「主觀判斷」:
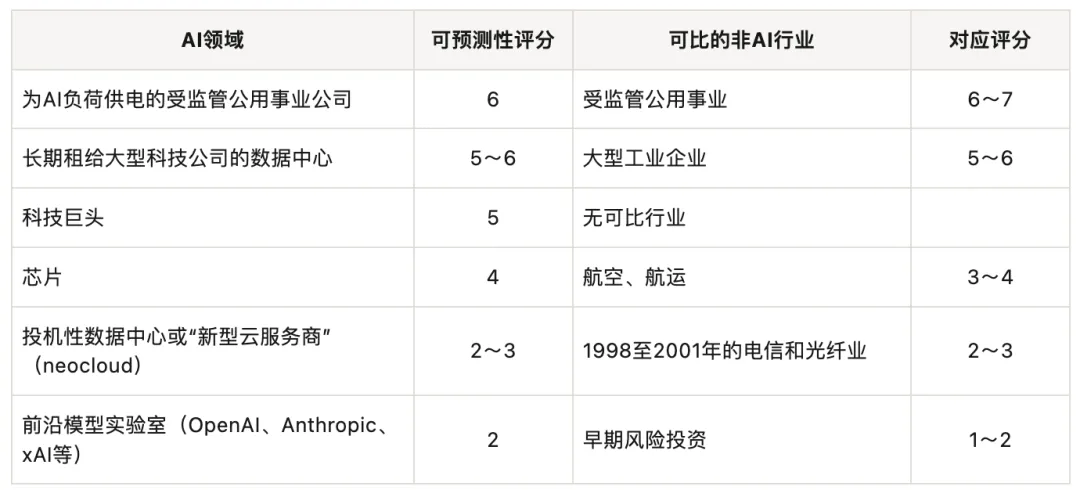
最讓我意外的是,前沿模型實驗室只得2分。在我看來,這幾乎就是「無法預測」。這些公司令人印象深刻,也似乎領先很多。
但Claude提醒我:「這類生意接近於非成即敗。資本需求巨大,單位能力的售價不斷快速下降,能否建立持久的護城河也不清楚。」
想到Claude本身就屬於Anthropic,是不是有點諷刺?
更耐人尋味的是,按照Claude的判斷,這些不確定性最大的投資標的,在私募市場上似乎反而享有溢價。OpenAI和Anthropic都已提交IPO申請。等它們進入公開市場,股票會如何定價、之後又會怎樣交易,值得關注。
還要記得,第二季度推高標普500指數盈利的那些股權投資收益,如前面所述,有很大一部分與這個被Claude稱爲「最不可預測」的領域有關。這些收益究竟能持續多久?
談到可預測性,我還想借機說說地緣政治。對AI而言,這通常就是「中國問題」。
幾乎所有最先進的芯片都來自台積電。美國限制向中國出售最先進的芯片,這促使中國提供低價模型,與能力更強的美國模型爭奪市場。如果局面發生變化,美國的競爭地位會怎樣?中國芯片會趕上、甚至超過今天的領先產品嗎?中國是否有一天能夠阻礙,甚至阻止臺灣芯片銷往美國?對中國意圖的擔憂,會不會讓人們更難爲AI行業設立安全護欄?
顯然,AI有太多事情是投資者不知道、也無法預測的。關鍵的問題是,你願意承擔多少風險,又以什麼方式承擔?
AI產業由許多不同部分組成。按照Claude的評分,一端是我們對其前景幾乎摸不清的前沿模型實驗室;另一端是租約可靠的數據中心及其電力供應商,後者的可預測性大致與大型工業企業和受監管的公用事業公司相當。
10 問題十:AI是泡沫嗎?
最近幾周,人們開始擔憂前面討論過的一些問題。投資環境裏出現了多種不利因素:通脹、聯邦政府的赤字和債務、隨之上升的利率,以及似乎難以解決的伊朗戰爭。
在這些普遍性問題之外,還有一些AI特有的因素:
• 新模型帶來的競爭,功能更簡單、價格更低的模型,低價中國模型,以及可以免費下載的開源模型;
• 每個「詞元」(token,模型使用量的計價單位)的價格下降;
• 算力使用量的增長可能放緩;
• 公司披露的銷售增長不及預期;
• 一些公司槓桿過高、嚴重依賴未來融資。
行情好的時候,人們很容易忽略這些問題。一旦投資者的平靜心態被打破,它們就足以讓人憂心。
於是,我們又看到了我常說的現象:現實世界裏的事情,往往只是在「相當好」和「不那麼好」之間波動;可在投資者心裏,它們卻會從「完美無缺」一下變成「毫無希望」。今天AI投資者擔心的事情並不新鮮,只是市場環境變了,足以讓這些問題蒙上陰影。
雖然這個話題已經爭論了一年多,我自己也參與其中,但人們還是不斷問:AI是不是泡沫?
首先得說清楚什麼叫泡沫。我的定義是:非理性的狂熱,導致不審慎的行爲、過度投資,以及爲參與其中付出過高的價格。
我認爲,和任何圍繞技術進步形成的泡沫一樣,AI泡沫至少要從三個角度來看:技術本身是不是被捧得過高,最後可能讓人失望?企業現在花的錢是不是太多,註定無法帶來足夠回報?投資者是不是承擔了太大的風險,併爲這個領域的投資機會付出太高的價格?
要判斷這些事情,很大程度上取決於前面那些問題的答案。自從今年2月我上次寫AI備忘錄以來,我不認爲這些方面有太大變化:
• 我仍相信AI是一項強大、影響深遠的技術,會以我們今天甚至無法想象的方式改變企業、經濟和生活。就技術而言,它不是幻覺。
• 人們花了很多時間討論,未來究竟需要產生多少收入,才能證明今天的資本開支合理。但在弄清AI會怎樣被使用、誰會賺錢之前,我們還不能判斷企業花這些錢是否明智。
• 同樣,只有掌握了足夠的信息,可以合理估算企業利潤和基礎設施的盈利能力,我們才有可能判斷今天的股價是否合理,債券提供的收益率是否合適。
圍繞AI有許許多多的問題,其中一些我已經在前文列出。但最關鍵的,其實可以歸結爲一個相當複雜的問題:
AI能否給用戶帶來足夠大的價值,進而支撐足夠多的算力銷售和足夠高的算力價格,讓投入其中的數萬億美元獲得合理回報?如果能,回報又會落在哪些公司手裏?
我和一些自己認爲真正懂行的人聊過,得出的結論是:現階段,要回答這個問題,恐怕很大程度上還是靠信念。
這讓我想起據說出自美國經濟學家兼作家斯圖爾特·蔡斯(Stuart Chase)的一句話:
相信的人,無須證明;不相信的人,再多證據也無法使其信服。
我想來想去,實在找不到比這更貼切的話,來概括圍繞AI的這些疑問。
在我看來,至少一代人以來,AI是對投資者影響最深遠、也最難預測的一項發展。 但不確定,並不意味着投資者就該把它排除在外。
正確的回應不是裹足不前,而是兩件事:第一,在選擇策略、確定倉位和承擔風險時,保持與不確定性相稱的謙遜;第二,即使不能確定未來,也願意採取行動。
AI投資的不同領域,需要回答不同的問題。
投資前沿模型實驗室股權的人,也許得在技術進步、競爭地位、定價能力、未來盈利以及估值上都判斷正確。而根據長期合同爲數據中心融資的貸款人,要判斷對的事情可能少一些,但關鍵因素完全不同:租戶的信用狀況、合同條款、電力是否充足,以及資產的殘值。
因此,一個重要問題是:「哪些問題,是我或我的機構真正擅長回答的?對於那些我沒有相應專業能力判斷的不確定性,我又願意承擔哪些?」
其他條件相同時,如果價格相對於內在價值足夠低,較大的不確定性也可以被投資者接受。至少在理論上,Claude給出的那些可預測性較低的領域,如果比更容易預測的領域便宜得足夠多,反而可能成爲更好的投資機會。
說到底,明智投資很大程度上取決於價格。但請注意,對AI而言,前面提出的種種疑問,讓我們很難估算內在價值,自然也很難判斷是否便宜。
爲了把前面的討論串起來,最後我留下一組問題,供大家作決定時參考。不過請注意,這些問題適用於所有投資,而不只是AI:
• 爲了獲得可以接受的回報,需要有多少件事同時朝正確的方向發展?
• 如果我的核心假設錯了,我可能損失多少?
• 我承擔的哪些風險得到了補償,哪些風險只是我自行承擔?
• 當前價格已經包含了多少樂觀預期?
• 這筆投資會怎樣改變我整個投資組合的風險狀況?它會放大我已承擔的風險,還是幫我分散風險?
有句老話,我覺得用在AI上再合適不過:「有兩種投資者會虧大錢:一種是什麼都不知道的人,另一種是什麼都知道的人。」
在AI這個領域,承認自己並非無所不知,尤其重要。AI一定會帶來許多意外,但它們不一定讓人難以承受。真正值得想的是:一筆AI投資令人失望的概率有多大……不令人失望的概率,又有多大?
最後,我想用前幾天偶然讀到的一段精彩文字來收尾:
有人說,眼前的未來有太多問號,何不等事情明朗些再行動? 你一定熟悉那套說辭:「在眼下的不確定性消除之前,先留着錢,暫不買入」,等等。在拿它當作心理依靠之前,先面對兩個不那麼令人愉快的事實:未來永遠不會明朗;當股票市場形成令人安心的樂觀共識時,你往往得爲它付出極高的價格。不確定性,實際上是長期價值買入者的朋友。
用這段話結束一篇關於AI的備忘錄,還有比這更合適的嗎?
不過,這段話來自我保存最久的一份資料。那是禾倫·巴菲特歷久彌新的智慧,刊登在1979年8月6日的《福布斯》雜誌上。
我總是很樂意讓禾倫來收尾。
編輯/rice