①在基準情景下,到2030年,全球服務器CPU總市場規模將達到1250億美元,在樂觀情景下,這一數字高達2830億美元;②到2030年,在基準情景下,新增DRAM需求約74EB,在牛市情景下,新增需求可能達到221EB;③2026年一季度已經成爲「AI智能體爆發季度」。
財聯社5月12日訊(編輯 夏軍雄)摩根士丹利在最新研報中指出,隨着Agentic AI(AI智能體)的爆發,AI基礎設施正從以GPU(圖形處理器)爲主,轉向「CPU(中央處理器)+內存+系統協同」架構。
摩根士丹利此前在4月19日的報告中就強調了這一趨勢,隨後在5月11日發佈的最新研報中大幅上調了全球服務器CPU和內存市場規模預測。
 該行預計,在基準情景下,到2030年,全球服務器CPU市場規模將達到1250億美元,新增DRAM(動態隨機存取存儲器)需求則將達到74EB。
而在樂觀情景下,到2030年,全球服務器CPU市場規模最高可能達到2830億美元,新增DRAM需求甚至可能達到221EB,約爲當前全球市場規模的近5倍。
AI智能體正在重塑數據中心架構
摩根士丹利認爲,市場此前普遍低估了智能體對AI基礎設施的影響。
過去兩年,AI資本開支幾乎完全圍繞GPU展開。但如今,行業開始意識到,Agentic AI並不是「給GPU旁邊加幾個CPU」那麼簡單,它將促使整個數據中心架構發生根本性變化。
報告指出,未來AI數據中心將形成「雙層架構」。
第一層是GPU Rack,負責模型訓練與推理等高密度計算任務。
第二層則是全新的Agentic CPU Rack,負責Agent編排、數據處理、工具調用、任務協調以及內存管理等工作。
打個比方,GPU負責「思考」,而CPU負責「組織行動」。
報告稱,Agentic AI時代注重的是整個系統架構的協調能力,未來企業部署AI Agent時,核心競爭力將來自更強的CPU編排能力、更低延遲的數據通路、更高效的網絡協同以及更大的內存容量。
大幅上調CPU市場規模預測
基於AI智能體需求爆發,摩根士丹利大幅提高了全球服務器CPU市場預期。
報告預計,在基準情景下,到2030年,全球服務器CPU總市場規模將達到1250億美元,相比此前約1000億美元的預測明顯上修;而在樂觀情景下,這一數字甚至高達2830億美元。
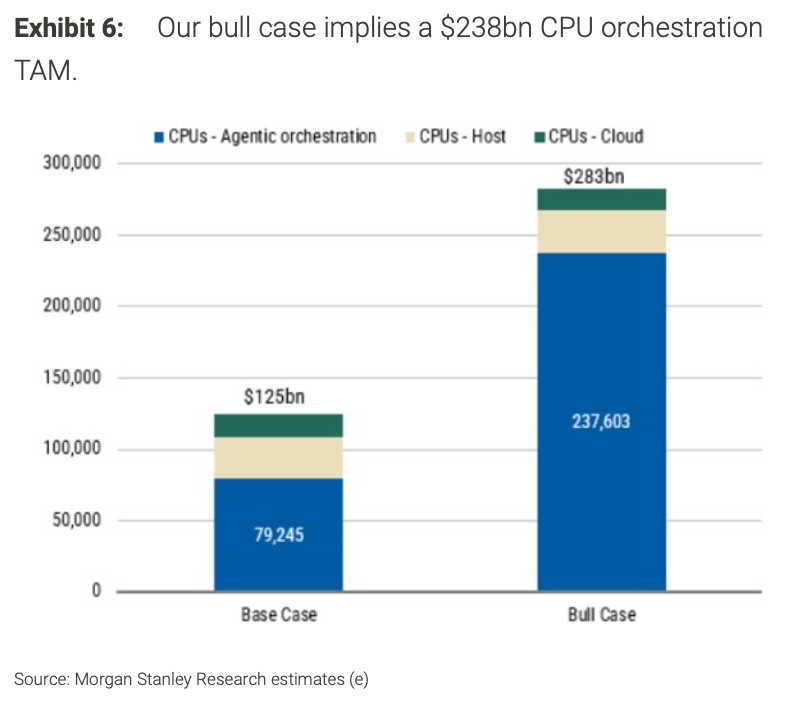
(摩根士丹利對服務器CPU市場的預測)
其中,新增需求主要來自「編排型CPU(Orchestration CPU)」。
摩根士丹利認爲,未來AI工作負載將不再是單輪推理,而是大量Agent併發運行、多步驟任務協同,這將顯著提升CPU需求。
該行預計,全球知識工作者AI滲透率將從2026年的78%提升至2030年的99%;AI併發任務數量將在2026至2030年間實現176%的複合增長;單次AI會話中的智能體數量,可能從目前的約6個增加至2032年的接近100個。
與此同時,CPU核心數也將快速增長。單CPU核心數將從2025年的64核增長至2030年的270核以上,到2032年甚至可能達到366核。
由於核心數提升,CPU平均售價(ASP)也將持續上升,2027年超過2000美元,2030年達到3000美元以上。
DRAM需求或迎來歷史級擴張
除了CPU,摩根士丹利認爲,市場更低估了AI智能體I對DRAM內存的影響。
報告指出,AI智能體需要長上下文能力、持久記憶、RAG(檢索增強生成)、KV Cache以及中間狀態存儲。這些都高度依賴CPU側DRAM。
因此,AI內存需求將不再侷限於HBM(高帶寬內存),而會向普通DRAM和服務器SSD擴散。
根據摩根士丹利的最新預測,到2030年,在基準情景下,新增DRAM需求約74EB;牛市情景下,新增需求可能達到221EB。
而作爲對比,2026年全球DRAM市場規模僅約45EB。
換而言之,在牛市情景下,新增需求相當於當前全球DRAM市場規模的近5倍。
報告還指出,三星電子和SK海力士等存儲廠商正在推動與大型科技公司簽訂3至5年的長期供貨協議(LTA)。
摩根士丹利認爲,這意味着內存產業週期可能從傳統的「強週期行業」,逐步轉向更長期、更穩定的AI資本開支驅動模式。
科技巨頭已開始全面押注AI智能體
摩根士丹利指出,2026年第一季度已經成爲「AI智能體爆發季度」。多家科技巨頭近期業績均釋放出明顯信號。
AMD在最新業績中表示,AI智能體正在推動數據處理、編排以及並行執行需求快速增長,服務器CPU市場將在2030年超過1200億美元。
Arm則表示,其面向AGI場景的新型CPU需求增長速度遠超預期,相關訂單規模已超過20億美元。
最具代表性的案例來自Meta與亞馬遜AWS。Meta已與AWS合作部署數千萬個Graviton CPU核心,用於AI智能體工作負載。據亞馬遜稱,這類任務屬於典型的「CPU-intensive(CPU密集型)」應用。
與此同時,微軟首次提出「Agentic Computing Era(智能體計算時代)」概念。谷歌母公司Alphabet則推出了Gemini Enterprise Agent Platform以及Agentic Data Cloud,並宣佈投入7.5億美元推動Agent生態建設。
編輯/Deng