
①AI資本開支並未見頂,美銀預計2030年AI基礎設施投資規模可達3-4萬億美元;②$英偉達 (NVDA.US)$未來幾年仍將保持行業主導地位;③AI時代瓶頸正從算力轉向存儲,HBM市場2030年將增至1680億美元;④DRAM與NAND未來幾年難現嚴重過剩,存儲行業有望擺脫傳統週期股邏輯。
財聯社6月2日訊(編輯 夏軍雄)在美國銀行全球科技大會(BofA Global Tech Conference)召開前夕,美銀發佈最新半導體行業展望報告,圍繞人工智能(AI)數據中心、存儲器、半導體設備和模擬芯片四大領域梳理了市場最關注的爭議與投資機會。
美銀認爲,AI基礎設施建設仍處於早期階段。隨着AI應用從雲計算廠商逐步向企業客戶、政府機構以及主權AI項目擴散,到2030年全球AI基礎設施投資規模有望從目前約1萬億美元,進一步擴大至3-4萬億美元。
 在這一背景下,AI數據中心、存儲器、半導體設備以及模擬芯片行業都將迎來新的增長機遇。
AI數據中心邁向1.7萬億美元市場
美銀預計,到2030年全球AI數據中心繫統市場規模將達到1.7萬億美元以上,較2025年的2640億美元增長超過六倍。
從結構來看,AI服務器仍將是最大的支出方向。到2030年,AI服務器市場規模預計達到1.3萬億美元,佔整個AI數據中心市場約75%;網絡設備市場規模約3160億美元,佔比約20%;存儲市場規模約820億美元,佔比約5%。
其中,AI加速器仍是最大的受益領域。美銀預計,到2030年全球AI加速器市場規模將達到約1.17萬億美元,較2025年的1965億美元實現大幅增長。
英偉達仍將主導AI算力市場
在 $谷歌-C (GOOG.US)$ 和$亞馬遜 (AMZN.US)$的引領下,越來越多雲廠商開始自研ASIC芯片,市場開始質疑 $英偉達 (NVDA.US)$ 能否繼續長期主導AI芯片領域。
美銀認爲,ASIC主要適用於超大規模雲廠商,而英偉達憑藉CUDA生態系統、軟件平台以及企業級解決方案優勢,仍將在未來幾年保持行業主導地位。
報告預計,到2030年英偉達仍將佔據約65%至70%的AI加速器市場份額。相比之下,ASIC廠商整體市場份額約爲20%至25%,其中$博通 (AVGO.US)$有望成爲最大受益者, $美國超微公司 (AMD.US)$ 則預計維持5%至10%左右的市場份額。
美銀認爲,隨着AI逐步向企業市場滲透,英偉達的軟件生態優勢將變得更加重要。
CPU價值獲得重估
美銀在報告中強調了CPU在AI時代的重要性。
隨着Agentic AI(AI智能體)開始執行越來越複雜的任務,系統需要承擔更多推理調度、任務編排、數據處理以及工作流管理功能,而這些環節都需要CPU參與。
報告預計,到2030年全球服務器CPU市場規模將達到1250億美元,較2025年的270億美元顯著增長。
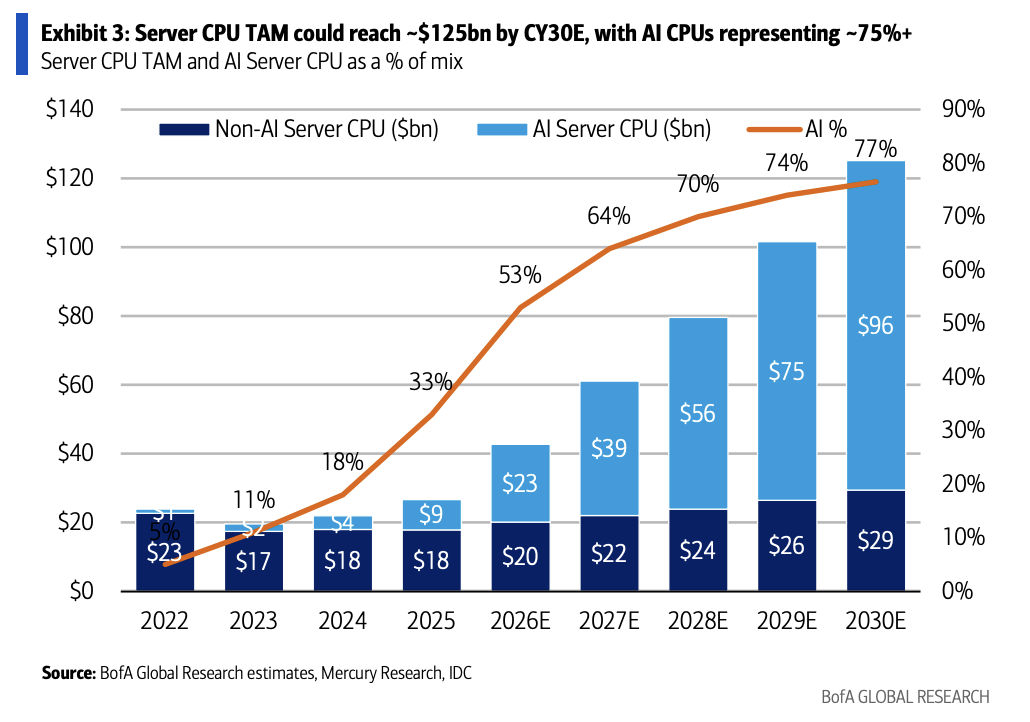
(美銀對服務器CPU市場的預測)
其中,專門用於AI系統的CPU市場規模預計將從2025年的90億美元增長至2030年的960億美元,年均增速超過60%。
美銀同時預計,AI服務器前端節點將加速從傳統x86架構向ARM架構遷移。英偉達即將推出的Vera CPU以及ARM生態擴張,可能成爲未來幾年服務器市場的重要變化方向。
AI資本開支仍在上修
市場最關注的問題之一,是當前AI資本開支熱潮是否能夠持續。美銀認爲,目前來看答案依然是肯定的。
數據顯示,過去一年市場對全球雲廠商資本開支預測持續上調。最新預測顯示,全球主要雲廠商2026年資本開支將達到約8060億美元,2027年進一步增至約1萬億美元。
與此同時,$微軟 (MSFT.US)$、 $亞馬遜 (AMZN.US)$ 、 $谷歌-C (GOOG.US)$ 和$甲骨文 (ORCL.US)$等公司均披露了創紀錄的訂單積壓規模。
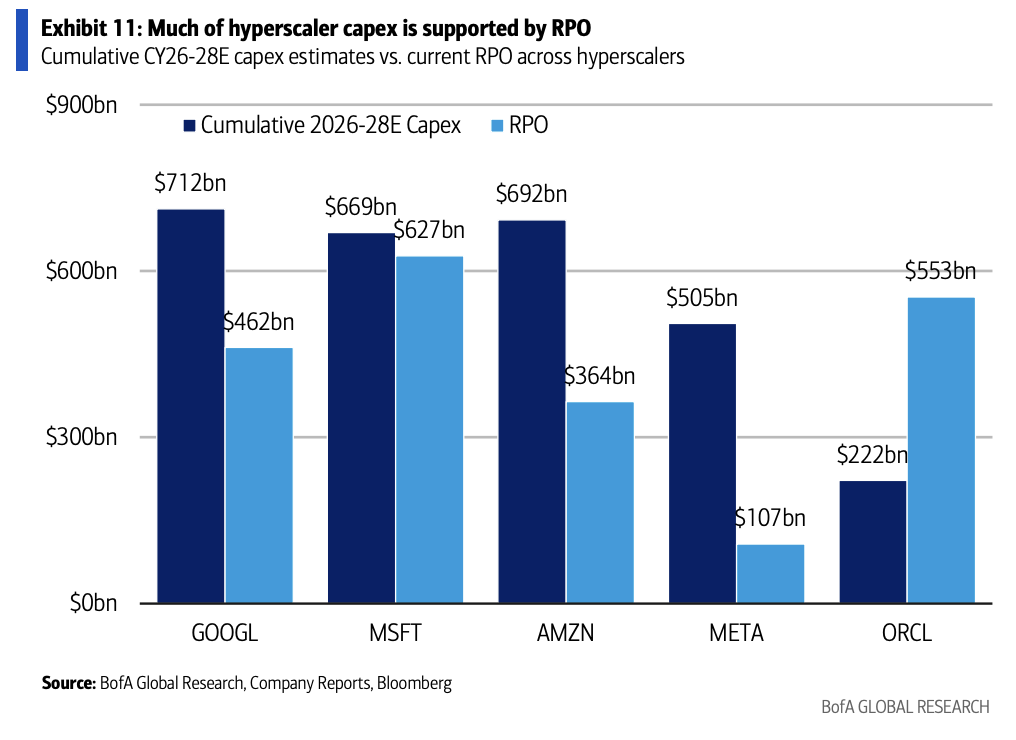
(微軟、亞馬遜、谷歌和甲骨文的資本開支與積壓訂單)
微軟商業剩餘履約義務(RPO)已達到6270億美元;亞馬遜AWS積壓訂單達到3640億美元;谷歌雲積壓訂單超過4600億美元;甲骨文RPO達到5530億美元。
美銀認爲,這些長期訂單正在爲未來數年的AI資本開支提供堅實支撐。
此外,OpenAI與Anthropic等前沿模型公司的收入增長也進一步驗證了AI需求的持續擴張。
隨着Agentic AI推動推理需求快速增長,未來Token消耗量可能較傳統聊天機器人提升10倍至1000倍,從而持續拉動算力需求。
HBM市場規模有望突破1600億美元
報告稱,AI產業鏈的核心瓶頸正在從算力逐漸轉向存儲。
在長上下文、高併發、多步驟推理等場景下,系統需要頻繁讀取模型權重和KV Cache緩存,導致內存容量和帶寬的重要性快速提升。
尤其是在Agentic AI場景中,系統需要長期保存狀態信息,使得內存需求隨用戶數量、查詢次數以及Agent數量同步增長。
相比計算能力,存儲需求增長速度正在變得更快。
受益於AI推理需求快速增長,高帶寬內存(HBM)成爲未來幾年最重要的成長賽道之一。
美銀預計,到2030年全球HBM市場規模將達到1680億美元,而2025年僅爲350億美元,未來五年複合增長率達到37%。
單顆AI加速器搭載的HBM容量也將持續提升。報告預計,平均HBM容量將從2025年的187GB增長至2030年的464GB,CAGR達到20%。
即將推出的英偉達Vera Rubin平台單顆加速器預計將搭載288GB HBM4,進一步推動行業需求增長。
存儲行業或擺脫傳統週期模式
美銀認爲存儲行業正在發生結構性變化,有望擺脫過去「大漲大跌」的傳統週期模式。
報告指出,當前限制存儲產能擴張的因素不僅包括資本開支,還包括先進封裝能力、潔淨室建設、電力供應以及地緣政治等因素。
雖然 $三星電子 (005930.KR)$ 、$SK海力士 (000660.KR)$和 $美光科技 (MU.US)$ 均在擴大投資,但大量資本開支實際上被用於建設廠房和潔淨室,而非立即形成新增產能。
以美光爲例,公司2026財年資本開支預計超過250億美元,但大部分新增支出將用於基礎設施建設,真正形成規模化產能貢獻可能要等到2028年以後。
基於供需模型測算,美銀預計到2028年前DRAM和NAND市場均不會出現明顯供給過剩,產品價格波動也將顯著低於歷史週期。
半導體設備與模擬芯片迎來新機會
對於半導體設備行業,美銀認爲市場關注點已經從2026年轉向2027年至2028年的增長持續性。
隨着先進製程複雜度提升、AI客戶群體擴大以及全球晶圓廠建設持續推進,美銀預計到2030年全球半導體銷售額有望達到2萬億美元,對應晶圓廠設備市場規模可達到2500億美元。
與此同時,模擬芯片行業也已進入新一輪復甦週期。
美銀認爲,AI數據中心電源系統升級以及800V電力架構普及,將爲功率半導體帶來新的增長動力。相關市場在2026年至2027年有望實現60%至80%的增長,成爲模擬芯片領域最具吸引力的方向之一。
編輯/Deng