行情速览
周三盘前,市场焦点正转向宏观经济,刚刚公布“小非农”ADP数据低于预期,美国8月ADP就业人数增加3.8万人,为1月来最小增幅,低于市场预期的4.8万人。
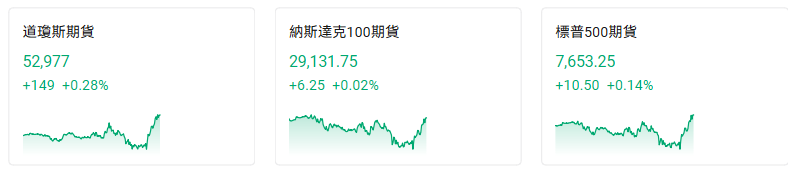
股指期货短线波动不大,盘前均实现转涨,截至发稿,道指期货涨0.25%,纳斯达克100期货涨0.02%,标普500期货涨0.14%。
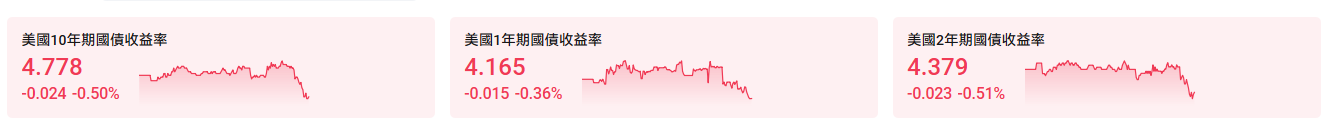
美国国债收益率有所回落。
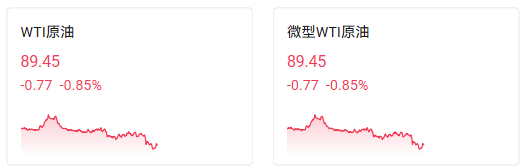
 油价小幅下跌。
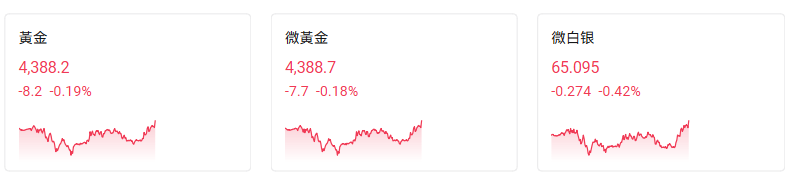
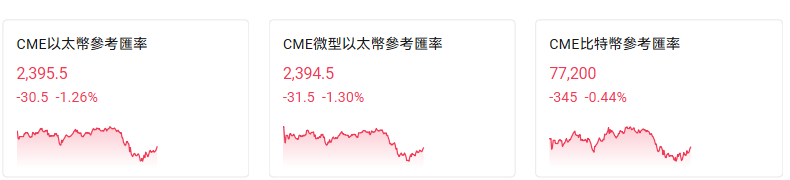
黄金、白银贵金属以及比特币、以太坊在数据公布后有所上涨。
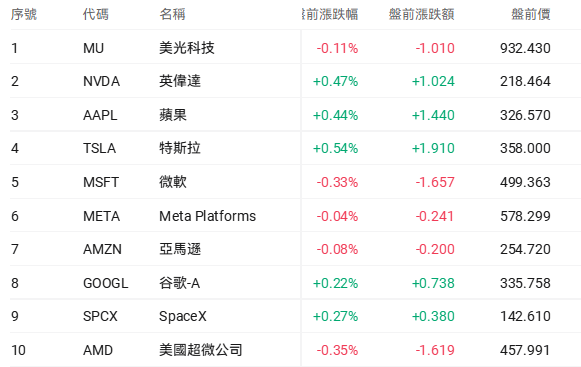
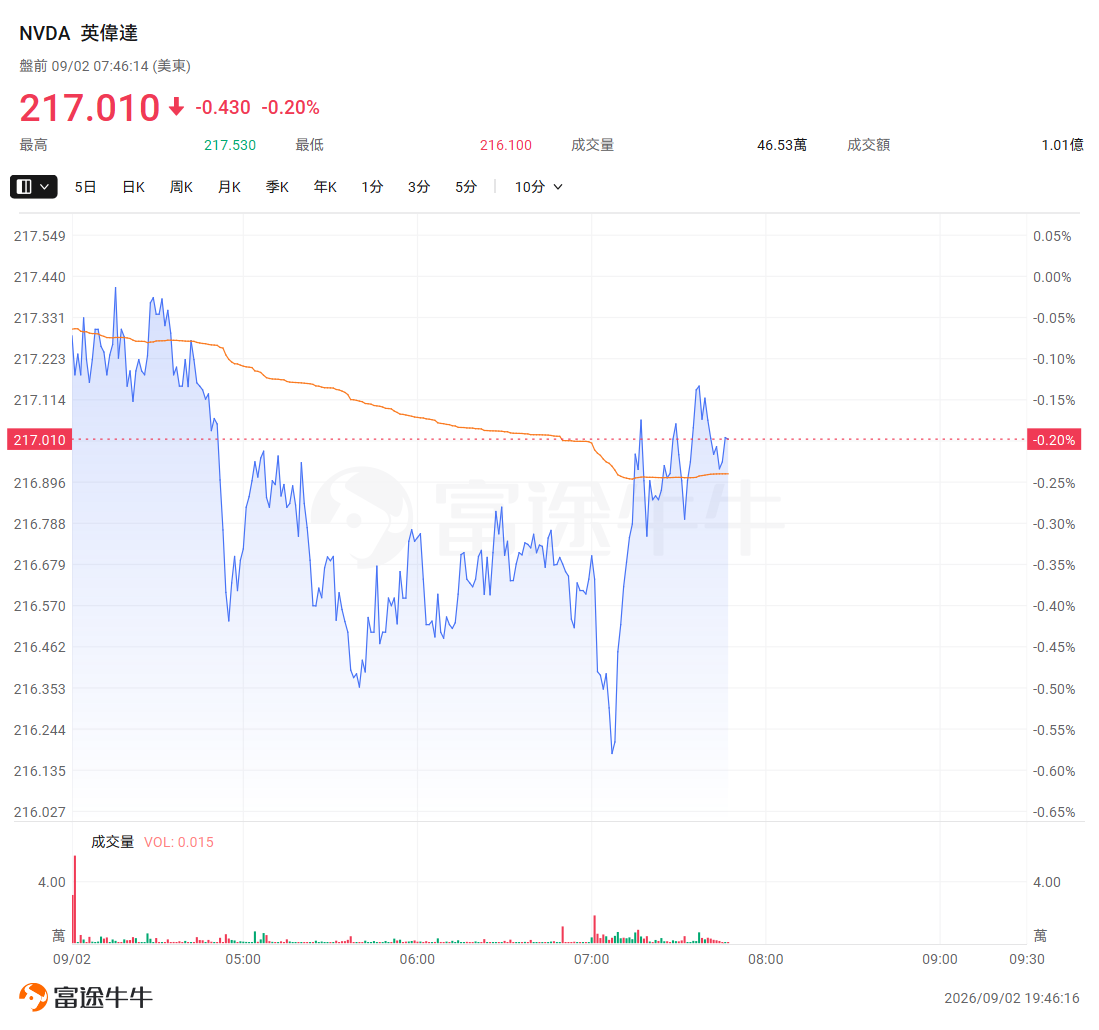
$明星科技股(LIST2518.US)$盘前转涨,英伟达涨0.47%。
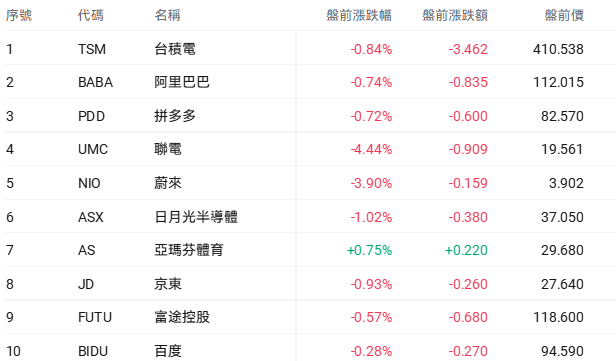
$热门中概股(LIST2517.US)$盘前走低,阿里巴巴、拼多多跌0.7%。
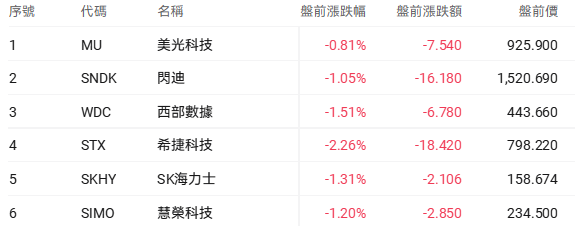
$存储概念(LIST23925.US)$ 集体回调,希捷科技跌超2%。
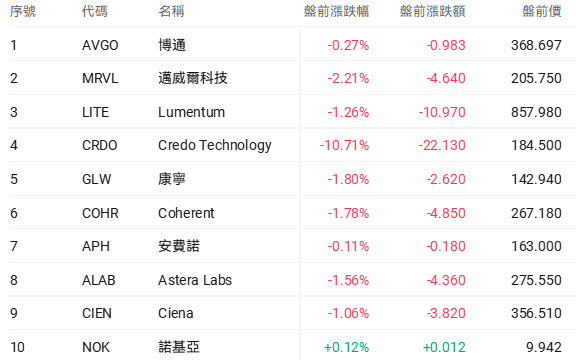
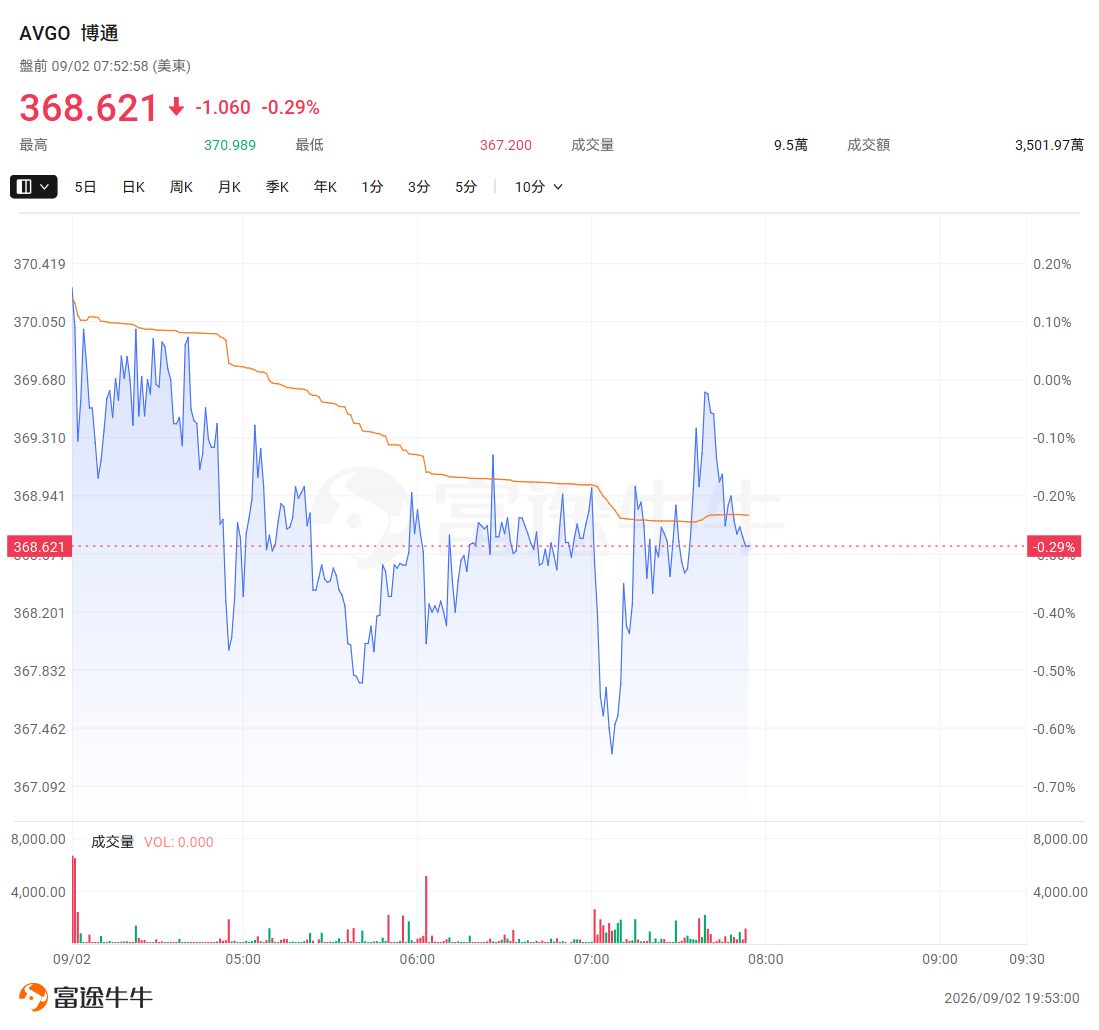
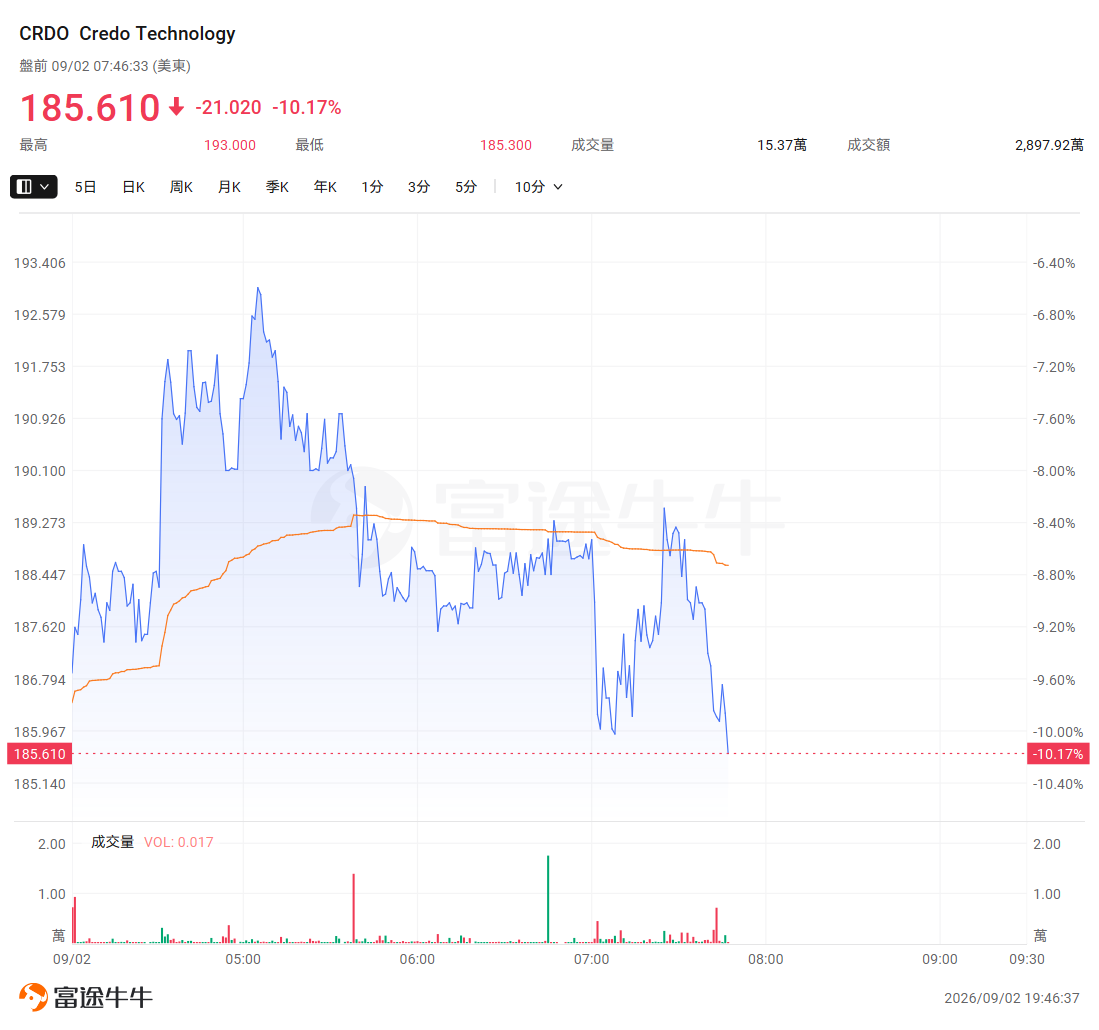
$光通信(LIST23979.US)$继续承压,CRDO绩后跌超10%,博通跌0.27%今日盘后放榜。
个股消息
阿贝尔:AI数据中心成伯克希尔能源重大机遇
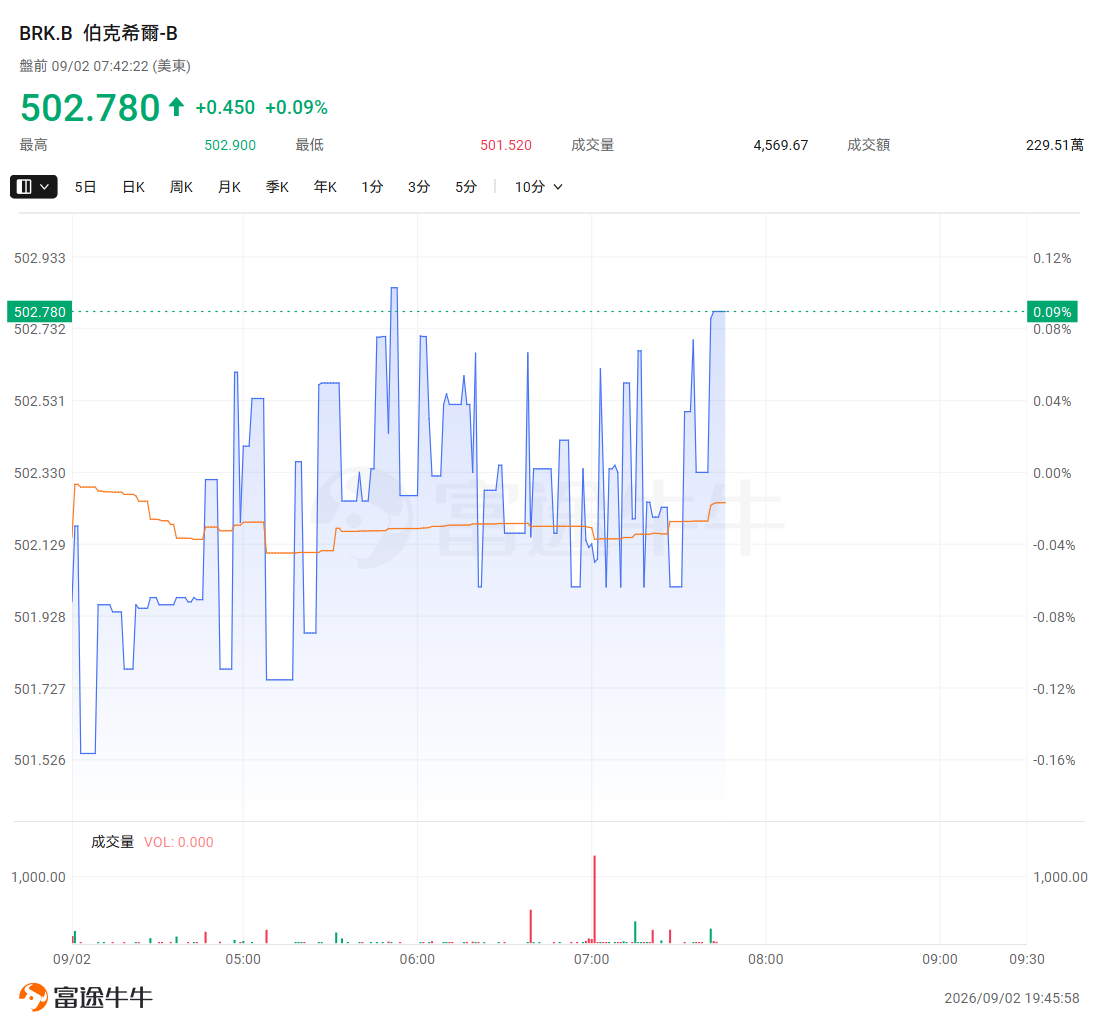
$伯克希尔-B(BRK.B.US)$ 哈撒韦首席执行官格雷格·阿贝尔表示,人工智能数据中心是伯克希尔哈撒韦能源业务的重要机会,公司愿意承接超大规模企业数据中心的能源需求。此外,伯克希尔哈撒韦对谷歌母公司Alphabet的大规模投资,也受到后者人工智能优势的推动。周三,阿贝尔接受CNBC采访时,谈及公司对谷歌母公司Alphabet的大规模投资,并称这家科技巨头是人工智能领域的“重要参与者”。他表示,伯克希尔能够清晰看到人工智能正在如何影响旗下各家公司,而谷歌在这一新兴技术领域的地位也十分强劲。
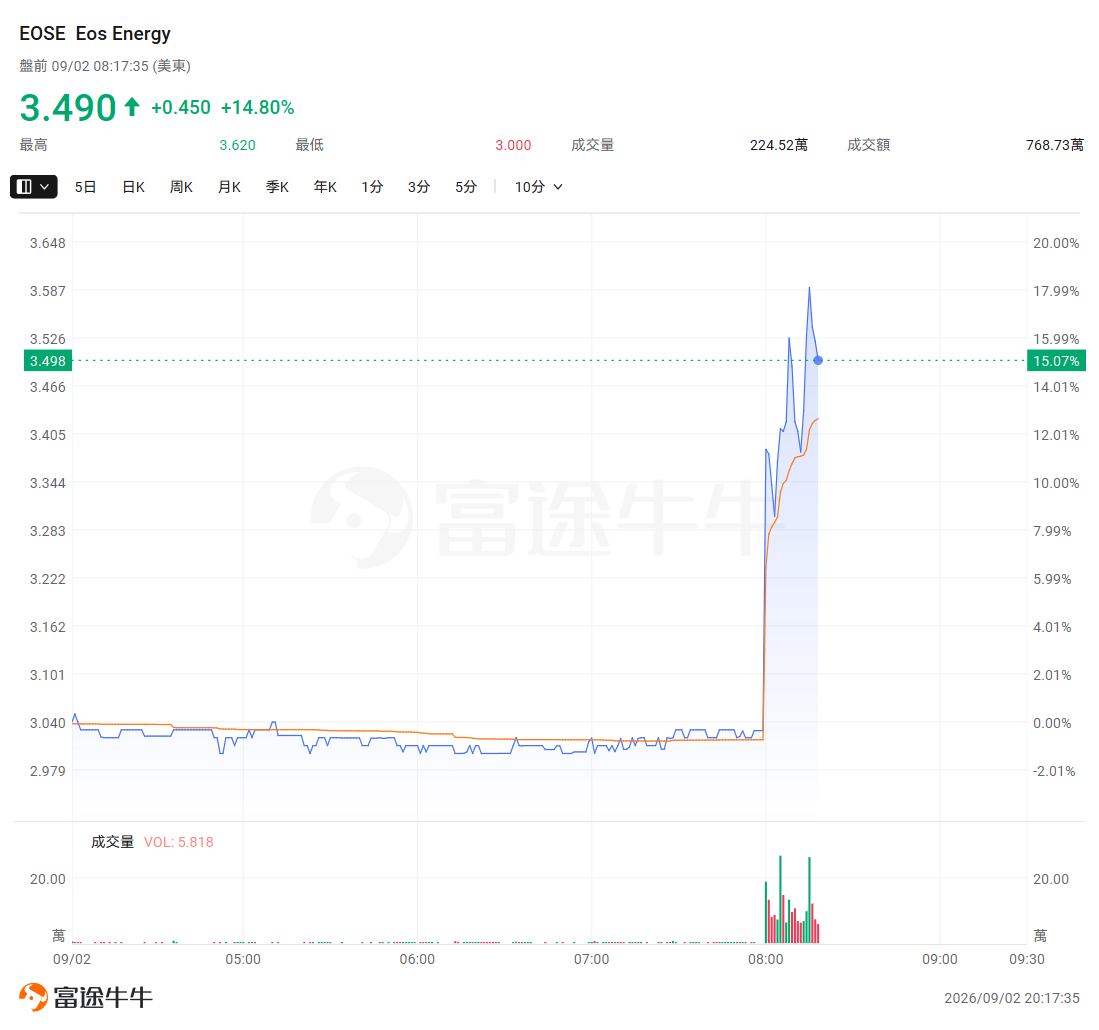
EOS能源盘前大涨17%,与谷歌联手MN8为西弗吉尼亚数据中心配套长时储能
$谷歌-C(GOOG.US)$ 与MN8 Energy、$Eos Energy(EOSE.US)$达成合作,将在西弗吉尼亚州建设光伏与储能一体化项目,为PJM电网新增可调度清洁电力,并支持谷歌当地规划中的数据中心。项目包括86兆瓦光伏、70兆瓦/280兆瓦时锂离子储能,以及10兆瓦/100兆瓦时Eos Z3锌基长时储能系统,后者可连续储电10小时,也是西弗吉尼亚州首个商业规模长时储能项目。谷歌将采购项目产生的电力、容量及清洁能源属性。光伏设施预计2028年投运,锂电及锌基储能分别于2029年和2030年启用;项目资本投入最高约3.5亿美元。
英伟达投资者会议:FY28若不受供应限制,业务规模或翻倍
摩根大通在最新报告中指出,在最近的投资者会议上, $英伟达(NVDA.US)$ 投资者关系与战略财务副总裁Toshiya Hari表示,公司提出FY28同比增长70%的框架,背后并非单一客户或单一业务驱动,而是超大规模云厂商、新兴云服务商、AI实验室、主权AI以及企业和本地部署等多类需求共同推动。管理层之所以提前给出跨年度增长框架,一个重要原因是市场一致预期与公司内部判断之间存在明显差距。如果这一预期差持续存在,可能影响供应链合作伙伴的产能规划。更值得关注的是,Hari直言,如果不存在供应限制,英伟达业务增速本可以超过100%。
戴尔增长逻辑变了!高盛:AI驱动企业换机,传统服务器需求超预期爆发
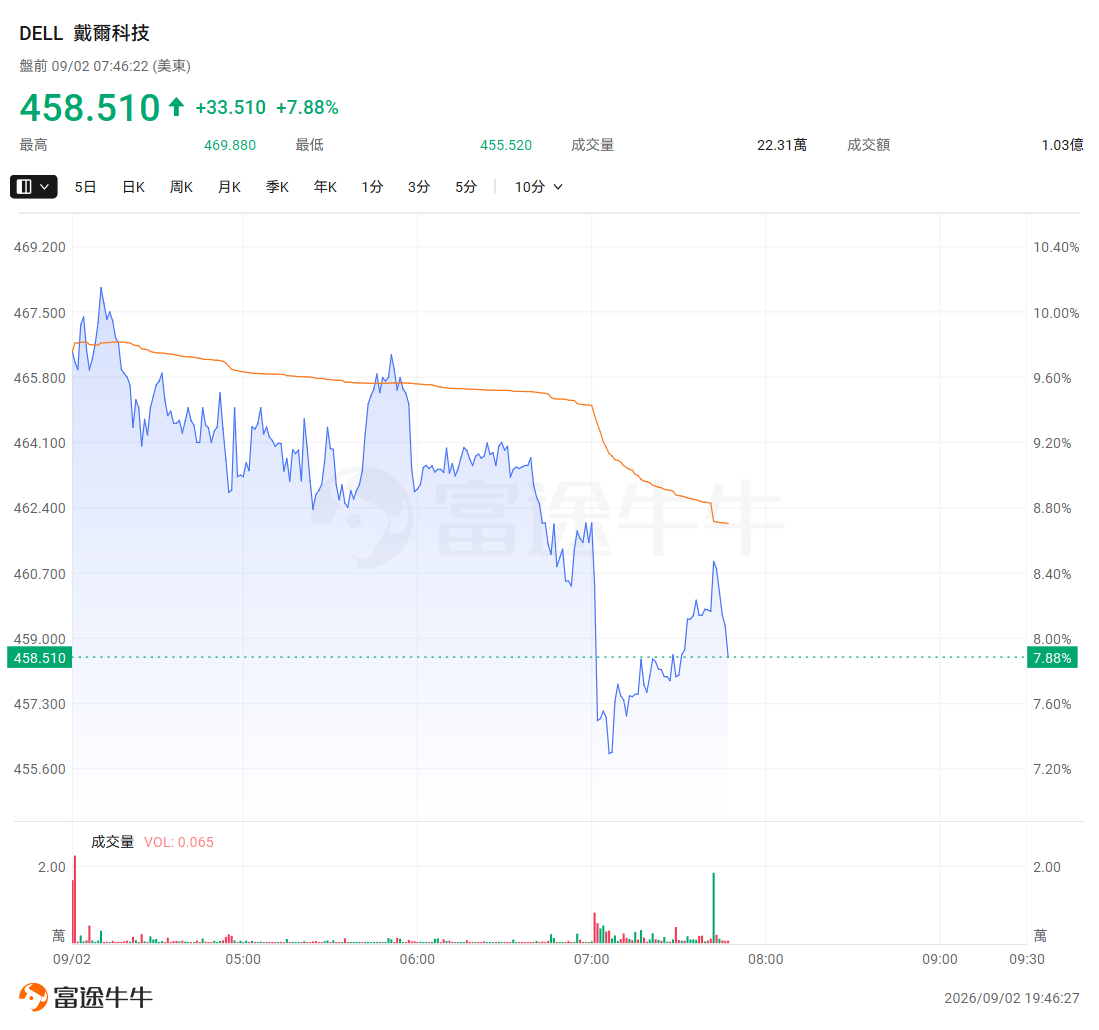
AI需求与企业IT硬件换机潮的双轮驱动,正在重塑戴尔的增长曲线。 $戴尔科技(DELL.US)$ 2027财年第二季度(F2Q27)业绩全面超预期。公司Non-GAAP每股收益达7.04美元,大幅超越高盛预估的4.96美元。高盛指出,利润率超预期主要来自三方面:规模效应摊薄固定成本、产品结构优化(自研IP存储产品及商用高端PC占比提升),以及严格的运营管控。高盛评论认为,企业IT硬件的持续换机需求与AI相关基础设施投入的叠加,为戴尔提供了差异化的长期增长支撑。高盛认为,戴尔在AI服务器部署规模与交付复杂度方面的能力,有助于其在AI服务器市场维持并巩固竞争优势。
Anthropic拟挑战SpaceX IPO纪录,毛利率成支撑算力承诺关键
Anthropic若要超越 $SpaceX(SPCX.US)$ 创下的IPO纪录,发行估值需高于1.8万亿美元,融资规模则需超过包含绿鞋机制在内的860亿美元。公司第二季度营收由第一季度47.3亿美元增至逾115亿美元,7月年化营收运行率突破650亿美元,并录得正向调整后营业利润。增长主要由Claude Code及企业级API需求推动,企业客户贡献约80%营收。不过,Anthropic已分别与Lambda、 $Hut 8(HUT.US)$ 及Nscale签订合计约800亿美元算力协议。PitchBook高级分析师Harrison Rolfes估算其毛利率约44%,认为需提升至接近 $微软(MSFT.US)$ 约70%的水平,才能长期覆盖延伸至2030年后的算力承诺;相关现金流、客户集中度及合同期限仍待S-1文件披露。
博通今夜放榜,AI芯片收入与谷歌合作成焦点
$博通(AVGO.US)$ 将于美股周三盘后公布第三财季业绩。市场预计营收约294亿美元,同比增长逾84%;每股收益约3.24美元,同比增长约92%。关注重点包括定制ASIC及AI网络收入、与 $谷歌-C(GOOG.US)$ 的TPU合作稳定性,以及公司能否进一步明确2027财年AI芯片收入超过1000亿美元的实现路径。摩根大通分析师Harlan Sur认为,市场对博通竞争地位及谷歌引入其他芯片合作伙伴的担忧被夸大。
Credo Q1电话会:AEC仍是基本盘,光学业务正成为新核心增长引擎
光互联巨头 $Credo Technology(CRDO.US)$ 于周二美股盘后公布了最新业绩。财报显示,在截至2026年8月1日的2027财年第一财季,该公司营收同比增长114.7%至4.79亿美元,高于分析师平均预期的4.72亿美元。Credo管理层在财报电话会议上的讲话表明,AI基础设施仍处于高速扩张期,Credo正从以AEC为核心的高速互连供应商,向覆盖铜互连、光学DSP、硅光子、完整光学收发器及下一代NPO/Scale-up连接方案的“系统级连接平台”升级,光学业务将成为未来最重要的增长引擎。
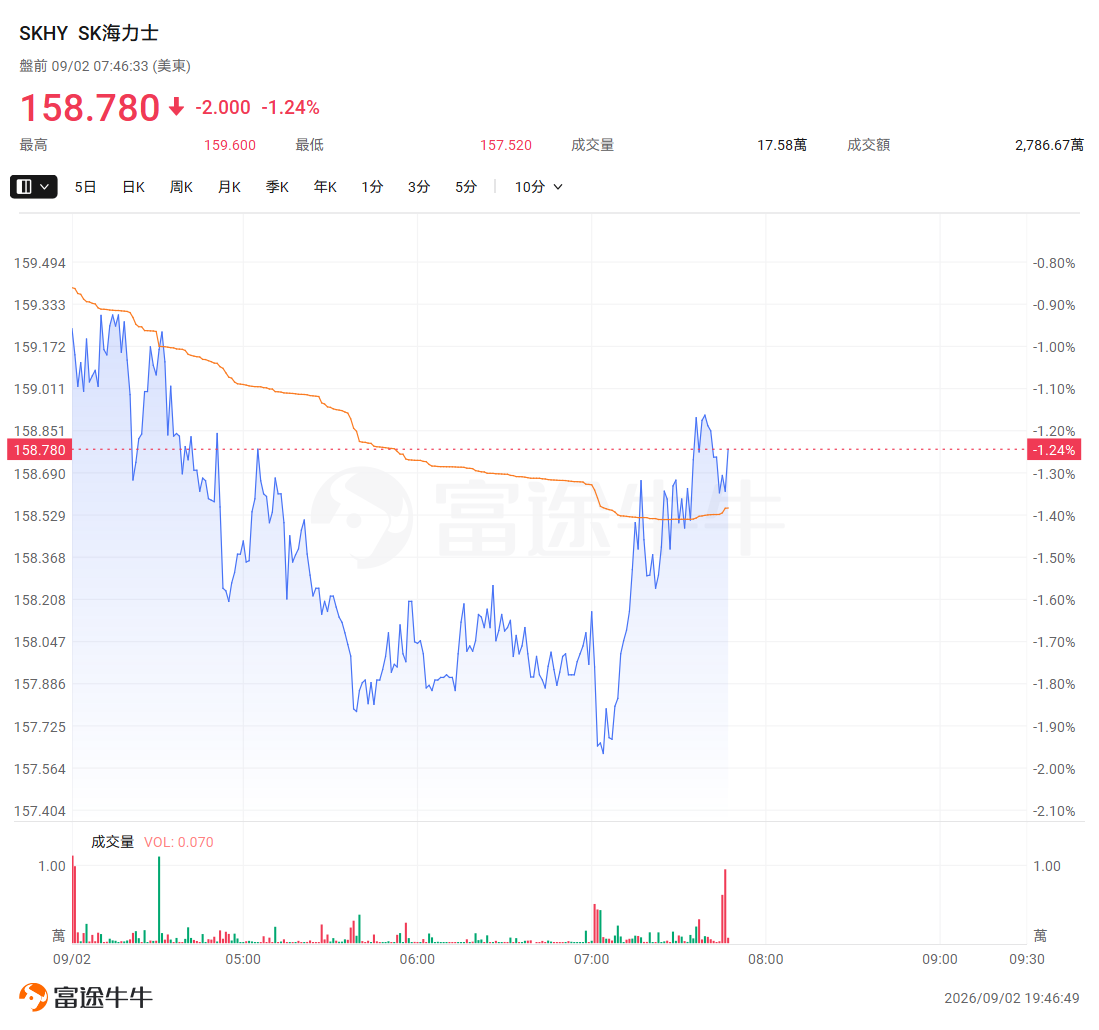
SK海力士联手铠侠?崔泰源:联合生产是“一种选择” 亦探讨在日建厂
SK集团董事长崔泰源最新称,正在考虑 $SK海力士(SKHY.US)$ 与日本半导体巨头 $铠侠(285A.JP)$ 控股联合生产,崔泰源称该合作是“一种选择”。他还透露,SK集团也在考虑在日本建设工厂。在9月2日接受媒体采访时,崔泰源称铠侠是一家“实力雄厚的企业”,并表示愿意在联合生产、研发(R&D)以及供应链共享等领域展开合作。SK海力士目前在NAND闪存生产方面与铠侠存在竞争,不过其同时也间接持有了铠侠的股份。铠侠原为东芝旗下的半导体部门。今年8月,铠侠的最大股东由东芝变更为一家由美国投资基金管理的特殊目的公司(SPC),而SK海力士持有该SPC发行的可转换债券。
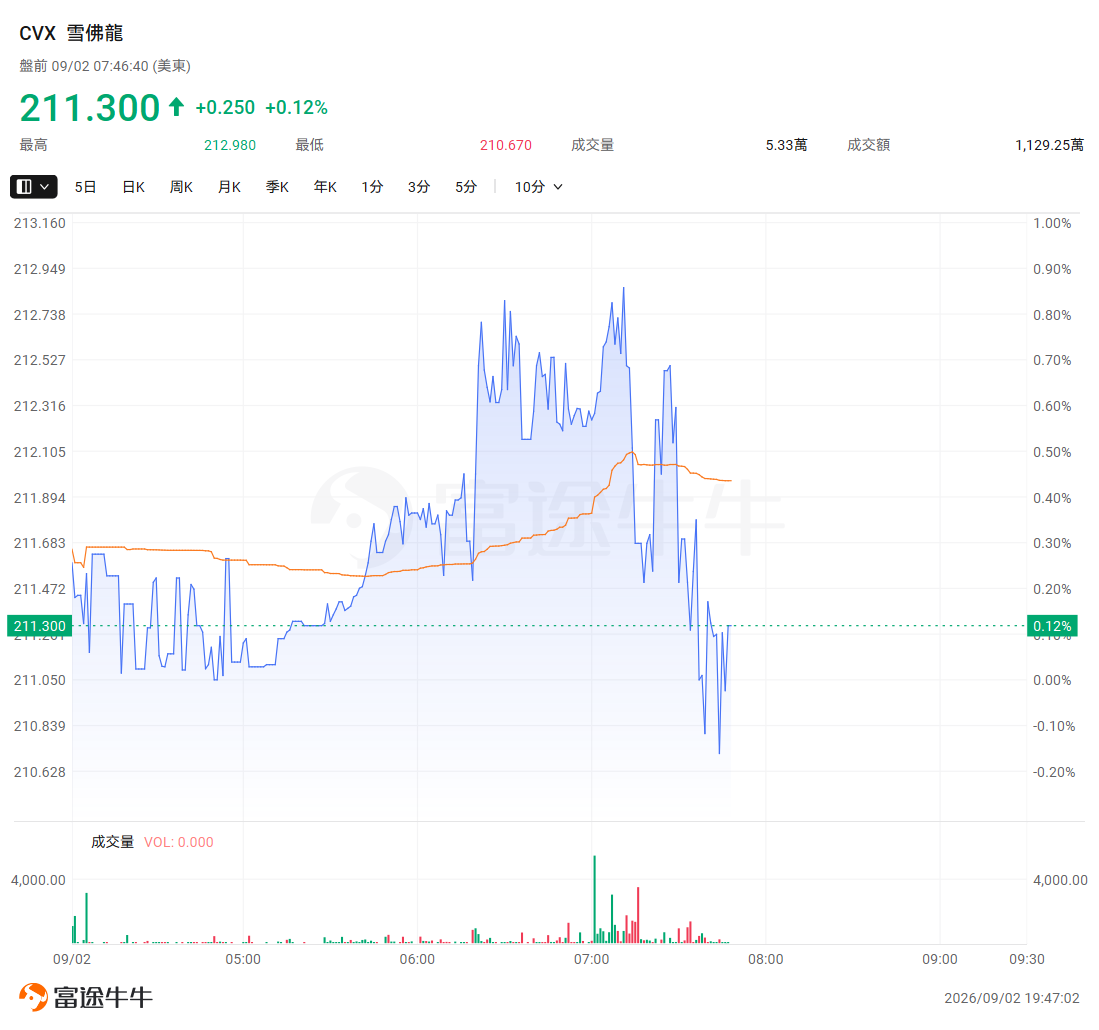
雪佛龙加码委内瑞拉:五年投资70亿美元,日产量将翻倍至60万桶
$雪佛龙(CVX.US)$ 拟70亿美元押注委内瑞拉,计划2031年前将当地日产量翻倍至60万桶,开采成本不足20美元/桶。这标志着国际石油巨头时隔多年重返委内瑞拉,补上了此前由小型公司主导、资本缺位的短板。然而即便扩产落地,距该国350万桶/日的历史峰值仍有鸿沟。雪佛龙视其为战略支点,称已设投资保护机制。
全球宏观
美国商务部长:半导体关税即将出台
商务部长霍华德·卢特尼克告诉 CNBC,特朗普政府正在制定针对芯片的关税框架,所有企业都知道这些关税即将出台。卢特尼克说:“我认为你们将看到的是有针对性且经过深思熟虑的关税政策,其基本原则是:如果你在这里建厂,就不用缴税;但如果你不在这里建厂,就要准备好为进入世界上最大的市场付出代价。”对半导体征收关税一事已经酝酿了一段时间,但政府尚未公开讨论正在考虑的具体方案。他说:“我们将在半导体领域取得成功。半导体将在美国生产。”
沃什杰克逊霍尔讲话暂时过关,9月加息成信誉考验
美联储主席沃什在杰克逊霍尔年会上重申2%通胀目标,并称必要时将使用政策利率控制物价,推动市场对9月加息的定价由约三分之一升至三分之二。巴克莱、法国兴业银行及德意志银行均预计美联储将在9月和12月加息。路透专栏作者Jamie McGeever指出,讲话缓解了市场对沃什抗通胀立场的疑虑,但真正考验是政策行动能否与表态一致。7月会议已有3名官员支持加息,会议纪要显示多名官员认为未来需要进一步收紧政策。除非本周非农及下周CPI、PPI明显走弱,9月加息阻力相对有限;若市场继续强化加息预期而美联储最终按兵不动,沃什刚刚修复的政策信誉可能再度受损。
标普500高位进入9月,市场风险转向利率与盈利扩散
奥本海默研究显示,自1950年以来,当 $标普500指数(.SPX.US)$ 在200日均线上方进入9月时,当月平均上涨0.2%;若月初跌破该均线,平均跌幅则达3%。目前指数仍较200日均线高约8%,距离历史收盘高位仅约1.4%,尚未出现明显技术破位,因此单凭“9月通常最弱”判断市场转跌并不充分。当前更值得关注的是VIX跌破15后可能出现的风险定价不足、10年期美债收益率重返4.7%以上,以及美联储9月加息概率略超50%。随着财报季结束,市场驱动因素将由业绩转向通胀、利率及地缘局势;第四季度行情能否延续,则取决于盈利增长能否由英伟达、美光等少数头部公司向更多标普500成分股扩散。
摩根大通Peters:美债收益率升至5%或触发美股回调
摩根大通私人银行全球投资策略主管Grace Peters表示, $美国10年期国债收益率(US10Y.BD)$ 升至5%至5.25%可能引发股票市场的短期负面反应。随着二季度财报季催化结束,叠加9月季节性偏弱及美国11月中期选举临近,全球股市或出现5%至8%的调整,但她认为这属于健康回调,而非趋势性转弱。Peters预计,美国二季度约30%、欧洲约15%的盈利增速难以持续,不过金融、工业和公用事业等行业共同贡献增长,显示行情并非完全依赖科技股。摩根大通仍将AI资本开支超级周期视为中期盈利主线,但最终考验在于企业能否证明巨额AI投入可带来持续的资本回报;电力及存储供应不足也可能限制产业扩张。
日本央行鹰派高田暗示或超常规加息,日元升至160关口上方
日本央行审议委员高田创表示,未来加息幅度不必固定在25个基点,也不排除加息50或75个基点以及连续会议加息的可能,政策将根据经济与通胀变化灵活调整。高田曾在7月会议上主张将政策利率由1%上调至1.25%,是当时唯一支持加息的委员。他认为,日本已基本实现2%物价目标,日元疲软及中东局势可能进一步推高进口成本与通胀。讲话后,日元升至约159.80兑一美元。摩根大通策略师Ikue Saito称,高田属于央行内部最鹰派成员,其表态应谨慎解读,但反映整体立场正趋鹰;该行预计日本央行将在9月加息25个基点,12月再度加息。
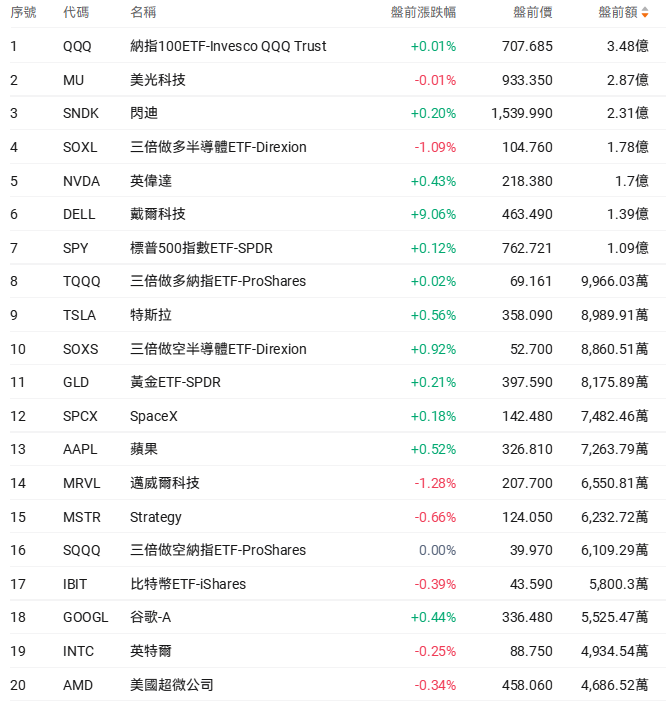
美股盘前成交额TOP20
美股宏观事历提醒
(以下为北京时间)
22:00 美国7月工厂订单月率
22:30 美国至8月28日当周EIA原油库存(万桶)
22:30 美国至8月28日当周EIA战略石油储备库存(万桶)
盘后业绩
$博通(AVGO.US)$ 、 $慧与科技(HPE.US)$ 、 $Snowflake(SNOW.US)$ 、 $C3.ai(AI.US)$ 、 $美国网存(NTAP.US)$
 想选股、想诊股?想知道持仓机会和风险?关于投资的一切问题,开口问牛牛AI就可以啦!
编辑/rocky