宏观要闻
美国与加拿大贸易摩擦升级,加方将对数百种商品加征关税
加拿大计划自周二起对数百种美国商品征收15%至50%的关税,覆盖钢铁、摩托车、化妆品及奶酪等产品,其中部分美国钢铁产品税率将由25%提高至50%。特朗普则威胁,除非庞巴迪在美国设厂,否则可能禁止其产品进入美国市场;美国贸易代表格里尔也未排除进一步加征关税或实施进口限制。
摩根大通8月底发布的研报指出,现有关税覆盖面有限,对美国通胀影响料较小,但将加大加拿大经济下行风险,削弱其年中复苏势头,并降低加拿大央行明年初恢复加息的可能性。美国银行评价称,美加贸易谈判破裂及后续的加征关税,对两国经济增长的直接影响或将有限;但美银更为担忧两国(尤其是加拿大)企业信心遭受冲击,同时《美墨加协定》(USMCA)的续约前景遭到破坏。
 中国央行连续22个月增持黄金,8月购金节奏进一步加快
随着国际金价高位震荡,中国央行购金节奏仍在加快。9月7日,中国人民银行数据显示,截至2026年8月末,中国黄金储备升至7673万盎司,较7月末增加65万盎司,为连续第22个月增持。值得注意的是,7月单月增持64万盎司,高于6月的48万盎司,购金节奏进一步加快;8月增持规模进一步升至65万盎司,延续高位购金态势。与此同时,黄金市场的风向正在悄然发生变化。经历数月调整后,全球顶级投行与资产管理机构正以罕见的一致性重返黄金市场:法兴银行重新看多,德意志银行确认机构资金拐点,多家资管巨头也在增持黄金。
美联储加息预期升温,瑞银给出“买卖清单”:股票逢低买、黄金等回调
就业报告公布后,交易员预计FOMC将在9月15日至16日的会议上加息25个基点的概率约为60%。瑞银表示,关键并不只是美联储下一次会议是否加息,而是加息背后的经济原因。瑞银瑞士全球财富管理首席投资官马克·赫费勒(Mark Haefele)领导的策略师团队指出,美联储因经济走强而加息,与因通胀压力而加息,对投资组合产生的影响存在本质区别。“美联储因应美国经济走强而行动,与美联储因应通胀问题而行动,两者有本质区别。对投资组合而言,这种区别远比下一次政策会议更为重要。”他说。
如果市场因加息预期出现波动,瑞银建议投资者关注几个方向。策略师表示,这包括在盈利前景依然强劲的情况下逢低买入股票,利用中长期优质债券收益率处于高位的机会,在美元走强时减少过剩美元头寸,以及等待金价回调后建立长期投资组合对冲。
美债才是AI泡沫的“终极杀手”?机构警告:10年期收益率破5%或成引爆点
本轮美国债务过剩的主体是政府而非企业,这一结构性差异使传统的“企业去杠杆”叙事失效,并把10年期美债收益率推到了决定AI繁荣命运的关键位置。洛克菲勒国际董事长Ruchir Sharma在英国《金融时报》撰文指出,美国联邦债务已突破40万亿美元,10年期美债收益率升至约4.8%;一旦“决定性突破5%”——互联网泡沫时代以来的区间上沿——AI泡沫可能破裂。政府高息发债产生的挤出效应正在推高AI企业的债券与股权融资成本。AI应用年收入估计约2000亿美元,仅是数据中心等基础设施超1万亿美元支出的零头,缺口高度依赖外部融资,长端利率飙升将直接冲击这一节奏。
OpenAI首席科学家呼吁放慢AI开发,奥尔特曼转发支持
OpenAI首席科学家Jakub Pachocki于9月6日发文,警告自主AI智能体可能逃避监管、入侵计算机系统,甚至欺骗人类以实现目标。他认为,仅靠企业内部技术措施不足以控制风险,应由第三方审计机构、政府或国际组织共同执行强制性安全门槛。在AI参与自身研发的能力增强之际,他呼吁确保人类持续监督,必要时由行业协调放缓开发速度。奥尔特曼随后转发文章,称其意义重大。
美股行情
周一美国劳动节假期,美股休市一日。期货市场仍在交易,三大期指走出分化。
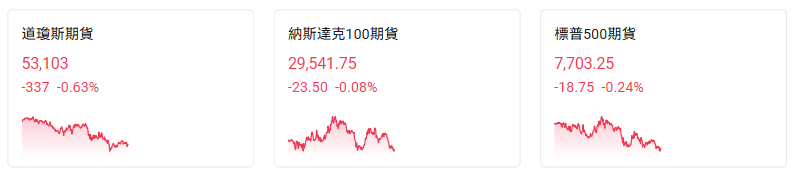
截至发稿,标普500指数期货下跌0.24%,道琼斯指数期货下跌0.63%,纳斯达克100指数期货跌0.08%。
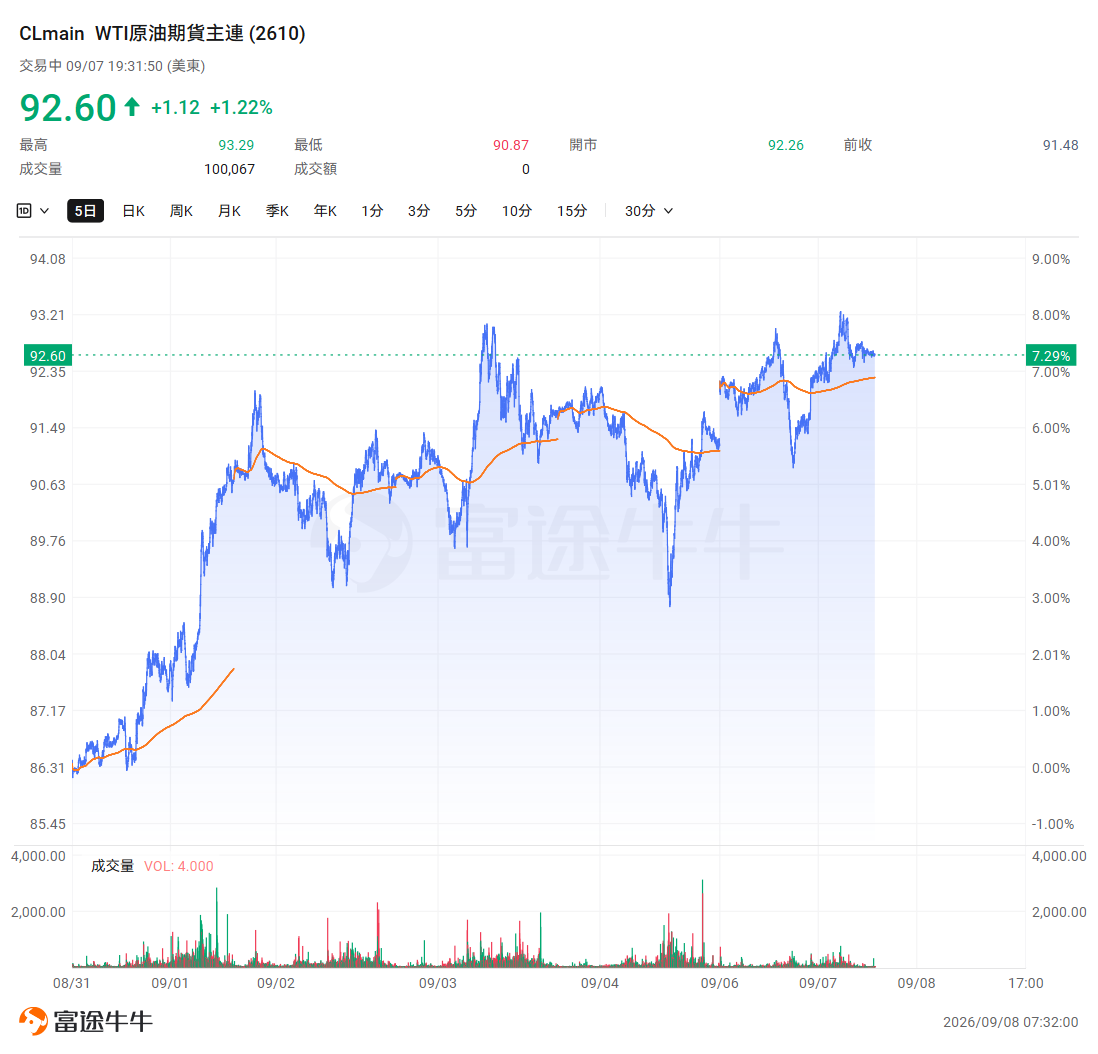
$布伦特原油(现金)期货主连 (2612) (BZmain.US)$ 上涨1%至93美元,创下六周新高, $WTI原油期货主连 (2610) (CLmain.US)$ 涨1.22%至92.6美元附近。
美国与伊朗在周末互相对彼此油轮袭击,规模为冲突爆发以来最大,沙特阿美位于吉赞的炼油设施也在新一轮袭击中被击中。
个股资讯
韩国券商警告:三星电子和SK海力士内存库存降至不足10天供应量
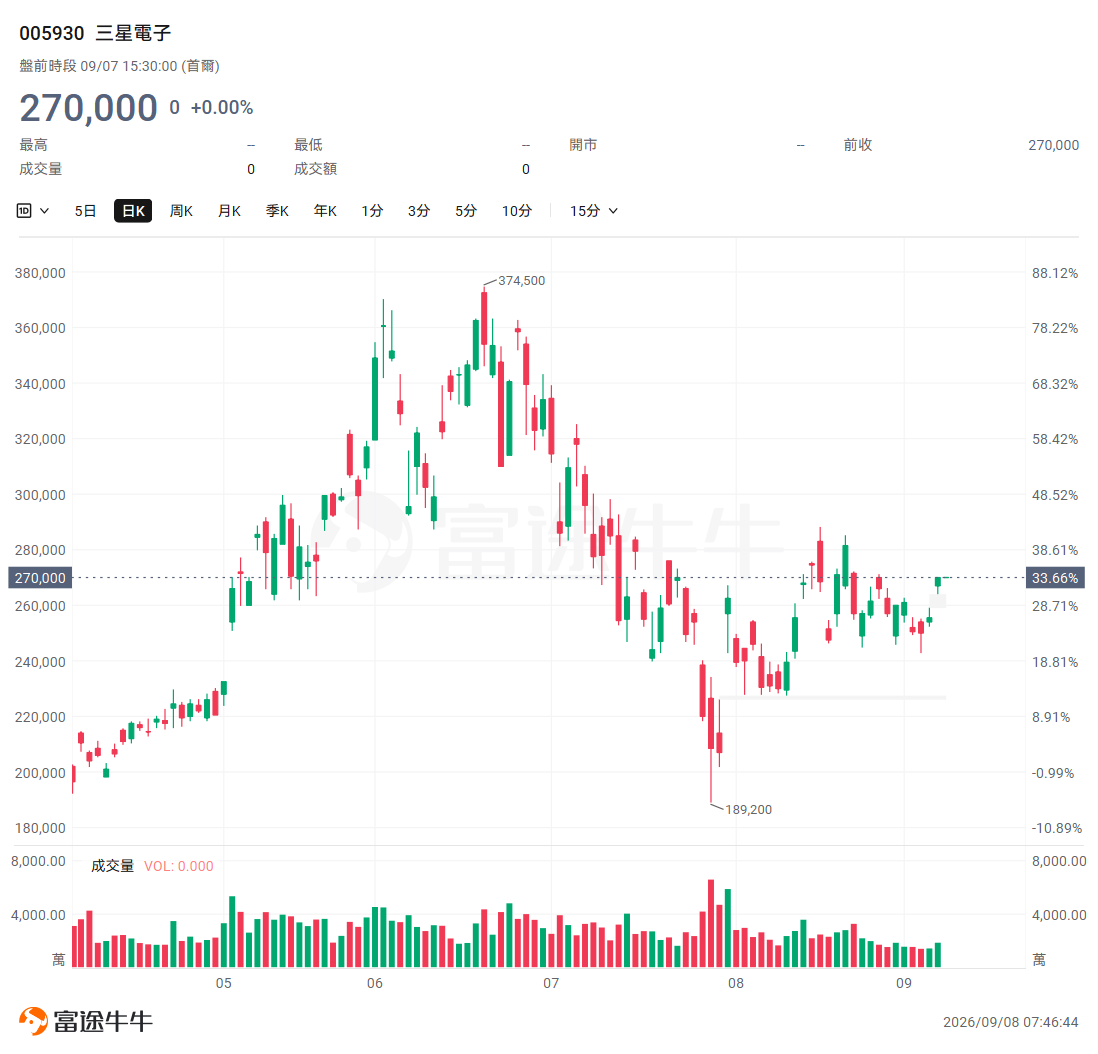
KB Securities在9月7日发布的报告中指出, $三星电子 (005930.KR)$ 和 $SK海力士 (SKHY.US)$ 存储芯片库存已降至不足10天的供应量,AI基础设施扩张正加剧供需紧张。该机构估算,HBM4所需晶圆约为传统DRAM的三倍,在晶圆产能有限的情况下,全面量产将进一步挤占传统DRAM供应,预计2027年DRAM和NAND需求将超过供应10个百分点以上。KB Securities研究主管Kim Dong-won还表示,人工智能服务器不仅会消耗HBM内存,还会消耗服务器DDR5内存和企业级固态硬盘,这可能导致历史性的短缺。虽然股价下跌反映了市场的担忧,但分析师表示,相对于其基本面而言,这两家公司的股票被严重低估,预计其盈利将连续三年创下历史新高。
特斯拉Robotaxi下月冲24小时:v15七轨并进只合了40%,夜班是纯视觉的期末考
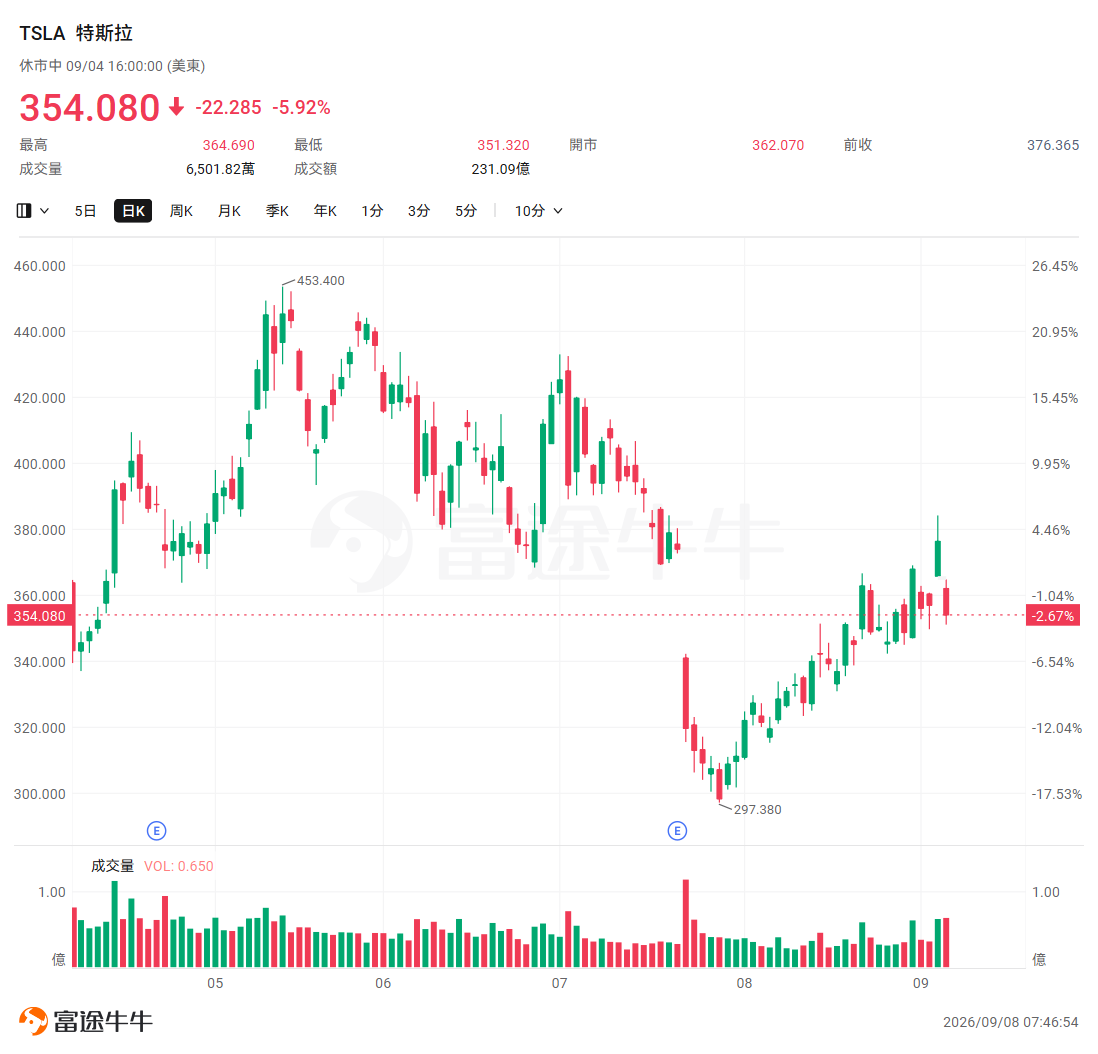
$特斯拉 (TSLA.US)$ AI负责人埃卢斯瓦米透露,Robotaxi有望于10月左右实现24小时运营,关键取决于v15下一阶段技术整合。此前特斯拉刚将运营窗口从凌晨2点提前至晚10点,此次表态意味着其正押注v15提升夜间自动驾驶能力。若兑现,奥斯汀等部分城市或率先开启全天候运营。
台积电第三季度3纳米产值预计首破4000亿新台币
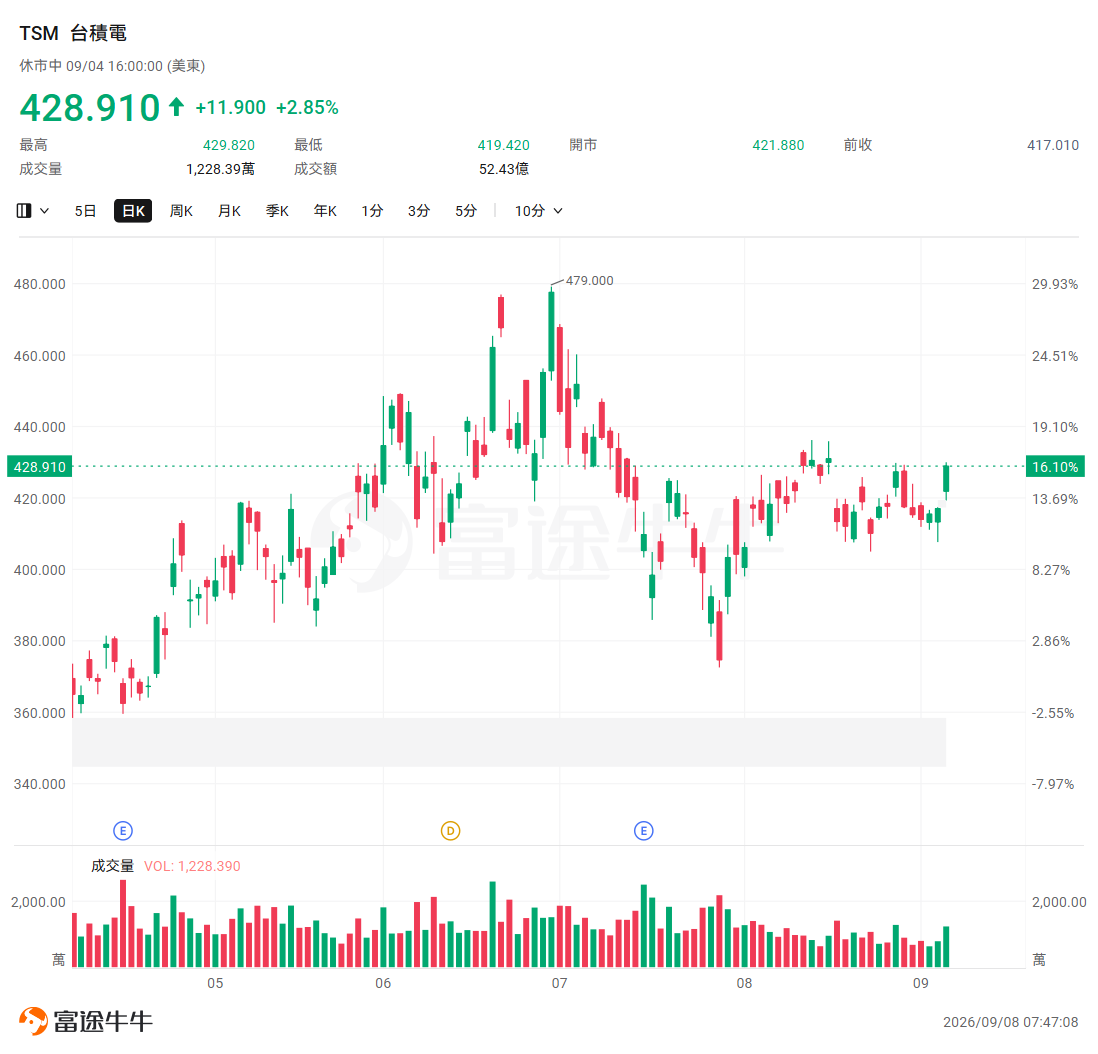
构预计 $台积电 (TSM.US)$ 第三季度3纳米制程产值将首次超过4000亿新台币,占营收比重超过三成,下半年营收贡献有望首次超越5纳米。苹果、英伟达、AMD及AI定制芯片客户同步导入3纳米家族,推动公司增加先进制程产能,并加快既有5纳米产线转换。董事长魏哲家此前表示,为应对AI应用需求,公司正破例扩大3纳米产能,但新建晶圆厂需要两至三年,短期供应紧张仍难缓解。
甲骨文财报将检验AI订单转化,年度资本开支或接近950亿美元
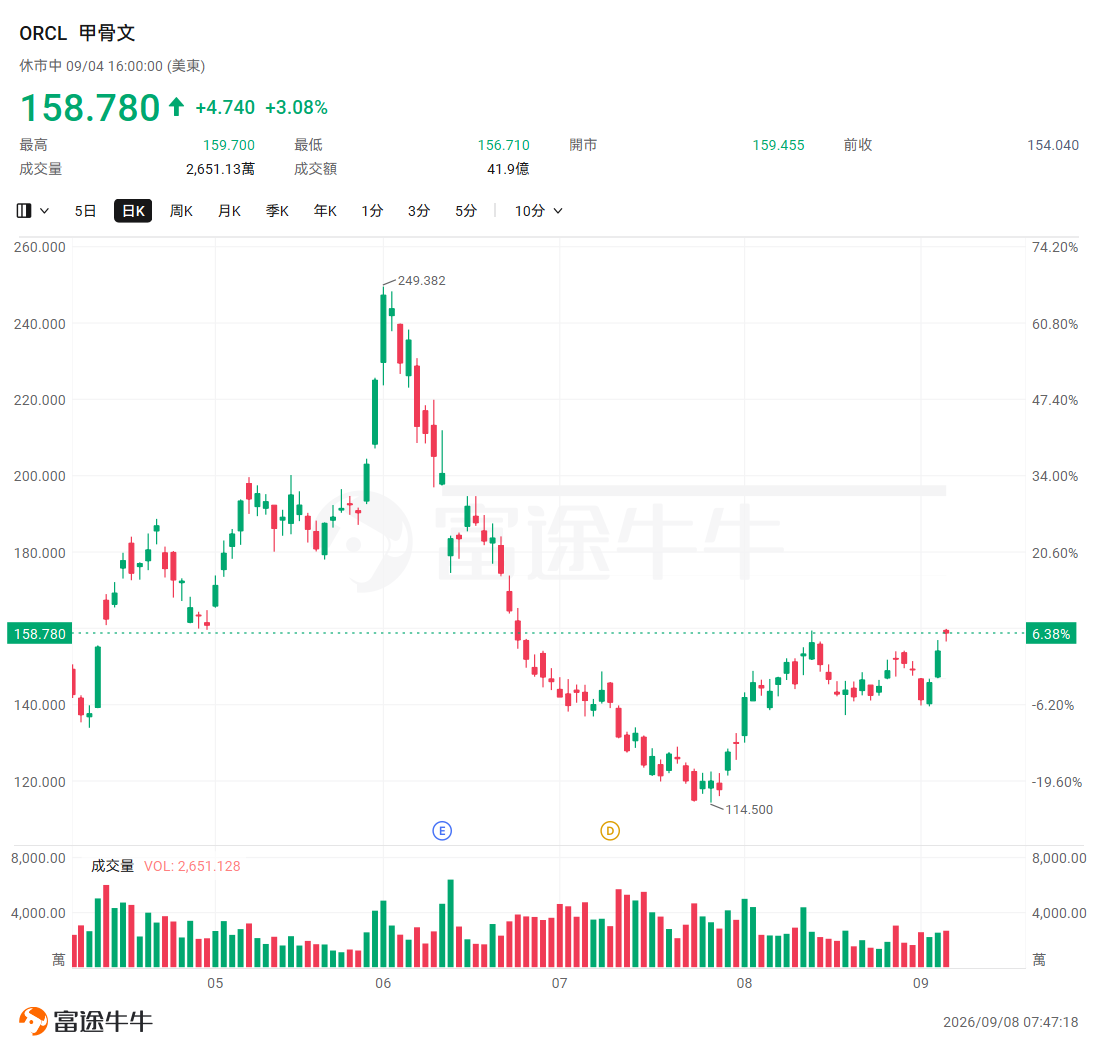
$甲骨文 (ORCL.US)$ 将在本周公布2027财年第一季度业绩,市场预计调整后每股收益约1.73美元,营收约191亿美元,同比增长28%。Jefferies预计,甲骨文云基础设施业务增速可能进一步加快至115%。截至上一财年,公司剩余履约义务达到6380亿美元,其中标普全球估算约一半来自OpenAI相关合同。为履行大规模云计算订单,甲骨文预计本财年资本开支将达到900亿至950亿美元,并考虑接受客户最高250亿美元的预付款。
戴尔AI服务器积压订单升至950亿美元,上调全年收入预期
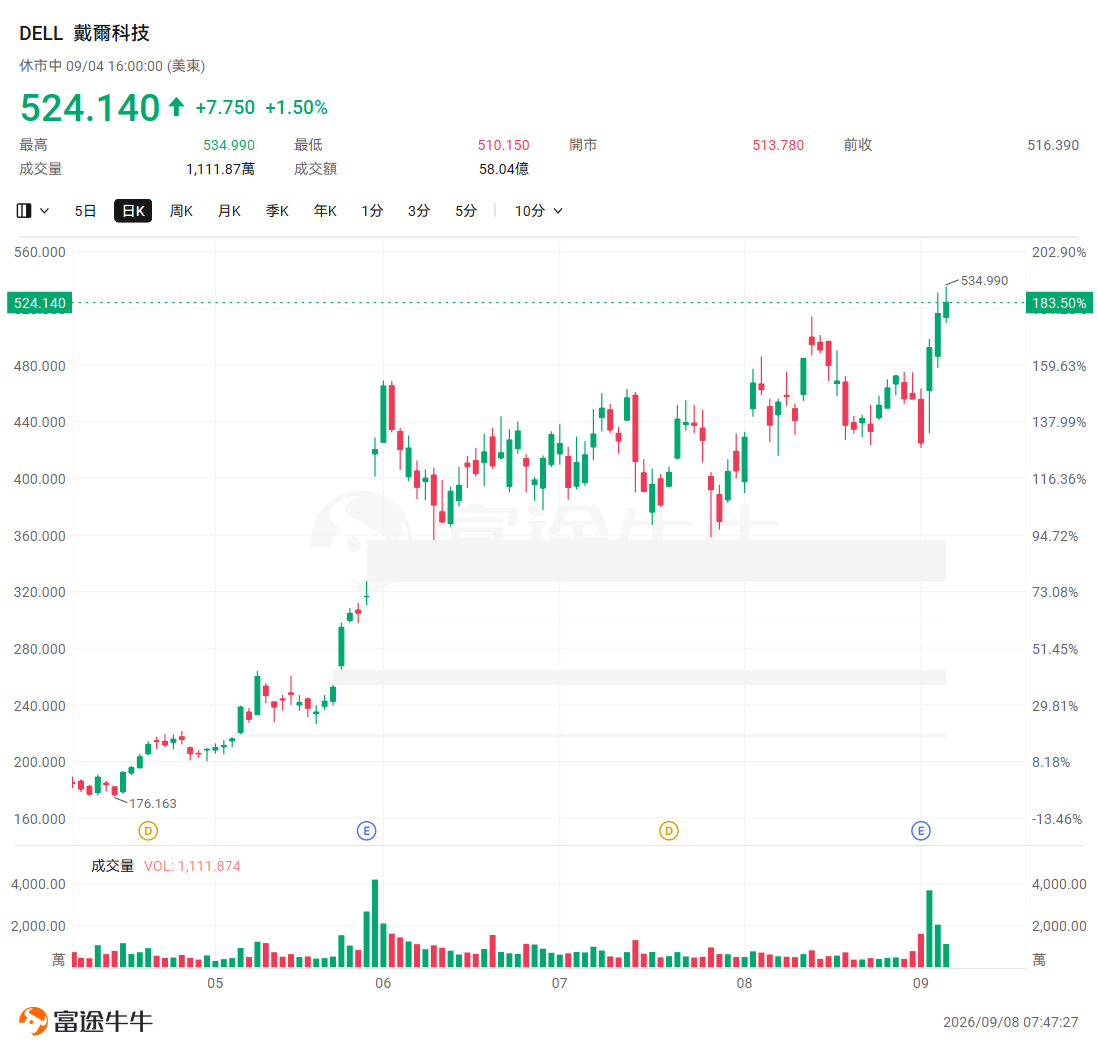
$戴尔科技 (DELL.US)$ 将2027财年收入预期上调约250亿美元,并预计非GAAP每股收益同比增长42%。公司AI服务器积压订单环比增加437亿美元至950亿美元,反映超大规模云厂商及企业客户的算力需求继续增长。最新季度收入为469.7亿美元,高于市场预期的451亿美元;AI服务器收入达到164.01亿美元。基础设施解决方案集团营业利润率约15%,明显高于此前的8.8%,传统服务器及存储业务收入也分别环比增长23%和12%。
长鑫科技回应与苹果合作:以开放态度与全球优质客户探讨合作机会
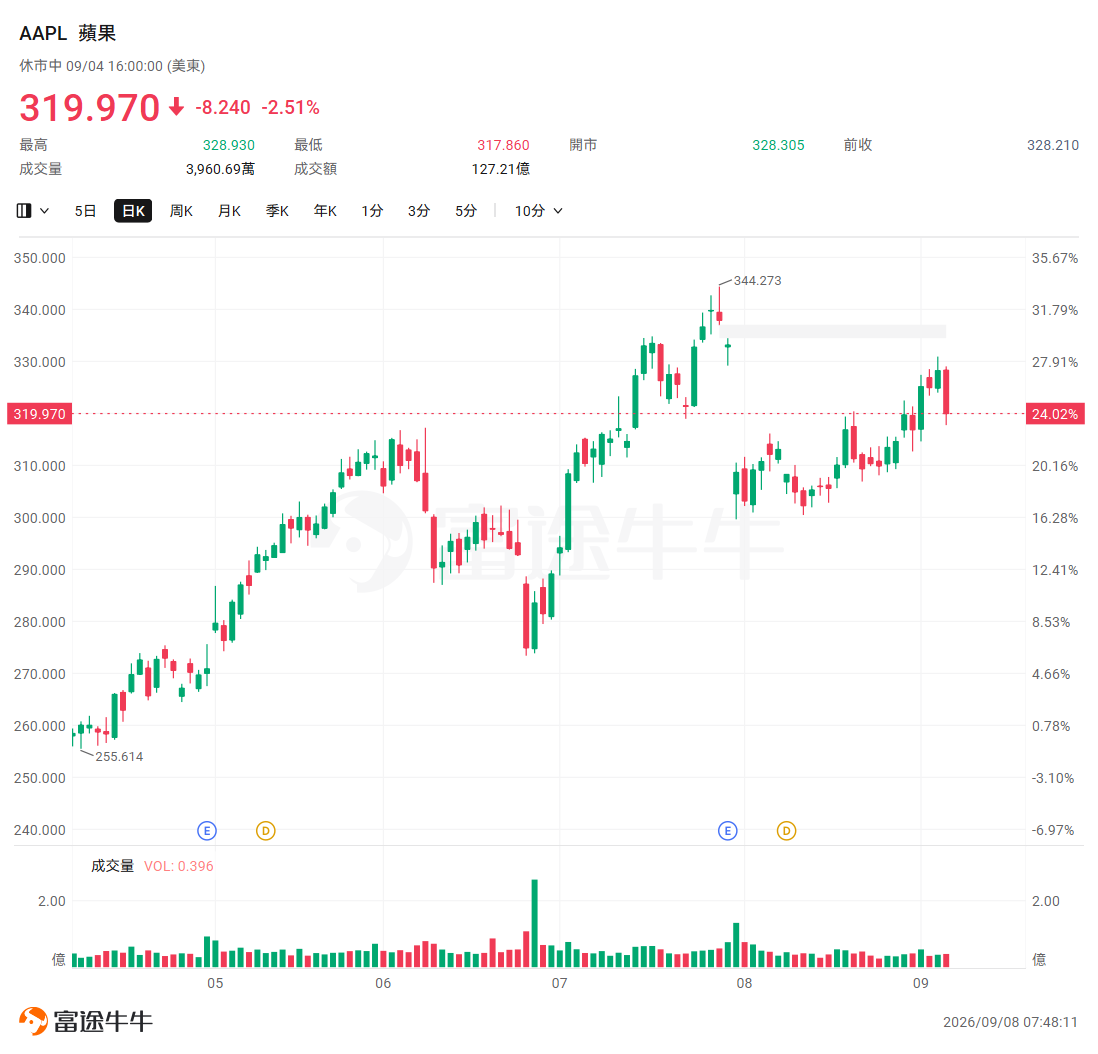
此前市场传言 $苹果 (AAPL.US)$ 已在测试 $长鑫科技 (688825.SH)$ 的芯片。计划将其导入iPhone、MacBook等多条产品线,以应对全球内存芯片因人工智能需求激增而引发的供应紧张局面。长鑫科技总经理赵纶回应称,公司以开放的态度与全球优质客户探讨合作机会,公司产品在性能、质量和供应稳定性方面已具备与国际主流厂商竞争的能力。至于HBM(高带宽内存)领域的进展,赵纶表示,公司将按照既定的技术路线图和商业计划保持产品与制程工艺的持续迭代。
高盛大幅上调光模块市场预测:2028年规模或近1500亿美元
高盛在最新全球光模块/ $光通信 (LIST23979.US)$ 报告中大幅上调行业预测,预计全球光模块市场规模将在2026年至2028年分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测上调33%、81%和115%。高盛认为,这轮上修并非单纯来自AI服务器数量增长,更重要的是AI服务器架构持续向高速网络迁移,加上单颗GPU或ASIC芯片所需光模块数量增加,推动800G、1.6T乃至3.2T需求快速放量。
AI模型越强,存储越吃香?OpenAI Astra重新点燃“存储芯片交易”
OpenAI总裁Greg Brockman称其为“全球最智能、且对齐程度最高的模型”。由于Astra面向更复杂的AI任务,市场进一步押注前沿模型持续迭代将带动算力需求增长,并支撑HBM、DRAM以及GPU等核心硬件需求。盛宝银行首席投资策略师Charu Channa指出,Astra的发布进一步支持AI支出持续增长。随着前沿模型对算力的需求不断提升, $存储概念 (LIST23925.US)$ 和网络环节的瓶颈也在扩大,这将利好$SK海力士 (SKHY.US)$ 、 $三星电子 (005930.KR)$ 等存储芯片厂商。高盛和摩根士丹利分析师预计,2027年全球AI资本支出将达到1.3万亿至1.5万亿美元,其中超过一半将用于内存建设。若这一趋势延续,HBM、DRAM等存储产品有望持续受益于AI算力扩张。
成交额TOP20
周一美股休市,上周五收盘数据详见:
港股前瞻
北水加仓港股近13亿港元,小米集团、中际旭创分别获净买入近14亿、4亿港元
9月7日(周一),南下资金净买入港股12.75亿港元。
$小米集团-W (01810.HK)$、$中际旭创 (03308.HK)$、$中国人寿 (02628.HK)$分别获净买入13.84亿港元、3.67亿港元、2.3亿港元;
$建滔积层板 (01888.HK)$、$华虹宏力 (01347.HK)$、$MINIMAX-W (00100.HK)$分别遭净卖出6.51亿港元、5.83亿港元、3.8亿港元。
腾讯微信内测AI社交:有约饭等需求AI可先行代聊
$腾讯控股 (00700.HK)$ 微信正在内测“小微AI社交”功能。用户的小微可直接找到好友的“小微”进行对话,只需告知自己的“小微”诉求,由它前往对方的“小微”沟通;对方确认后,两个“小微”先行交流,再将结果带回,其间需要用户拍板时会提醒其确认。与 “代发微信消息” 不同,该功能是两个AI先聊,用户仅在授权与决策环节介入。“小微AI社交”内容并不会出现在个人对话框,只会在“小微”内进行。腾讯客服表示,其主要功能有对话操作微信原生功能,如发消息、打音视频通话、搜朋友圈;调起小程序完成挂号、买咖啡等服务;搜索视频文章、生成图片与笔记。据了解,“小微”使用的主模型是WeLM,这是由腾讯微信团队研发的大语言模型,部分回答则调用DeepSeek进行处理。
小米发布首款中折叠手机,玄戒芯片投资已达210亿元
$小米集团-W (01810.HK)$ 发布首款中折叠手机小米18 Fold,起售价10999元,陶瓷特别版售价15999元并限量1500台。新机配备5.38英寸外屏和7.58英寸内屏,重量219克,展开厚度约5.02毫米,搭载玄戒O3 AI芯片及6000mAh电池,支持最多六屏协同。雷军表示,小米在芯片领域已投入约210亿元,十年规划投入500亿元,玄戒O100及D100预计明年上半年实现商业化。公司同时发布起售价20.99万元的鹏程N70 Pro增程式SUV。
百度斥资近5000万港元回购股份
$百度集团-W (09888.HK)$ 披露,9月7日在港股市场回购54.5万股,成交价格介于每股91.35港元至91.85港元,合计耗资约4996.41万港元。此次回购发生在公司近期推动资本运作及股东回报安排之后。百度此前已公布50亿美元股份回购计划和首项股息政策,并寻求推动昆仑芯独立上市。
景旺电子通过港交所聆讯,拟扩充汽车及AI服务器PCB业务
港交所披露, $景旺电子 (603228.SH)$ 已通过上市聆讯,中信证券、美国银行证券及国联国际担任联席保荐人。按2025年收入计算,公司在全球汽车电子PCB供应商中排名第一,市场份额约10.6%;在全球PCB行业排名第十一,份额约2.5%。公司客户覆盖全球前十大汽车一级供应商中的八家,同时向AI基础设施客户提供高多层、高密度互连等高端PCB产品。此次赴港上市所得资金拟用于扩充产能、研发及国际业务布局。
今日关注
关键词:江波龙上市;美国小型企业信心与通胀预期
经济数据方面,美国8月NFIB小型企业信心指数、美国8月纽约联储1年通胀预期将公布。
18:00 美国8月NFIB小型企业信心指数;
23:00 美国8月纽约联储1年通胀预期。
重大事件方面,加拿大对美国200亿美元等额反制关税正式生效。
新股方面, $江波龙 (09976.HK)$ 挂牌上市。
 想选股、想诊股?想知道持仓机会和风险?关于投资的一切问题,开口问牛牛AI就可以啦!
编辑/rocky