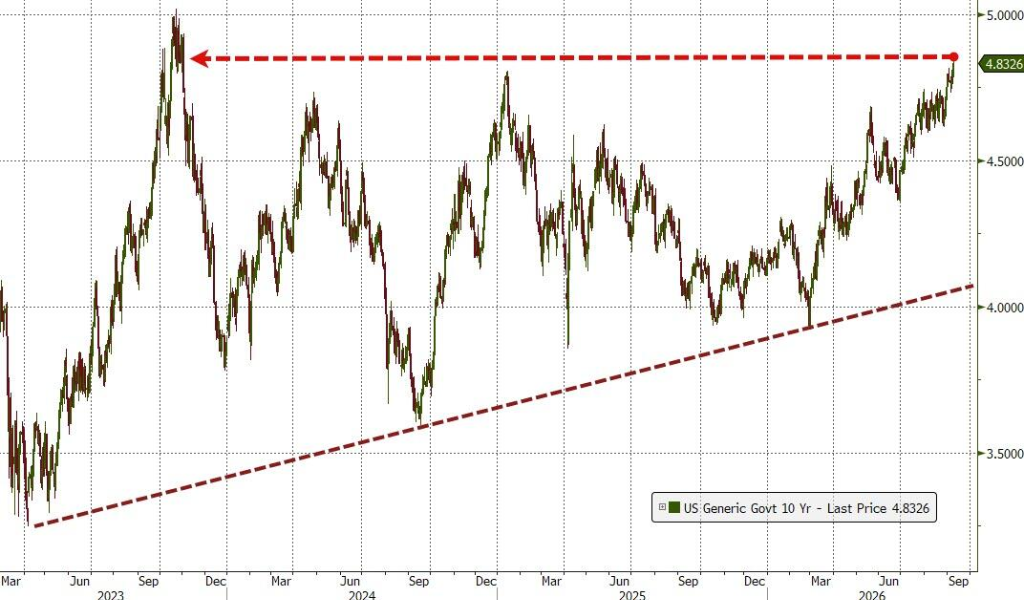
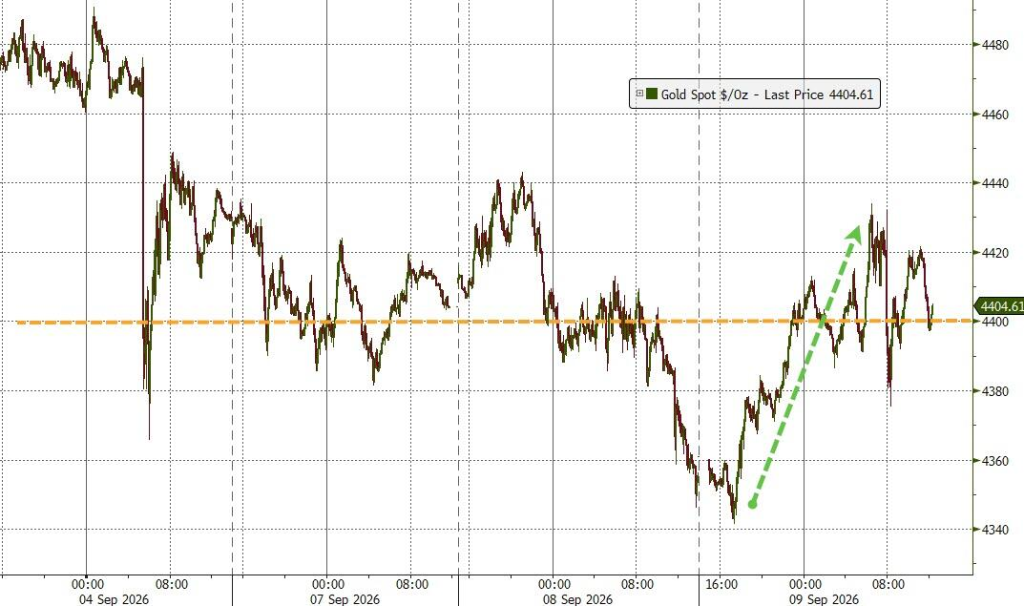
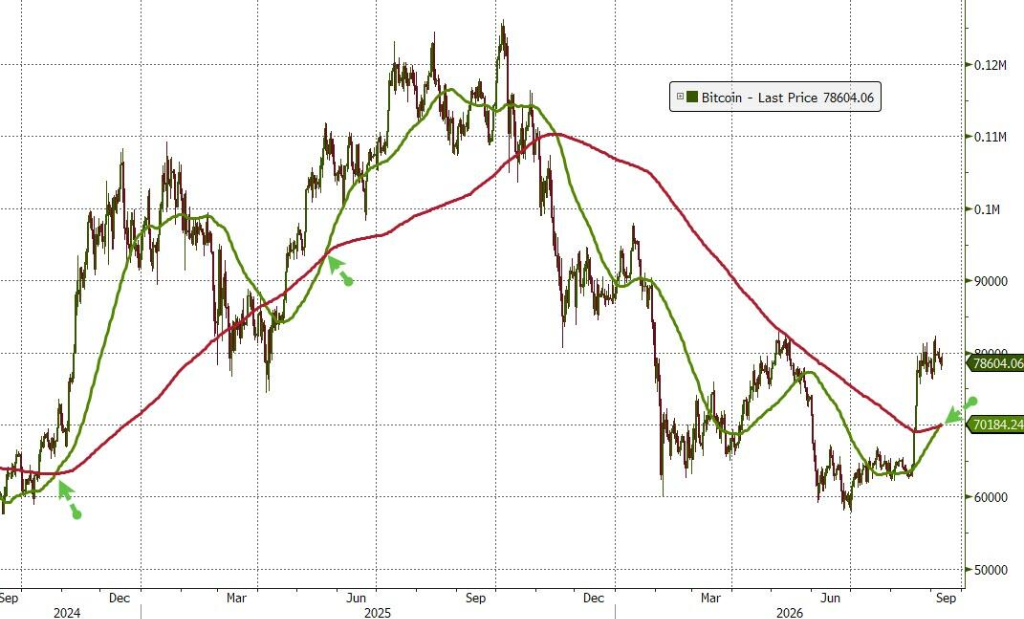
标普跌0.48%,较历史收盘高点回落约2%。芯片指数涨0.37%,AMD涨3%。10年期美债收益率上行5个基点至4.84%,2023年11月以来最高水平。黄金收复每盎司4400美元上方,上涨约1%。$比特币 (BTC.CC)$小幅收跌0.3%至约7.82万美元,仍触发"黄金交叉"信号,这是近474天来首次出现该技术形态。
美国通胀数据公布前夕,油价飙升与美国财政部国债回购规模低于预期的双重打压下,美股周三连续第三个交易日下跌,10年期美债收益率升至2023年11月以来最高水平。
科技巨头多数走低,(按市值排列)$英伟达 (NVDA.US)$跌0.91%,苹果跌0.28%,谷歌C跌2.09%,$微软 (MSFT.US)$跌0.47%,$亚马逊 (AMZN.US)$跌1.78%,$SpaceX (SPCX.US)$跌3.86%,$博通 (AVGO.US)$跌1.13%,$特斯拉 (TSLA.US)$跌0.1%。
Meta涨6.55%,公司前一天正式发布个人AI智能体Muse,该助手可自主代表用户完成发送邮件、预订旅行等任务。
$费城半导体指数 (.SOX.US)$涨0.37%,成分股中18家上涨12家下跌。AMD涨3.04%,英特尔涨1.69%,$高通 (QCOM.US)$涨1.33%;$阿斯麦 (ASML.US)$跌2%。
存储概念多数走高,$SK海力士 (SKHY.US)$涨7.05%创新高,已走出五连阳行情,$美光科技 (MU.US)$涨2.75%,$闪迪 (SNDK.US)$涨1.51%,$西部数据 (WDC.US)$涨1.04%,$希捷科技 (STX.US)$跌2.04%。
光通信概念整体走强,$MaxLinear (MXL.US)$涨7.53%,$迈威尔科技 (MRVL.US)$涨4.26%,$康宁 (GLW.US)$涨1.51%,$Lumentum (LITE.US)$涨1.07%,AAOI跌3.25%。
热门中概股多数走低,$纳斯达克中国金龙指数 (.HXC.US)$跌2.09%,$小马智行 (PONY.US)$跌5.85%,$理想汽车 (LI.US)$跌4.41%,$小鹏集团 (XPEV.US)$跌3.29%,好未来跌3.21%,$新东方 (EDU.US)$跌2.9%,$阿里巴巴 (BABA.US)$跌2.89%。
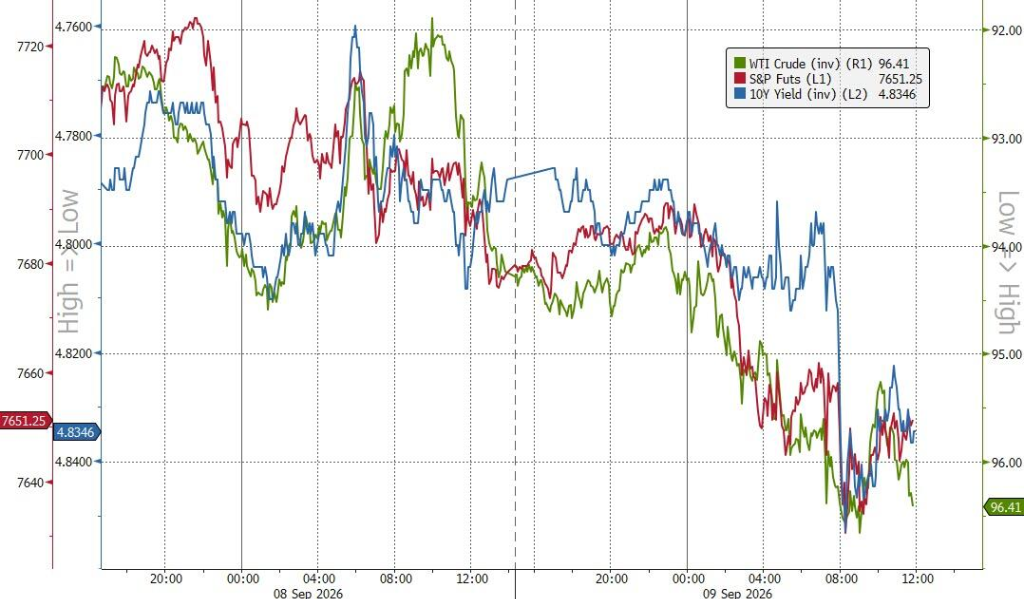
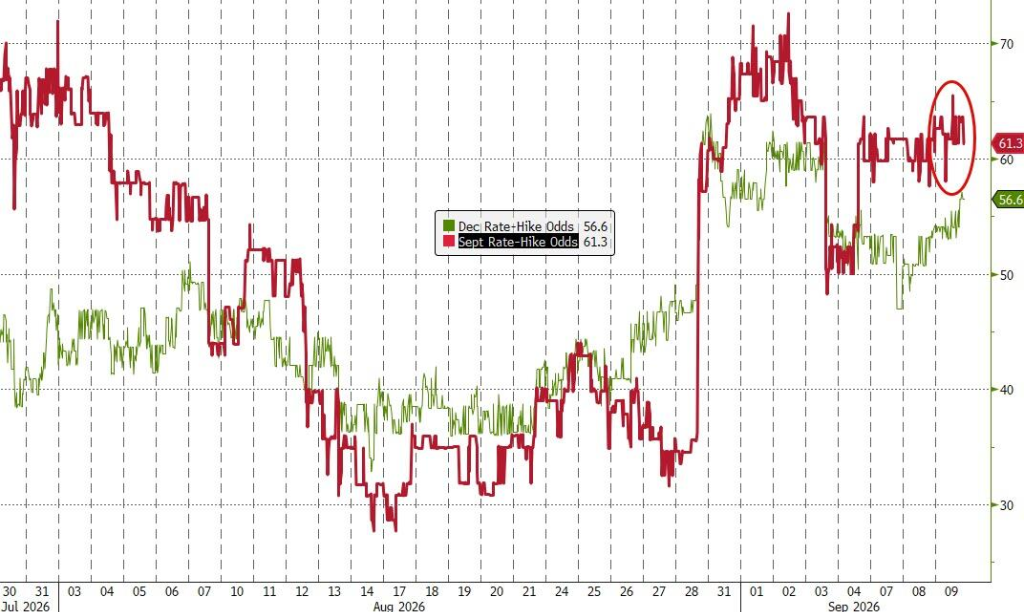
布伦特原油突破每桶101美元,中东局势持续升温加剧了市场对能源供应中断的担忧,并进一步强化了美联储可能在本月加息的预期。货币市场目前为9月加息定价约60%的概率。
与此同时,美国财政部宣布将购买最多60亿美元较长期限国债,但该规模低于市场此前预期的80亿至100亿美元,公告发布后收益率随即跳升,加剧了股债双杀的局面。
当前市场高度聚焦于本周即将出台的关键通胀数据。美国劳工统计局将于周四公布8月生产者价格指数(PPI),周五发布消费者价格指数(CPI)。资产管理机构BBH的Elias Haddad表示:
若CPI数据偏热,基本上将坐实9月加息,并支撑美元走强;若数据偏冷,则将强化按兵不动的理由,美元面临因美联储转鸽而重新定价的下行压力。
油价破百,能源风险溢价全面回归
中东局势的持续升级是本轮油价飙涨的核心驱动力。
据新华社,伊朗伊斯兰革命卫队发言人9日表示,伊朗将设立新的海上“制裁区域”,该区域从恰巴哈尔港开始,延伸到阿曼湾和阿拉伯海部分海域。坐标另行公布。
与此同时,美军对伊朗卡尔格岛及贾斯克附近油轮实施打击,伊朗随即向约旦境内美军基地发射弹道导弹。布伦特原油价格在上述事态冲击下大幅攀升,超过每桶100美元,接近7月高点。
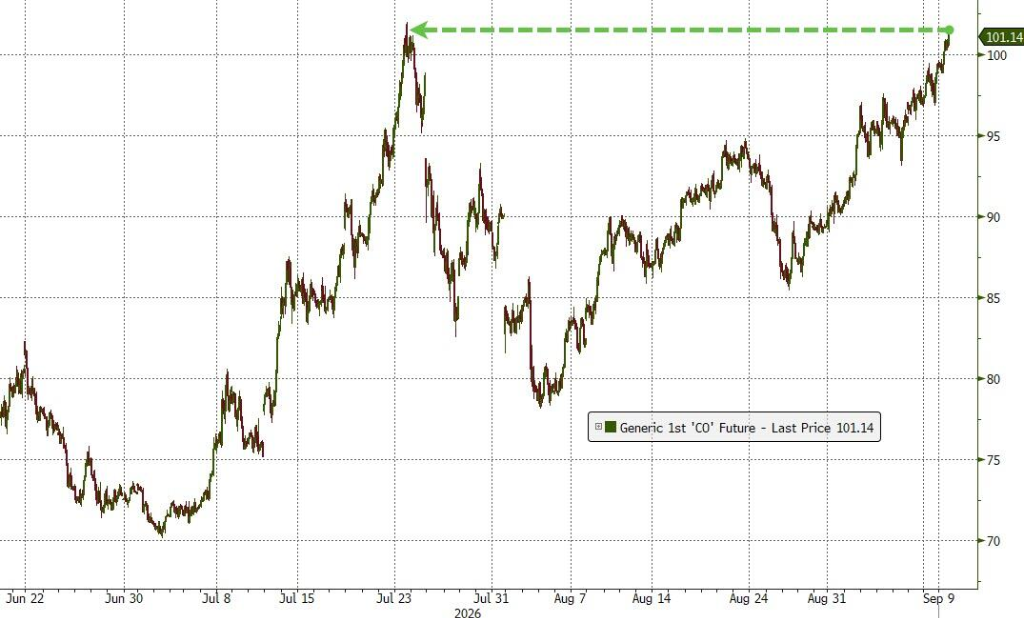
技术面因素进一步放大了涨势。据Kpler旗下Bridgeton Research Group数据,趋势跟踪型商品交易顾问(CTA)持续加仓,目前布伦特和WTI多头仓位占比分别达91%和90%,而8月31日时这一比例仅为45%和36%。这类算法交易者以惯于加剧价格波动著称。
SlateStone财富管理公司的Kenny Polcari表示:
风险溢价依然强劲,来自波斯湾的能源供应风险是真实存在的。
瑞穗国际的多资产策略师Evelyne Gomez-Liechti指出:
油价和成品油价格高企的时间越长,市场就越难以忽视其通胀冲击。目前能源继续受到强劲买盘支撑,市场难以维持有意义的反弹。
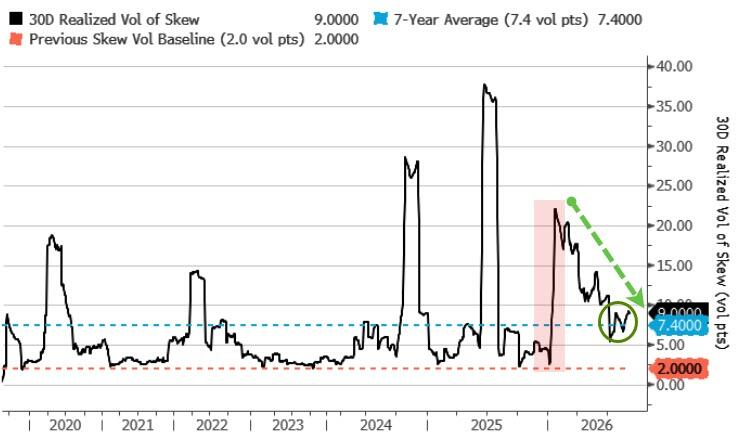
从更宏观的市场结构来看,布伦特重返100美元不仅是心理关口的突破,据彭博分析,这也标志着波动率机制的切换,霍尔木兹海峡风险已不再是尾部事件,而是被完整嵌入波动率曲面的核心风险定价之中。
此外,乌克兰对俄罗斯炼油产能的持续施压仍在继续,而成品油库存仍然处于令人担忧的低位,这导致成品油价格飙升至新高。
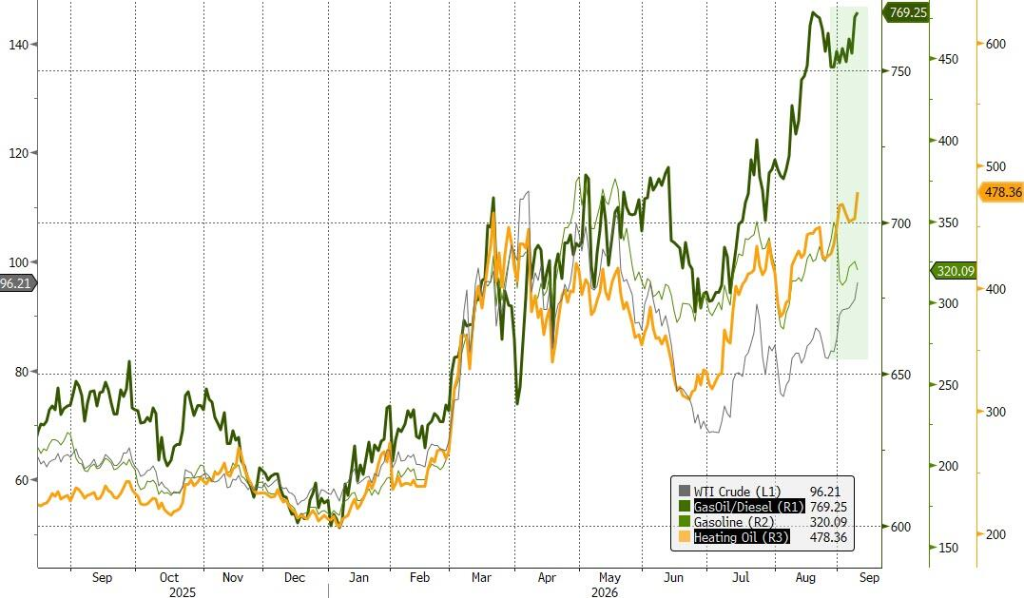
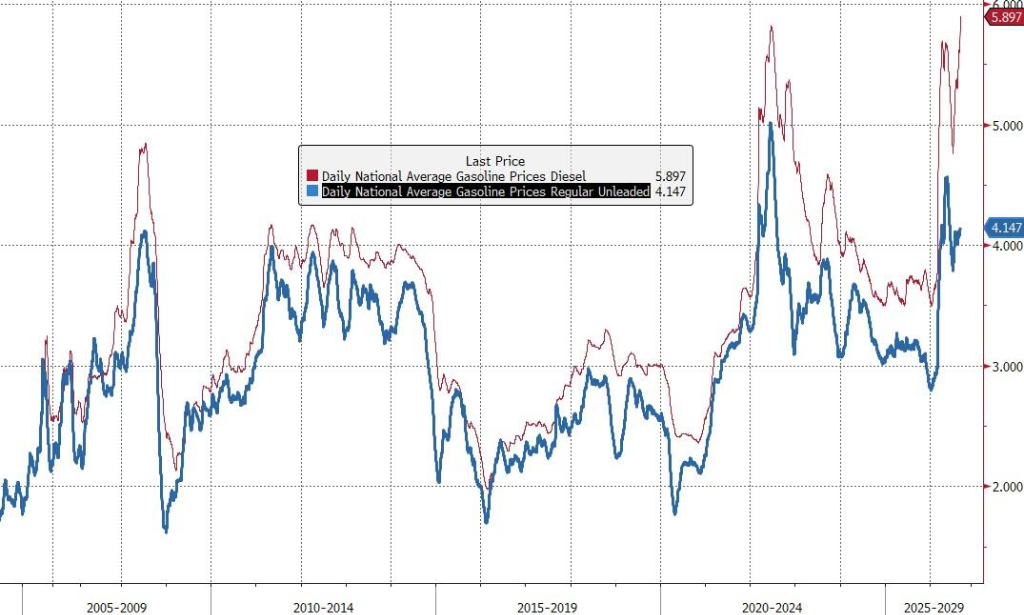
柴油价格仍处于历史高位,汽油价格也创下季节性新高。
财政部回购规模令市场失望,美债收益率全线走高
美国财政部宣布的60亿美元长端国债回购计划,虽较此前每次最高30亿美元的上限翻倍,但仍低于市场预期的80亿至100亿美元,公告一出,收益率随即再度上行。
隔夜美债利率已因油价上涨而走高,但随着10年期国债拍卖在美东时间13:00左右成交量较大,利率略有回落。然而,到收盘时,中期国债表现落后,2年期国债表现优于中期国债,但所有期限的收益率均有所上升,且熊市收益率曲线明显陡峭化。
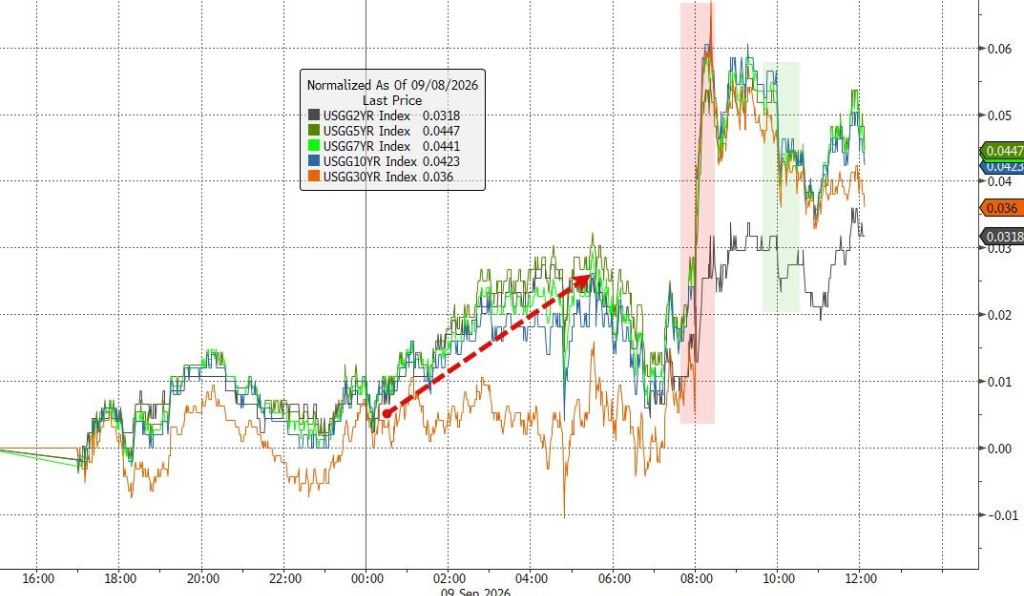
10年期美债收益率当日上行5个基点至4.84%,为2023年11月以来最高水平。
Natixis北美利率策略主管John Briggs表示:
我认为市场近期对回购规模感到失望。
他同时指出,此次扩容"并未解决推动长端收益率走高的核心深层问题",包括政府和企业对资本的强劲需求激增,尤其是科技行业。
Evercore ISI经济学主管Krishna Guha及其团队在研报中写道,周三的公告"意味着贝森特正在接受回购发挥有限作用的现实",并可能"认识到美国无法持续阻止基本面主导收益率走势"。
本周企业债供给的季节性冲击亦构成额外压力。周三有18家借款人完成新发,创年内第三繁忙单日纪录,周四还有16家排队待发。投资级债券供给今年已连续三个月及过去八个月中有四个月创历史纪录,当前累计规模同比2020年仍高出7.6%。
美股三连跌,内部分化加剧
周三,$标普500指数 (.SPX.US)$收跌0.48%至7636.46点,道琼斯工业平均指数下跌0.77%至52381.02点,纳斯达克指数下跌0.64%至26253.34点。标普500指数已较8月13日历史收盘高点回落约2%。
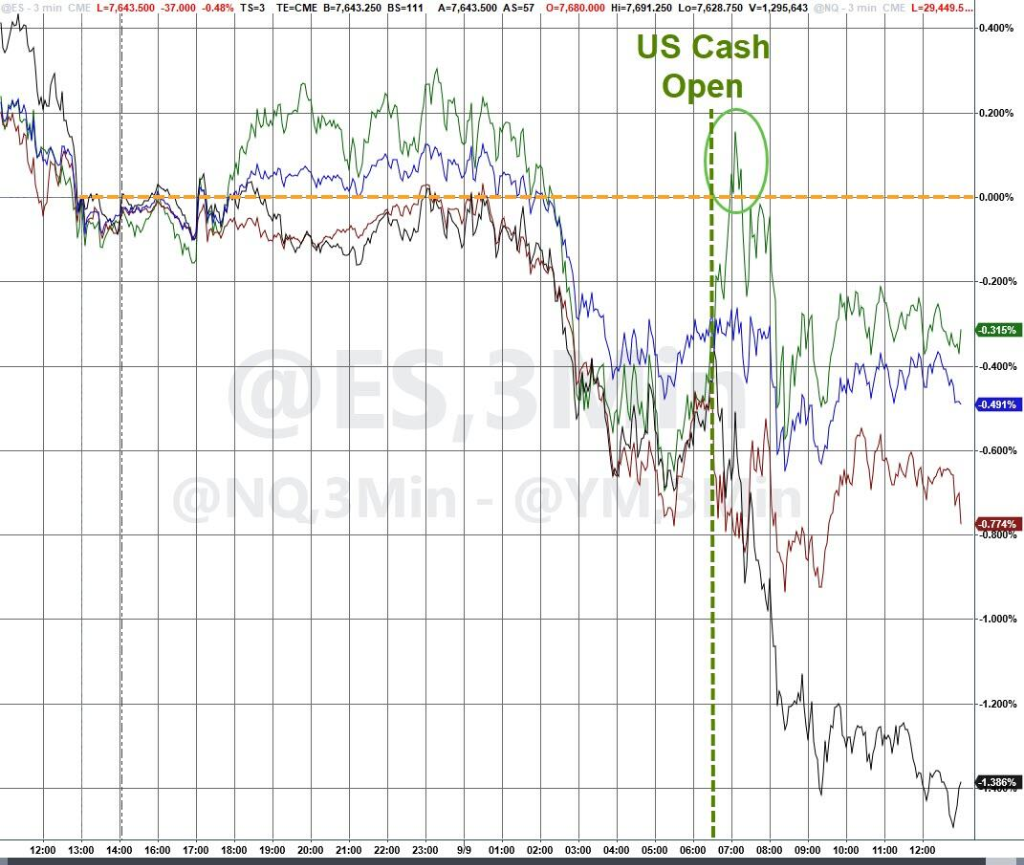
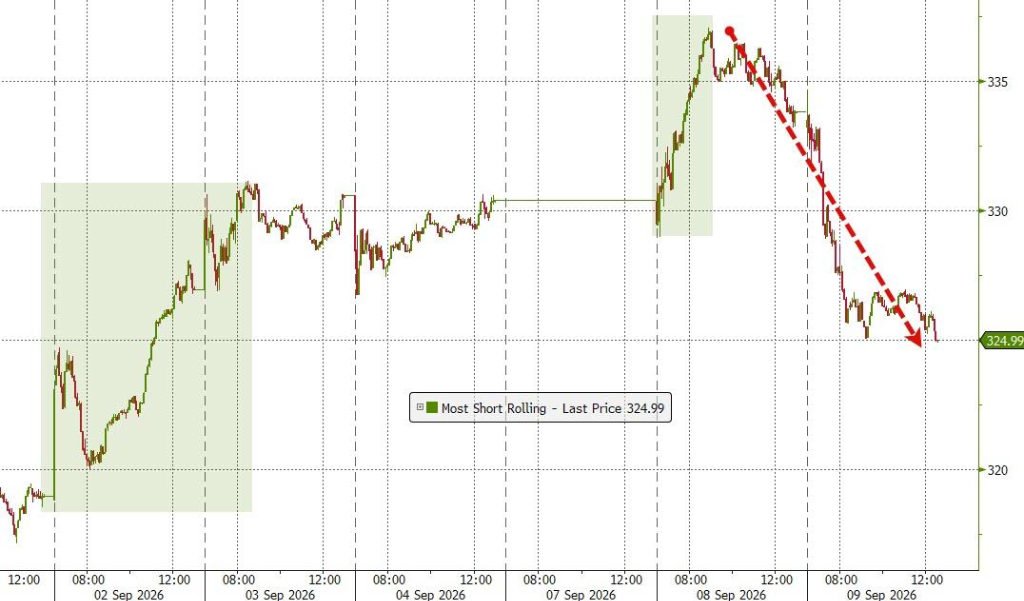
小盘股则遭遇重挫,日内大跌1.3%。分析认为小盘股疲软是由被做空最多的股票暴跌引发的。
板块表现高度分化。标普500能源板块逆势上涨1.1%,其余板块全线下跌,下跌个股远超上涨个股数量。
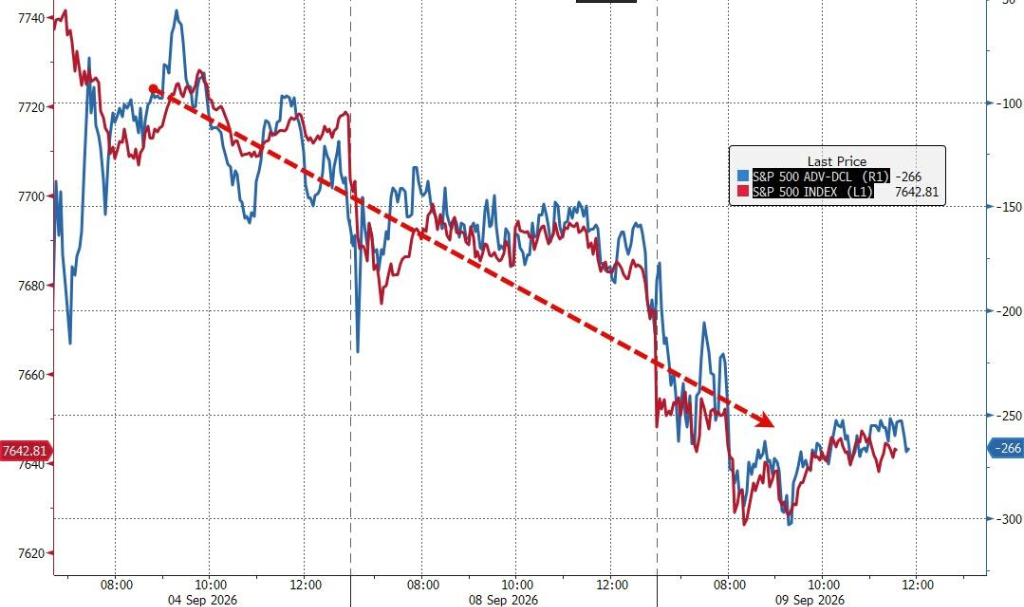
费城半导体指数小幅上涨0.37%,AI相关板块整体小幅跑赢标普500成分股中的非AI部分。
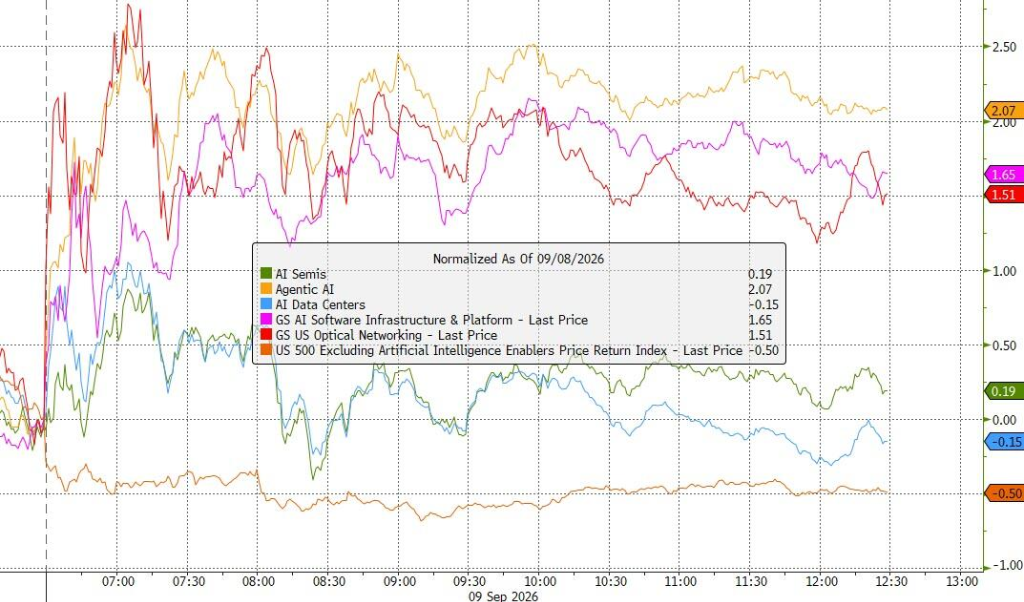
Meta当日大涨逾6%,成为指数最大支撑。公司推出了一款可自主代替用户发送邮件、出售商品和预订行程的AI助手Muse。
苹果则小跌0.3%,新任首席执行官John Ternus主持了公司首次折叠屏智能手机iPhone Duo发布会,分析师看好潜力但警示利润率风险。
谷歌下跌2.3%,此前谷歌母公司宣布将在未来两年向芬兰投入至少151亿美元用于AI基础设施建设。整体指数来看,科技七巨头股票表现落后于标普493指数。
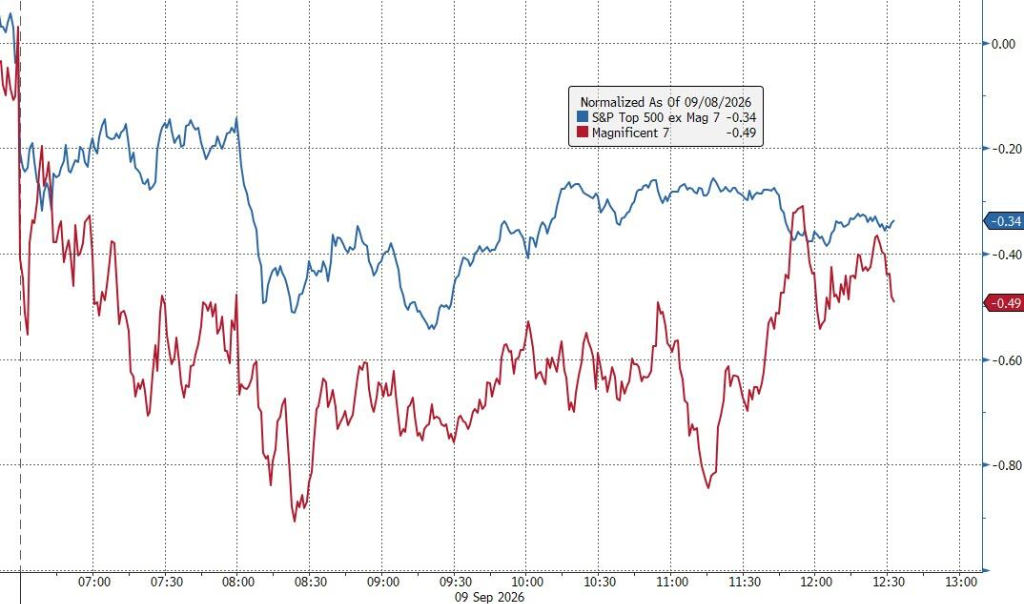
日元走强,黄金成为避险出口
汇市方面,日元小幅升值0.2%至153.65兑1美元。美国财政部长贝森特就美元兑日元发出强硬信号,暗示将积极干预日元汇率。
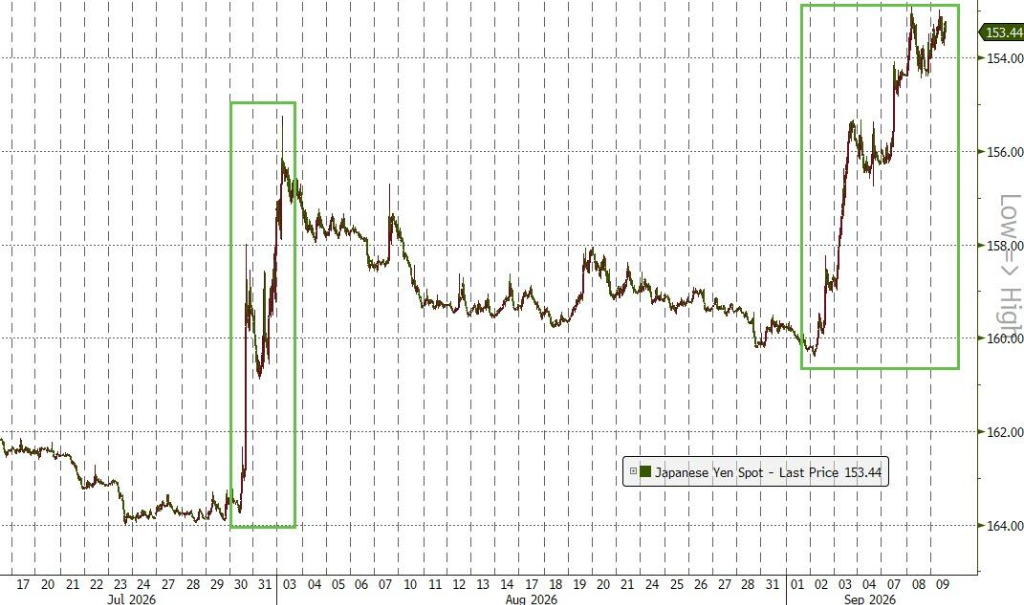
高盛Delta-One业务主管Rich Privorotsky指出:
不管怎么看待这番措辞,日元客观上仍在升值,市场正顺势押注日本央行收紧政策及资本回流。
他同时提示,日元套息交易的展仓可能对美股构成隐性压力:
标普500及大盘股复合体近来表现得出奇沉重,却没有明显的基本面原因。部分杠杆和套息头寸可能正在悄然从系统中撤出,值得警惕。
尽管市场波动明显,彭博美元即期指数当日基本收平。
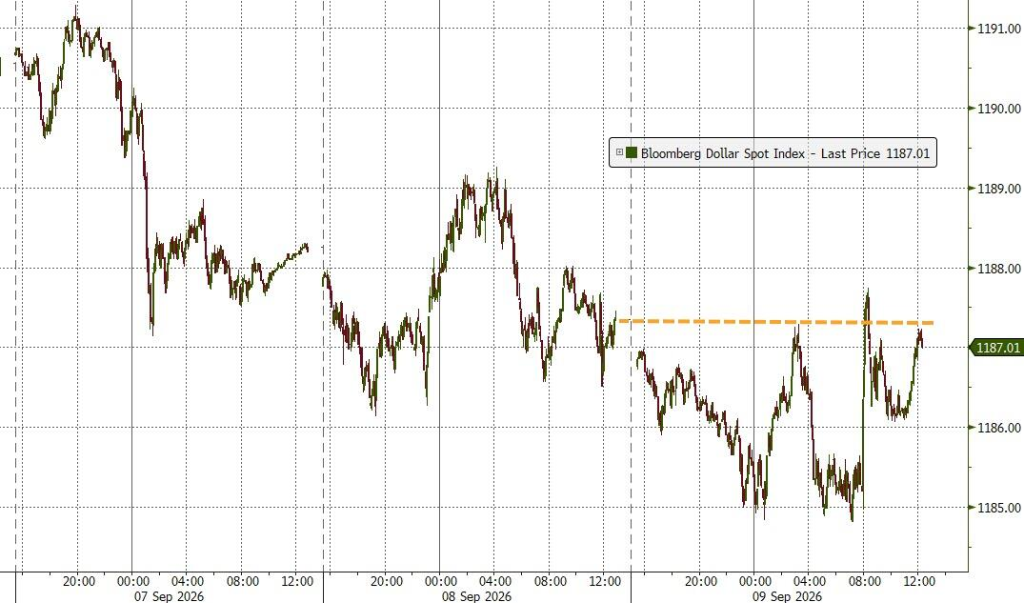
黄金则延续强势,现货金收复每盎司4400美元上方,上涨约1%,再度成为地缘风险与政策不确定性下的核心避险出口。
比特币小幅收跌0.3%至约7.82万美元,但仍触发了50日均线上穿200日均线的"黄金交叉"信号——这是近474天来首次出现该技术形态。
公司消息
【苹果发布首款折叠屏iPhone Duo 国行售价15999元起】
苹果发布首款折叠屏旗舰手机iPhone Duo,展开状态下的 iPhone Duo 为史上最薄iPhone,将配备双摄像头。iPhone Duo 展开后配备7.6英寸超视网膜XDR显示屏,比iPhone 18 Pro Max大50%。iPhone Duo将支持Apple Pencil。iPhone Duo 全球版本仅支持 eSIM。
【亚马逊与纬颖扩建得州制造工厂 将新增近1000个岗位】
亚马逊与云IT基础设施提供商纬颖(Wiwynn)宣布,将扩大其位于得克萨斯州的先进制造设施规模。该项目预计创造近1000个就业岗位。
【$陶氏化学 (DOW.US)$权衡退出200亿美元沙特化工合资项目 沙特阿美或成接盘方】
知情人士透露,陶氏化学正考虑退出与沙特阿美共同组建、价值高达200亿美元的化工合资企业。此举是这家美国企业为应对行业长期低迷、加速推进资产组合优化调整的一部分。沙特阿美可能会借此机会收购陶氏所持股份,从而进一步提升对该项目的控股权。
想选股、想诊股?想知持仓机会同风险?关于投资的一切问题,开口问牛牛AI就得啦!
编辑/liam