宏观要闻
美财政部将长债回购上限提高至60亿美元,美债再跌
美国财政部宣布,周四针对剩余期限10年至20年国债的回购操作,最高面值规模将达到60亿美元,为原定20亿美元的三倍,也高于8月19日同类操作的40亿美元上限。OnePoint BFG首席投资官Peter Boockvar表示,市场此前预期规模约为70亿至80亿美元;摩根士丹利及杰富瑞的部分预期则达到100亿美元。财政部官宣周四回购操作规模后,美债不涨反跌,10年期美债收益率创近三年新高。财政部长贝森特此前表示,扩大回购旨在缓解市场波动。
美联储考虑减少议息会议,部分官员支持“六次决策加两次战略讨论”
 据报道,美联储正在讨论调整每年八次政策会议的安排,一项方案是保留六次利率决策会议,另设两次宏观及战略讨论。至少三分之一的官员对减少议息会议持开放态度,其中包括六名地区联储负责人。纽约梅隆银行经济学家Vincent Reinhart认为,降低决策频率可能减少每次会议承受的政治关注。相关讨论属于美联储更广泛的内部评估,目前五个外部审查小组正在开展工作,计划于年底前提出建议。
特朗普:美国中选后伊朗战事会“立即”结束、油价会跌,普京“想达成协议”
美伊冲突打打停停持续了半年多,美国总统特朗普于美东时间9月9日周三表示,他认为对伊朗的战事将在今年11月美国中期选举后“立即”结束,并预计油价也将在那之后大幅回落。据央视新闻,特朗普在回答记者提问时说:“我们不寻求(与伊朗谈判),选举一结束,这场战争立马就会终结。”谈到油价,特朗普说:“我认为这(油价回落)需要比中期选举更长一点的时间。”但他一再坚称,一旦战事结束,油价将急剧下跌。
特朗普当天表示,与俄罗斯总统普京进行了很好的交谈,可能会举行双边会晤。特朗普还称,普京“想达成协议”,如果乌克兰总统泽连斯基也愿意达成协议,将是“非常好的事”。在特朗普作出上述表态前,美媒援引伊朗高官的消息称,伊朗没有退让打算,如果美国继续攻击伊朗领土和基础设施,德黑兰将进一步加强反击。
耶伦等近50名经济学家联署,反对特朗普全球关税法律依据
包括美国前财政部长耶伦在内的近50名经济学家及前政府官员提交法庭之友意见书,反对特朗普政府依据《贸易法》第122条实施全球临时关税。相关政策在今年2月至7月对进口商品征收10%关税,国际贸易法院5月裁定其违法,政府随后提出上诉。联署人士认为,政府将国际收支问题作过度宽泛解释,可能使总统长期以贸易或账户失衡为由实施关税,扩大行政部门的征税权限。
AI借贷潮推动美国企业赴欧融资,单日六家发行创纪录
包括亚马逊及优步在内的六家美国企业同日进入欧洲债券市场,创下美国发行人单日数量纪录,其中亚马逊首次发行英镑债券,优步首次发行欧元债券。在本轮交易前,美国企业今年欧元债发行规模已达1490亿欧元,仅次于2025年全年纪录。CreditSights分析师Jordan Chalfin表示,大规模美元融资需要支付更高的新债溢价,促使企业分散融资来源;法国兴业银行认为,欧元市场是流动性较充足的替代融资渠道。
美国加密货币《明晰法案》迎关键投票,银行与加密行业加紧游说
据路透社9月9日报道,美国参议院将于9月15日就《明晰法案》(Clarity Act)举行关键程序性投票。法案拟明确数字代币属于证券还是商品,以及相应监管机构的职责。加密行业与银行业在国会休会期间密集游说参议员,争议集中于稳定币奖励是否冲击银行存款,以及反洗钱和利益冲突防范措施是否充分。相关程序需要争取足够民主党议员支持,跨过参议院60票门槛。
美股行情
三大指数连跌三天,存储&光通信逆市走高
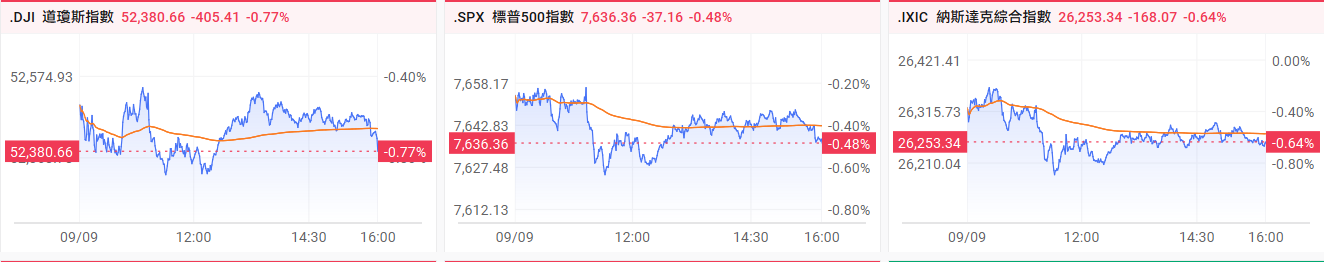
周三(9月9日),美股三大指数集体走低。截至收盘,道琼斯指数跌0.77%,报52380.66点;标普500指数跌0.48%,报7636.36点;纳斯达克综合指数跌0.64%,报26253.34点,均连续三个交易日收跌。
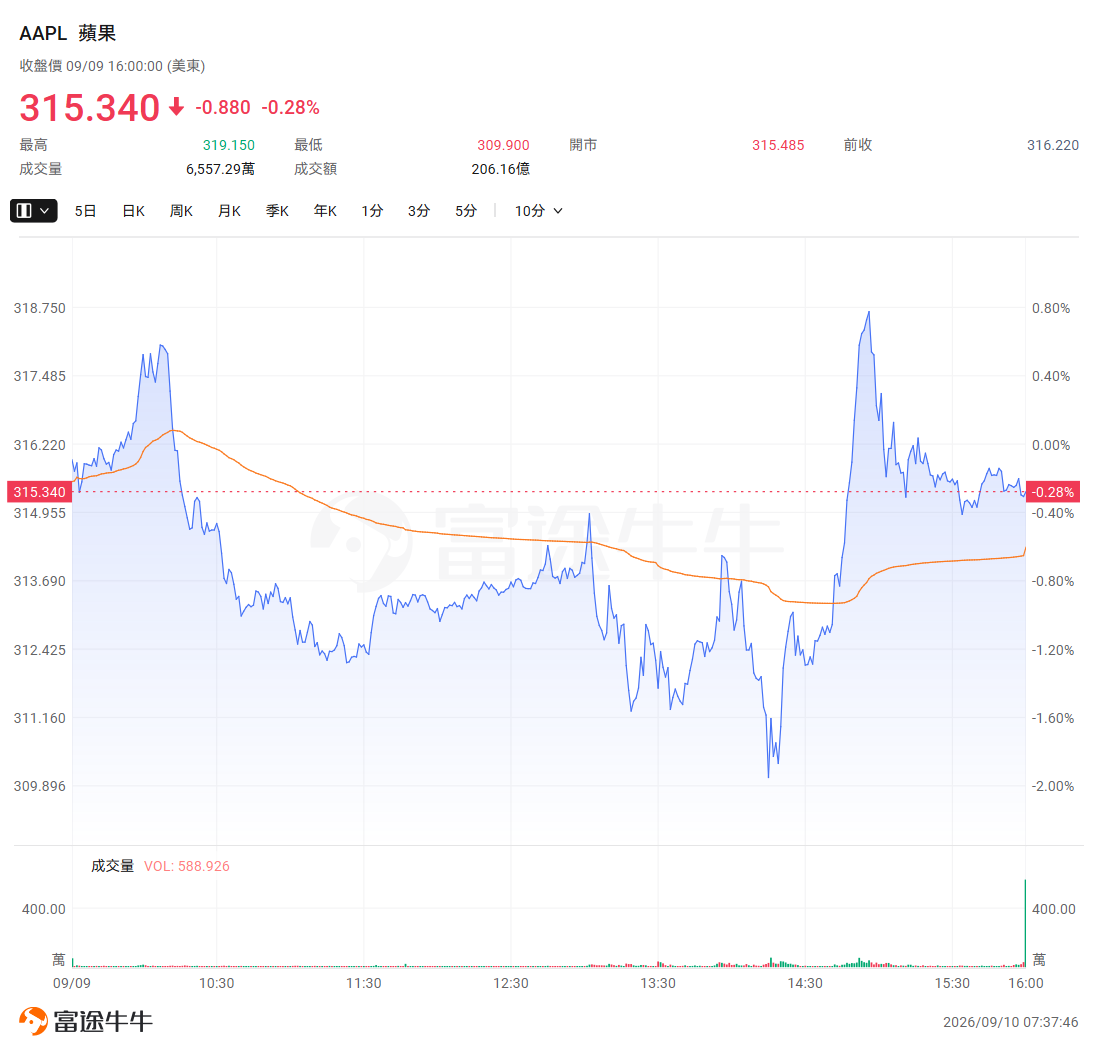
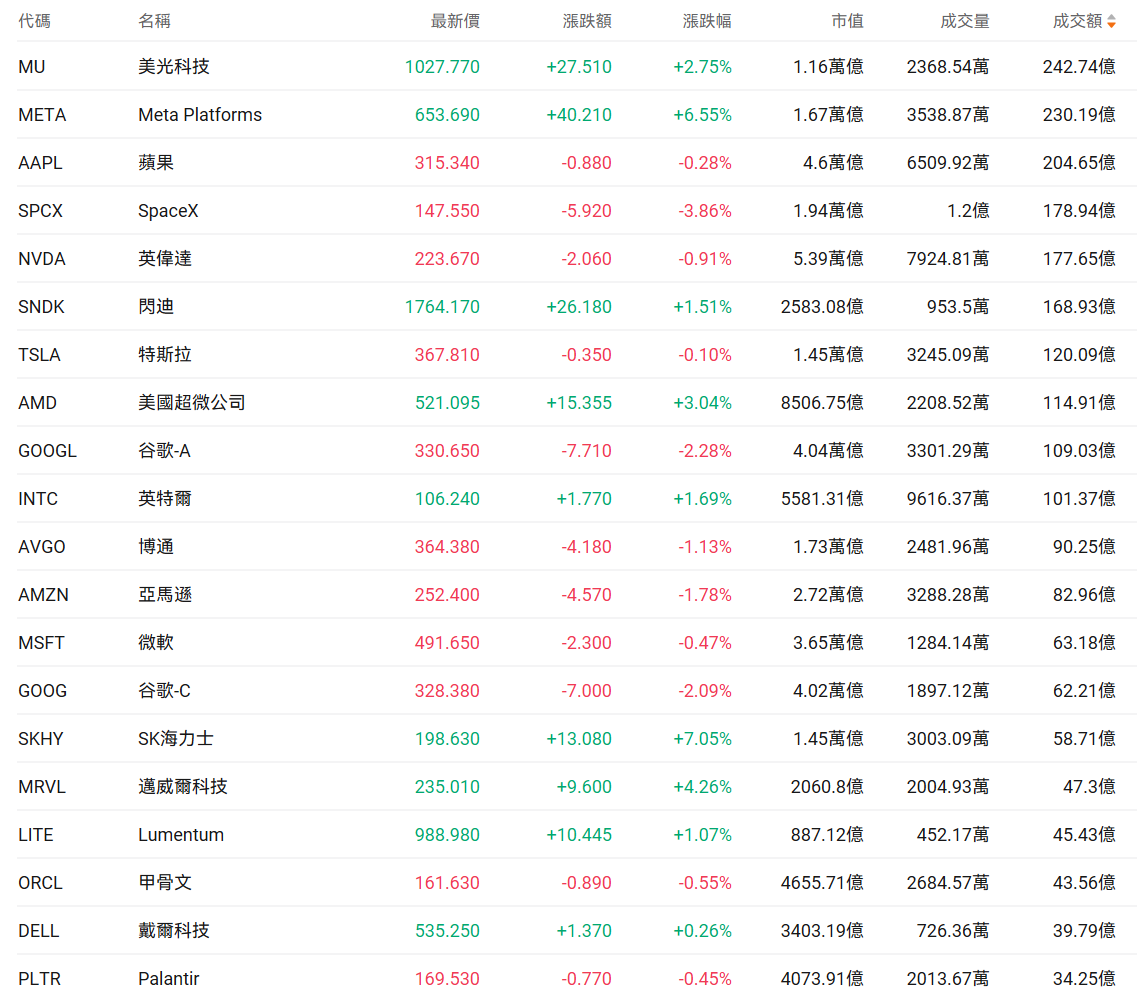
$明星科技股 (LIST2518.US)$ 多数走低,英伟达跌0.91%,苹果跌0.28%,谷歌C跌2.09%,微软跌0.47%,亚马逊跌1.78%,SpaceX跌3.86%,博通跌1.13%,特斯拉跌0.1%。
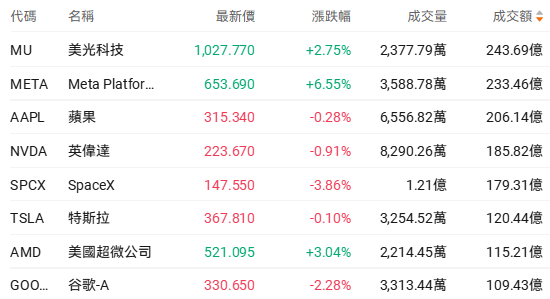
$费城半导体指数 (.SOX.US)$ 涨0.37%,成分股中18家上涨12家下跌。AMD涨3.04%,英特尔涨1.69%,高通涨1.33%;阿斯麦跌2%。
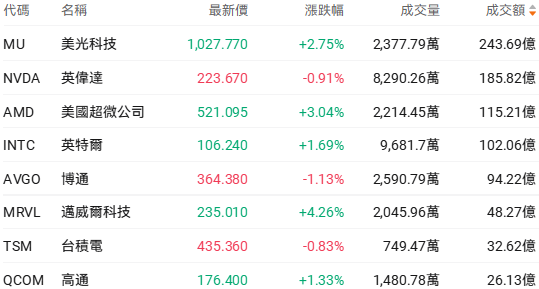
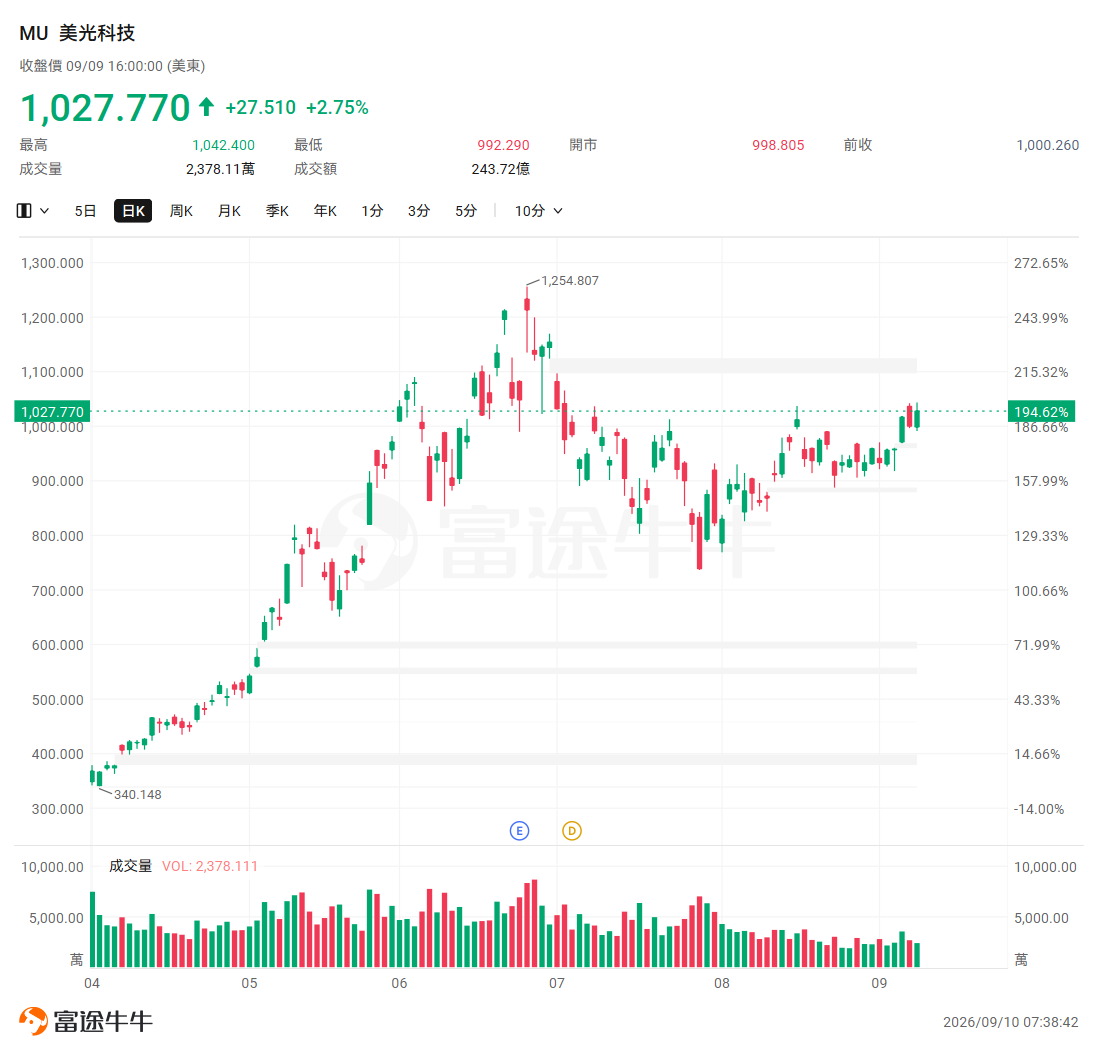
$存储概念 (LIST23925.US)$ 多数走高,SK海力士涨7.05%创新高,美光科技涨2.75%,闪迪涨1.51%,西部数据涨1.04%,希捷科技跌2.04%。
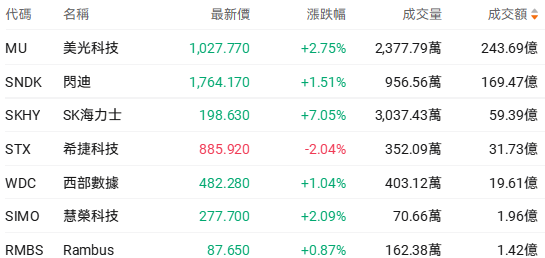
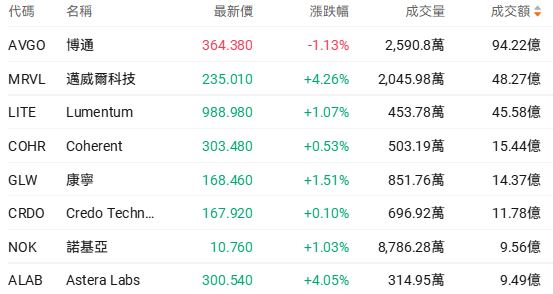
$光通信 (LIST23979.US)$ 整体走强,MaxLinear涨7.53%,迈威尔科技涨4.26%,康宁涨1.51%,Lumentum涨1.07%,AAOI跌3.25%。
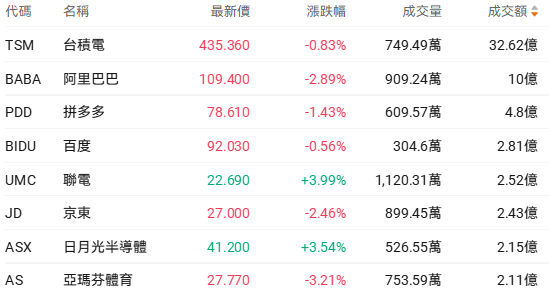
$热门中概股 (LIST2517.US)$ 多数走低,小马智行跌5.85%,理想汽车跌4.41%,小鹏集团跌3.29%,好未来跌3.21%,新东方跌2.9%,阿里巴巴跌2.89%。
个股资讯
苹果发布首款折叠屏iPhone Duo,国行售价15999元起
苹果发布首款折叠屏手机iPhone Duo,配备5.4英寸外屏及7.6英寸内屏,支持Apple Pencil及多应用操作,售价1999美元起,国行256GB版本15999元起,10月16日开启预订、10月23日发售。同期推出的iPhone 18 Pro及Pro Max售价分别为1199美元及1299美元起,搭载采用2nm工艺的A20 Pro芯片。苹果称,新芯片持续性能较A19 Pro提升40%。新版Siri将首先推出英文测试版,其他语言版本计划10月上线。
彭博智库预计iPhone Duo首年销量上调至约1400万部,潜在销售额达280亿美元。然而,定价策略引发市场担忧:iPhone 17及Air系列维持原价,Pro系列涨幅低于预期,在供应链成本上涨背景下,利润率压力显著。分析师认为,苹果意在以利润率换销量,并通过推动高端机型组合优化来对冲压力。
戴尔拟发行约40亿美元债券,涉及四个期限品种
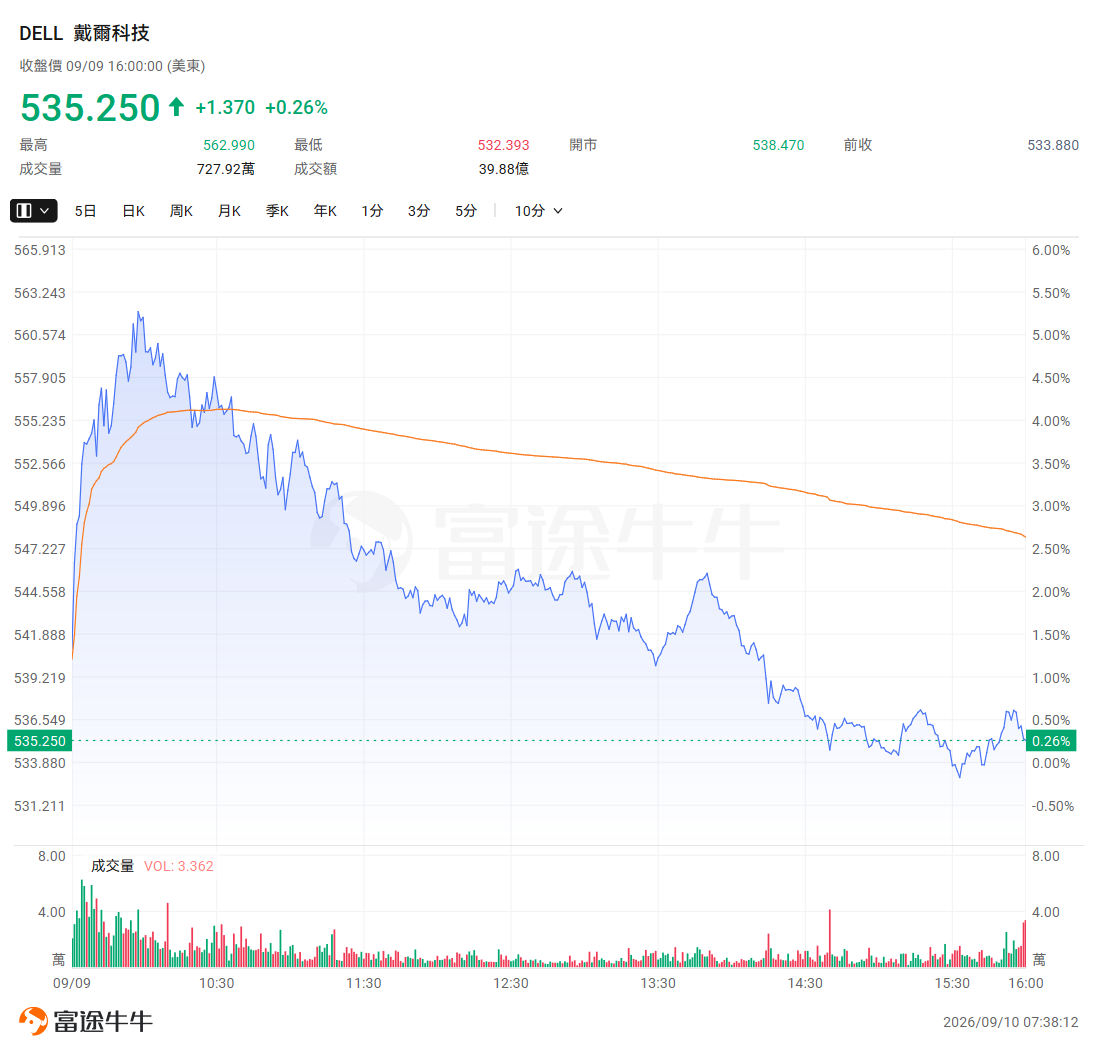
据报道, $戴尔科技 (DELL.US)$ 计划发行约40亿美元投资级债券,涵盖三年至十年期的四个品种,其中最长期限债券初始指导利差最高约为140个基点。募集资金拟用于偿还2026年到期债务及一般公司用途。戴尔本月初将全年营收预期上调约250亿美元,AI服务器业务继续推动销售增长。彭博行业研究分析师Robert Schiffman表示,戴尔拥有维持BBB评级区间的财务空间,可在再融资的同时继续增加股东回报。
Rocket Lab推出轻量化太阳能电池,重量减少40%
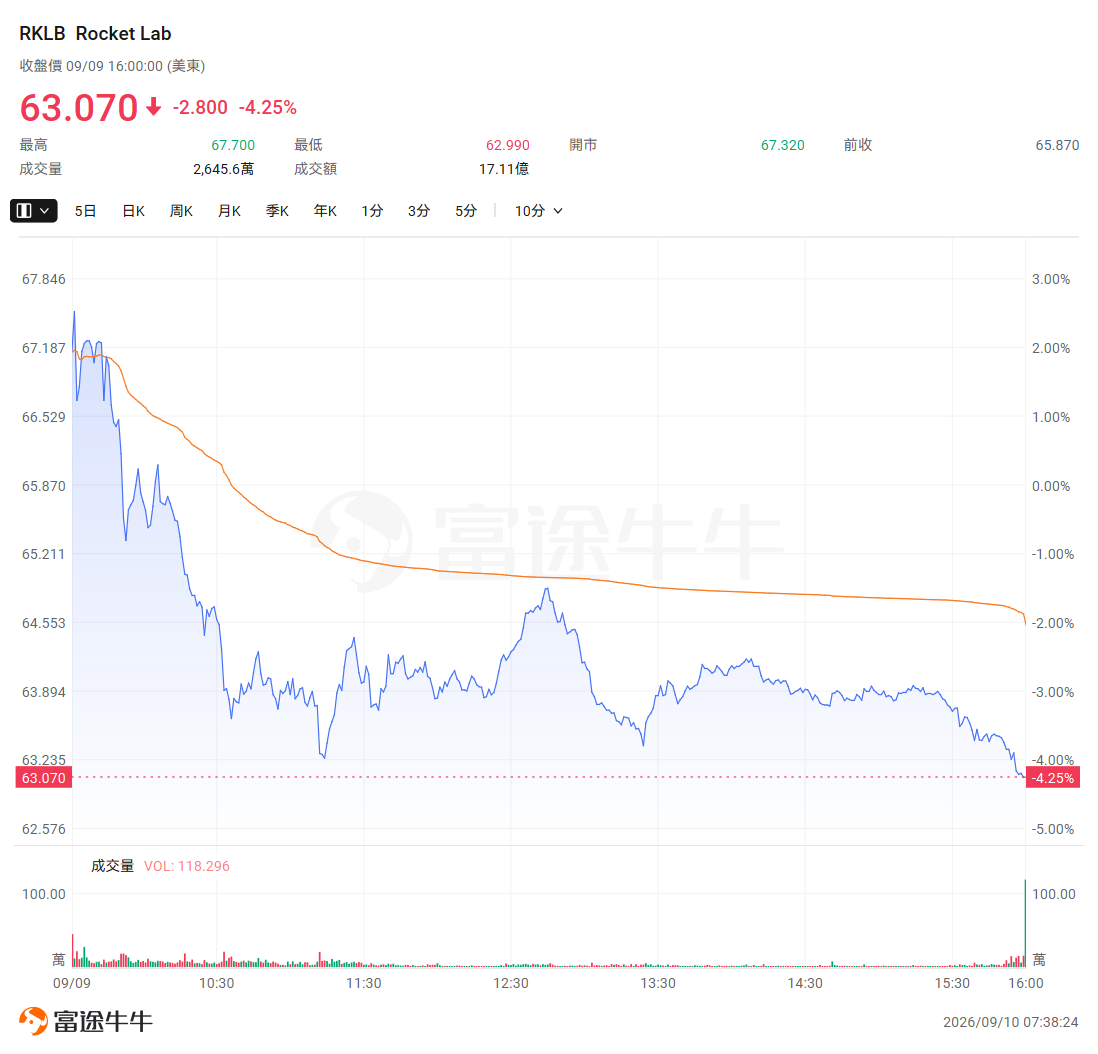
$Rocket Lab (RKLB.US)$ 宣布推进IMM-α Apex太阳能电池生产,产品转换效率达到31.5%,重量较传统方案减少约40%,并取消对锗衬底的依赖。新产品可兼容现有锗基太阳能电池的机械及电气接口,面向卫星等航天器供电需求。公司航天系统业务负责人Brad Clevenger表示,该技术有助于缩短生产周期、降低成本,并满足不断扩大的太空任务需求;公司同时将轨道数据中心列为潜在应用领域。
谷歌黑石投资的CruxAI数据中心项目延期
由 $谷歌-C (GOOG.US)$ 、黑石投资支持的Crux AI获得50亿美元资金,受项目失败、基础设施短缺、得州冻结新建数据中心政策影响,其数据中心建设出现延期,凸显AI行业高速扩张背后实体基础设施约束愈发突出。Crux AI表示,2027年实现500兆瓦算力容量的目标仍在推进,但高管评估各项目按期交付概率目前仅约50%,而三年前该概率为90%。
美光、闪迪获伯恩斯坦看好,存储芯片销售额同比增长逾四倍
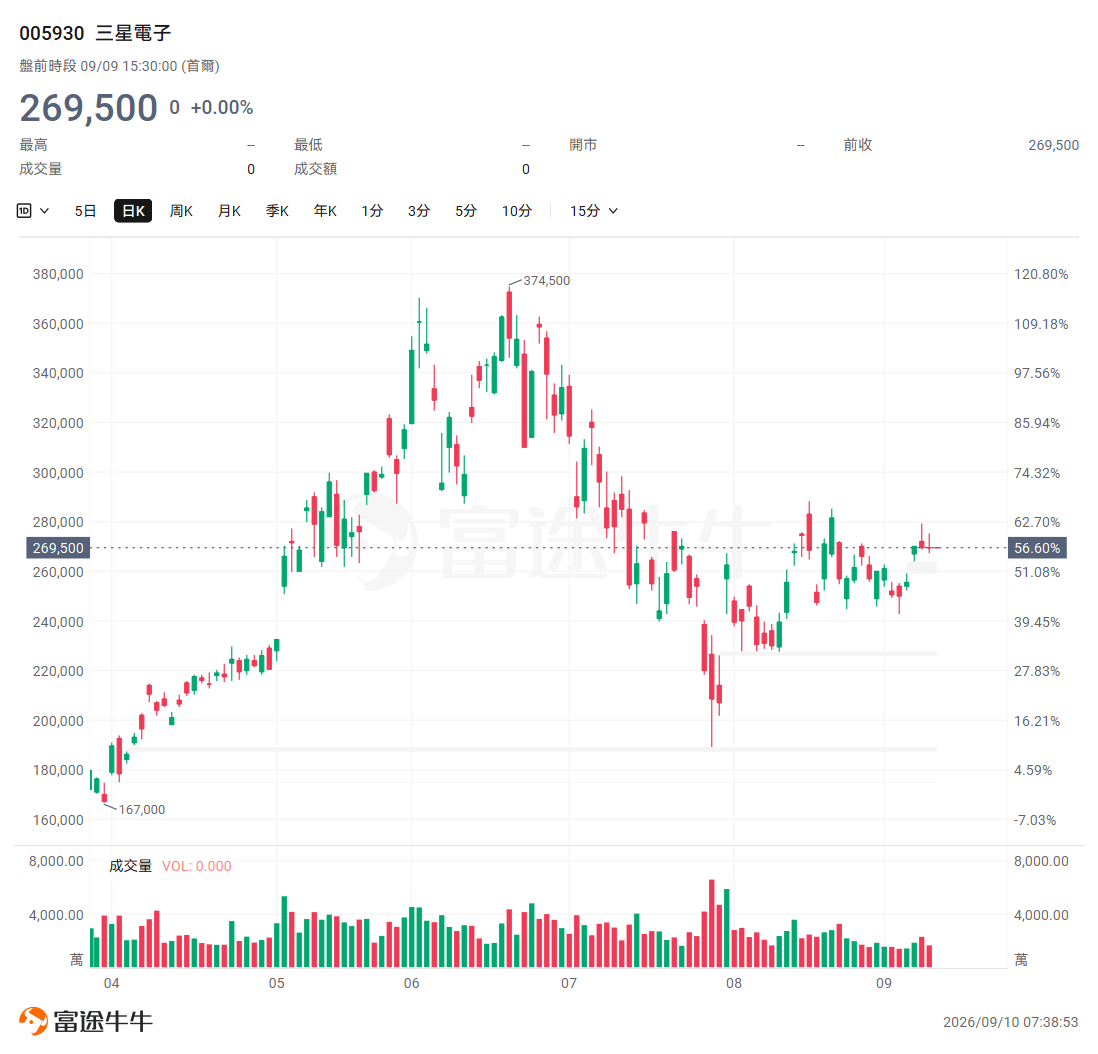
伯恩斯坦援引行业数据显示,7月全球半导体销售额同比增长131.4%,其中存储芯片销售额增长451.7%;剔除存储后,行业销售额增长约35%。当月DRAM比特出货量同比增长47.5%,每比特平均售价上涨257.9%。该行维持 $美光科技 (MU.US)$ 、 $闪迪 (SNDK.US)$ 、 $三星电子 (005930.KR)$ 及 $SK海力士 (SKHY.US)$ “跑赢大市”评级,认为出货量增长、产品升级及定价能力共同支撑盈利。伯恩斯坦指出,普通DRAM涨价正在推动下一年度HBM合同价格重新谈判,市场盈利预测仍有上调空间。
OpenAI深化与三星合作,推进下一代芯片研发
OpenAI韩国负责人Harrison Kim在首尔表示,公司与 $三星电子 (005930.KR)$ 在下一代芯片研发及生产方面的合作已取得实质性进展。三星也是全球规模最大的ChatGPT Enterprise部署企业之一。截至8月底,韩国企业及机构使用ChatGPT Enterprise的用户数量较去年同期增长28倍。Kim表示,先进计算需求增长正在带动存储需求。此前,三星及SK海力士已与OpenAI签署意向书,参与Stargate项目的存储芯片供应合作。
光通信股Arista重申全年营收指引,高盛关注AI网络需求扩张
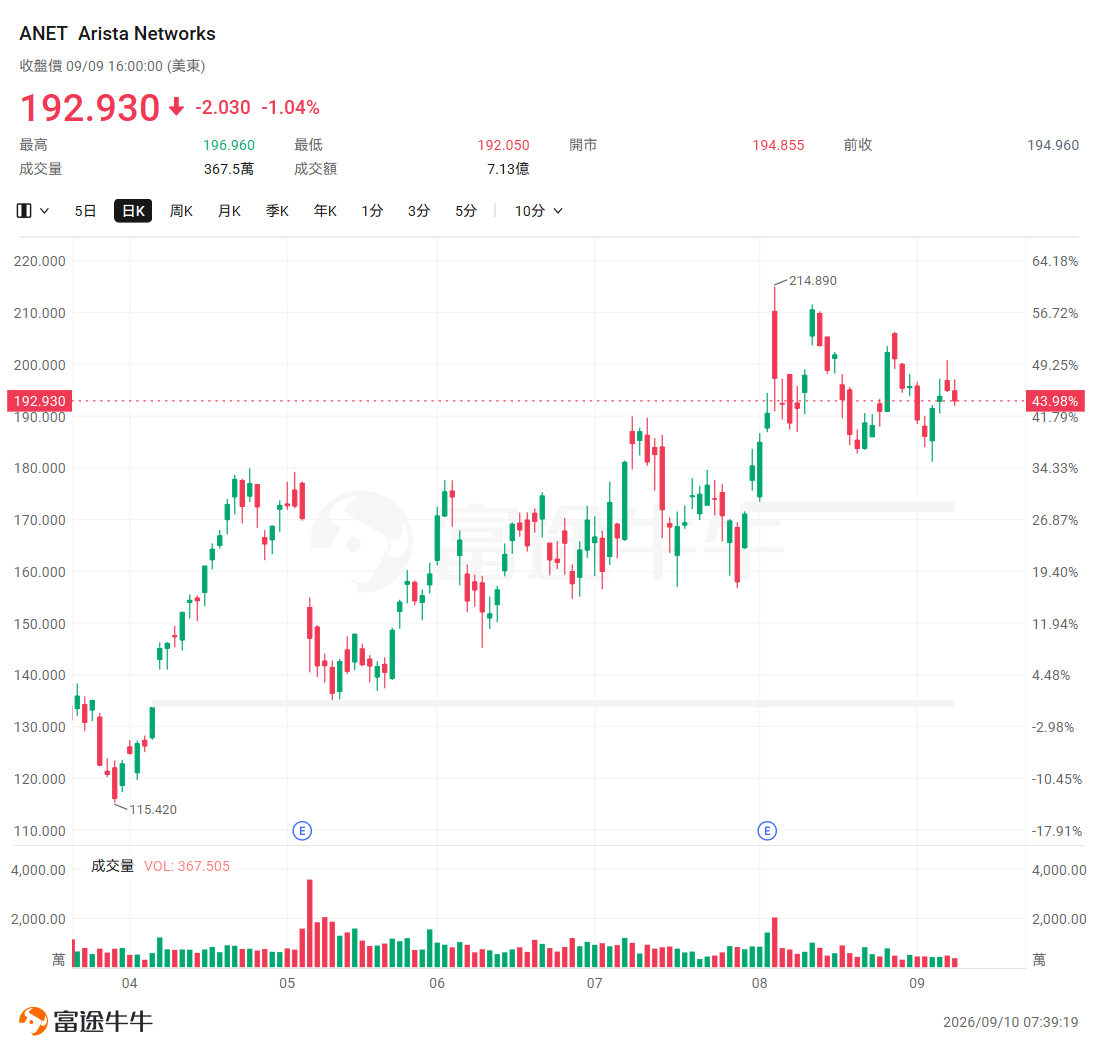
$Arista Networks (ANET.US)$ 在高盛科技会议上重申,2026年营收目标为126亿美元,毛利率指引为62%至64%。公司第二季度采购承诺达到97亿美元,管理层表示,GPU后端网络及连接多个数据中心的网络需求保持强劲。针对用于机架内芯片互联的Scale-up以太网业务,公司预计2027年末开始放量,2028年初形成较明显贡献。高盛维持“买入”评级及225美元目标价,认为产品定价及关税退款等因素有助于支撑毛利率。
成交额TOP20
港股前瞻
北水加仓港股超37亿港元,净买入百度集团超17亿港元,净卖出信达生物逾7亿港元
9月9日(周三),南下资金净买入港股37.2亿港元。
$百度集团-W (09888.HK)$、$中国海洋石油 (00883.HK)$、$阿里巴巴-W (09988.HK)$分别获净买入17.35亿港元、4.51亿港元、4.38亿港元;
$信达生物 (01801.HK)$、$智谱 (02513.HK)$、$石药集团 (01093.HK)$分别遭净卖出7.37亿港元、3.87亿港元、3.52亿港元。
中国科技企业年内增发融资超410亿美元,AI投入引发股权稀释担忧
彭博数据显示,中国上市科技企业今年通过增发融资逾410亿美元,有望创至少2020年以来新高,其中 $阿里巴巴-W (09988.HK)$ 上月配股融资100亿美元。同期中国科技企业发债约150亿美元,美国同业则通过增发及发债分别融资1030亿及3800亿美元。Bold Wealth Partners首席投资官Jason Lemire认为,激进的AI资本开支及较高的离岸借债成本,将推动股权融资趋势延续。彭博预计,港股及内地主要科技指数约三分之一成分股未来一年自由现金流为负;有分析指出,市场低估了后续增发带来的股权稀释风险。
鸿腾精密展示1.6T光模块及高密度连接方案
$FIT HON TENG (06088.HK)$ 在9月9日至11日举行的深圳中国国际光电博览会上展示多项高速互联产品,包括1.6T光模块、ELSFP外部激光光源模块及XPO高密度连接方案。展示内容涵盖AI数据中心所需的光通信及连接技术。公司股价9月9日上涨逾7%,同期港股光通信及服务器产业链个股走强。此次参展产品涉及光模块、外部光源及高密度连接等多个环节。
今日关注
关键词:美国PPI;甲骨文、Adobe财报
经济数据方面,美国8月PPI、初请失业金人数等数据将公布。
20:30 美国至9月5日当周初请失业金人数;
20:30 美国8月PPI年率和月率;
22:00 美国8月成屋销售总数年化、美国7月批发销售月率。
北京时间20:15,欧洲央行公布利率决议,随后20:30由行长拉加德举行新闻发布会。市场重点关注能源价格上涨对通胀路径和后续政策立场的影响。
欧佩克将在当日公布月度原油市场报告,具体时间待定。
财报方面, $甲骨文 (ORCL.US)$ 、 $Adobe (ADBE.US)$ 美股盘后将发布财报。 $台积电 (TSM.US)$ 将公布8月营业额报告。
 想选股、想诊股?想知道持仓机会和风险?关于投资的一切问题,开口问牛牛AI就可以啦!
编辑/rocky