①眼下,最爲值得人們關注的或許就是甲骨文,該公司將於週四美股盤後公佈第一財季業績。在所有這些美國AI生態鏈的巨頭公司中,甲骨文的財務狀況最爲脆弱;②甲骨文週四傳遞的信息會是繼續「全速前進」,還是「審慎行事」呢?
財聯社9月10日訊(編輯 瀟湘)在美國,爭奪AI主導權的競賽,正逐漸演變成了一場價值萬億美元的「膽小鬼博弈」。
谷歌聯合創始人拉里·佩奇此前曾對員工表示,他「寧可破產也不願輸掉這場競賽」;亞馬遜創始人傑夫·貝索斯則將人工智能稱爲「產業泡沫」,指出當前無論是好項目還是壞項目都能獲得融資,這與互聯網泡沫時期如出一轍;而Meta創始人馬克·扎克伯格最近更是承諾要爲「每個人打造個人超級智能」。
 幾乎每一家超大規模AI巨頭都在全力以赴爭取勝利——無論勝利意味着什麼。即使他們當前在數據中心上花費的巨額資金所獲得的實際回報依然微薄,但始終尚未有人退卻……
而眼下,最爲值得人們關注的或許就是甲骨文,該公司將於週四美股盤後公佈第一財季業績。在所有這些美國AI生態鏈的巨頭公司中,甲骨文的財務狀況最爲脆弱,也被視爲最有可能率先退縮!
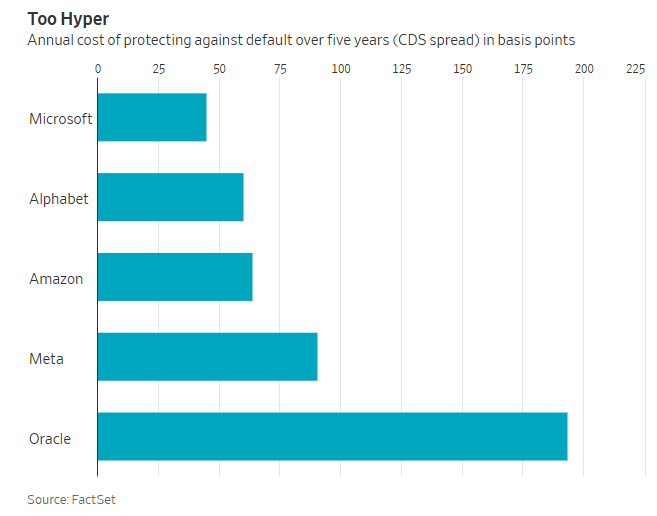
自甲骨文6月發佈上一季度業績以來,標普已將其債務評級下調至僅比垃圾級高一級。今年夏天,爲其貸款和債券違約提供保險的成本——信用違約互換(CDS)已創下數年新高。儘管該成本近來略有回落,但仍約爲同爲超大規模雲服務商的微軟的四倍。
那麼,甲骨文週四傳遞的信息會是繼續「全速前進」,還是「審慎行事」呢?
甲骨文今晚交「答卷」
據FactSet預計,甲骨文第一財季營收有望達到約爲191億美元,同比增長超過28%;調整後每股收益預計爲1.74美元,大幅高於去年同期的1.47美元。上述預測基本位於公司此前給出的指引範圍內。甲骨文預計季度總營收增長27%至29%,調整後每股收益爲1.72至1.76美元。
然而, 甲骨文服務的需求表現,顯然不是該公司真正的問題所在,賬單才是。
由於擔心甲骨文公司的融資和支出計劃,以及其積壓訂單集中在少數幾家大型人工智能公司,甲骨文公司的股價在 2026年迄今已經下跌了近20%,較去年9月的歷史高點下跌了50%以上。因此,僅僅達到營收和利潤預期,未必足以推動甲骨文股價明顯上漲。
甲骨文公司在2026財年的資本支出約爲557億美元,而同期運營現金流約爲320億美元。因此,資本支出約佔運營現金流的174%,導致其自由現金流爲負。
這些支出或許仍能創造價值。但問題在於,未來的回報是否足以彌補今天的支出。
甲骨文客戶已預付或直接供應了價值約750億美元的GPU,這些處理器與大型人工智能合同相關。這減輕了甲骨文的資金負擔。但投資者仍需關注積壓訂單轉化爲收入的速度,以及在新產能建成後剩餘的現金流。
在今晚的業績中,甲骨文的OCI增速(雲基礎設施業務)表現和RPO(剩餘履約義務)轉化爲收入的情況,可能將最爲受到關注。若OCI增速能站上三位數,將意味着AI訓練、推理和多雲數據庫需求依然強勁,也能初步證明積壓訂單正在轉化爲實際收入。同時,市場目前想要看到的也不再甲骨文是繼續堆訂單,而是把訂單變成切實可靠的收入。
此外,在上一次業績電話會議上,甲骨文新任首席財務官Hilary Maxson承諾將「實行紀律嚴明的資本配置,保持強健的資產負債表,並維護我們的投資級信用評級」。這無疑是債券投資者樂於聽到的消息。
但她報告的資本支出遠超預期——截至5月的財年支出約560億美元,本財年計劃支出700億美元——卻更像是指甲劃過黑板般的刺耳聲。當天甲骨文股價暴跌,此後一直表現疲軟,在過去12個月中表現落後標普500指數51個百分點。
整個AI行業的焦點所在
分析人士指出,在經歷前期如此劇烈的拋售後,今晚有兩種截然不同的信號都可能促使甲骨文股價反彈。
投資者可能會同時對兩種情況表示歡迎:一是甲骨文的增長預期足以證明其支出合理;二是該公司在支出方面開始出現更爲紀律嚴明的踩剎車跡象。
當然,問題在於,後者可能會對同行和芯片製造商產生惡劣的連鎖反應,甚至會削弱市場對OpenAI和Anthropic即將進行的首次公開募股的熱情。
甲骨文與其他四家超大規模雲服務提供商今年的資本支出總額可能達到約8000億美元,預計未來四年每年將超過1萬億美元。要證明這些支出合理所需的未來利潤是巨大的,而甲骨文在該群體中,相對於其債務而言,盈利緩衝空間最小。
標普在調降甲骨文評級的報告中就指出,其更廣泛地擔憂人工智能領域的過度投資。「短期需求雖強勁,但如果領先的前沿模型開發商無法籌集外部融資或停止對客戶的補貼,這種態勢可能會逆轉。」
股市並不認爲這種情況會發生,但更務實的債券投資者可能會給這場狂歡潑冷水——這顯然是整個行業需要密切關注甲骨文的原因。
根據近期的期權定價來看,甲骨文公司股價預計在本週結束前將出現上下高達11%的波動。如果股價從週三收盤價出現如此大的波動,既可能將其推高至179美元,收復今年以來的部分失地,也可能將其拉低至145美元以下。
摩根士丹利分析師目前對該股的評級爲中性,他們在最近的一份報告中警告稱,甲骨文可能需要幾個季度的穩健業績才能贏得謹慎投資者的信任。花旗分析師則告訴客戶,他們「看到了機會,因爲該股經歷了歷史上最極端的市場動盪和下跌之一」。
當然,大多數華爾街分析師目前仍然看好甲骨文公司。據Visible Alpha追蹤的11位分析師中,有9位建議「買入」該股,僅有1位給予「中性」評級,1位給予「賣出」評級。他們給出的平均目標價爲239美元,這意味着較週三收盤價有近50%的上漲空間。