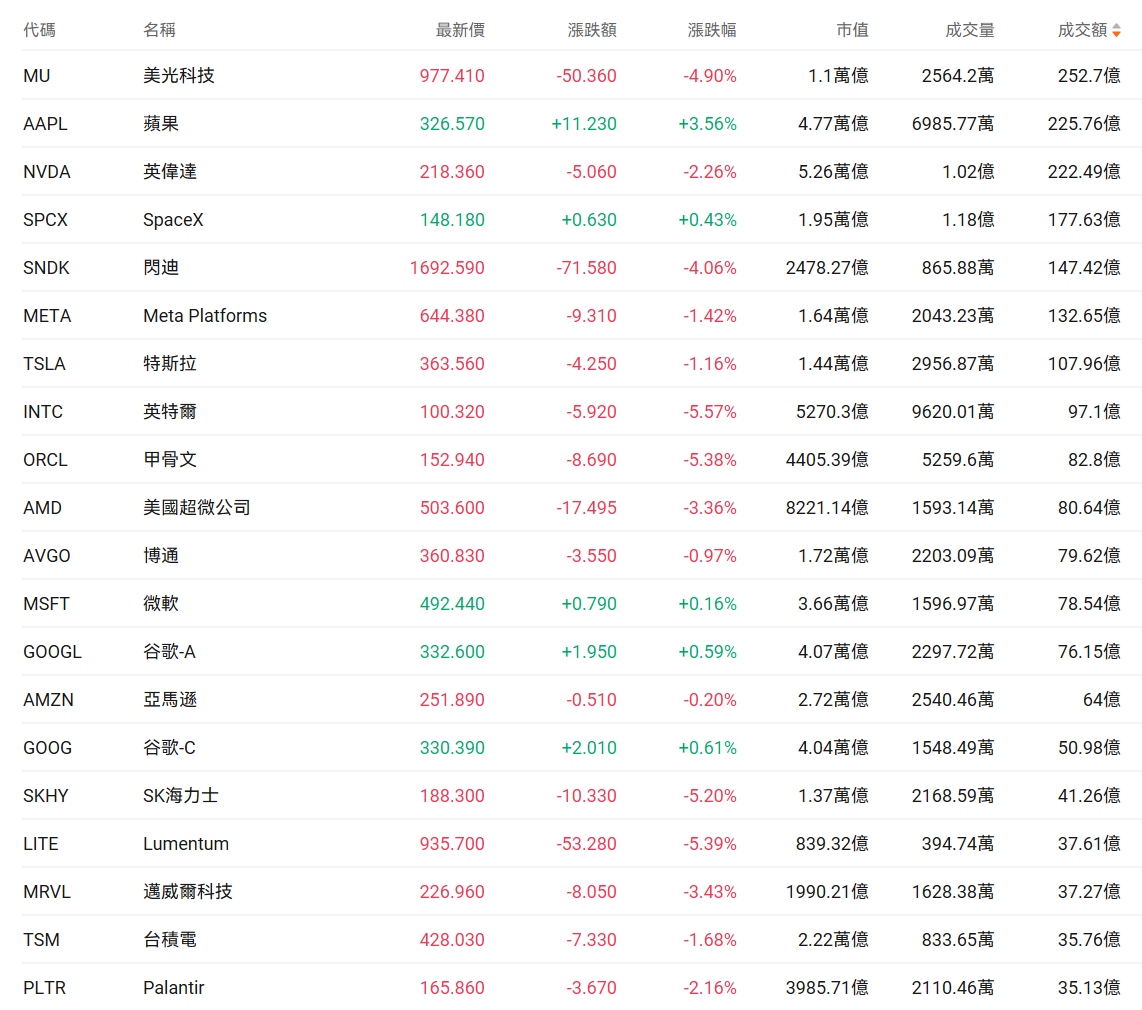
周四美股成交额第1名 $美光科技 (MU.US)$ 收跌4.90%,成交252.7亿美元。
第2名 $苹果 (AAPL.US)$ 收涨3.56%,成交225.76亿美元。
苹果在总部举办的周三主题演讲上,发布了旗下最受期待、野心最大的新品:iPhone Duo 折叠屏手机。但这场发布会同时也是苹果 AI 能力的集中展示场。
 此前外界一直批评苹果在生成式 AI 布局上行动迟缓,而三星等竞品早已把 AI 技术嵌入自家设备与应用。本次 Duo 发布会上,苹果强势回击,一口气为 iPhone、Apple Watch 推出一大批 AI 功能。
CEO 约翰・特努斯在开场致辞中将核心放在 AI 上。他把 iPhone 定义为用户的智能个人中枢:“它处在一整套智能功能与体验生态的核心,所有设备无缝联动,贯穿你日常使用的每一款产品。”
第3名$英伟达 (NVDA.US)$收跌2.26%,成交222.49亿美元。
美国司法部正在调查英伟达与人工智能芯片初创公司Groq达成的技术许可及人才引进安排,审查交易是否通过避开直接收购的方式规避常规反垄断审查。据知情人士称,司法部已经向英伟达发出正式信息要求,但调查尚未形成结论,也不代表监管机构已经认定公司违法。
英伟达CEO黄仁勋在高盛会议上回应外界对英伟达参与数据中心和人工智能基础设施项目融资安排的质疑。面对“这些投资是否属于循环融资”的提问,黄仁勋表示:“我投入1美元,最终有100美元回来。这算循环吗?”他称相关交易是一项“非常聪明的策略”,有助于帮助英伟达建立其技术架构的分销渠道。黄仁勋表示,英伟达为数据中心项目和AI基础设施提供资金支持,并非简单的资金循环,而是为了推动其架构在市场中的应用。
第4名$SpaceX (SPCX.US)$收涨0.43%,成交177.63亿美元。
SpaceX计划在数据中心启用前完成更多备用供电和冷却系统,并进行更全面的测试,同时减少临时电源及制冷设备的使用。部分既有设施也可能重新设计。
这一调整与xAI建设孟菲斯Colossus数据中心时的模式存在差异。该项目曾在122天内安装并启用10万枚GPU。为压缩工期,施工团队同步推进冷却管道、电力和网络工程,数据中心在部分备用系统完工前便已运行,并长期使用燃气轮机等临时电源。
SpaceX今年2月完成对xAI的收购,6月底开始由火箭制造和运营团队接管数据中心业务。拥有七年以上SpaceX经历、曾负责猎鹰火箭和龙飞船生产的Wesley Salandro,接替Dan Rowland领导相关团队。
第5名 $闪迪 (SNDK.US)$ 收跌4.06%,成交147.42亿美元。
在AI浪潮席卷全球、内存市场缺货涨价态势持续延烧的当下,日本存储巨头铠侠(Kioxia)执行长太田裕雄于9月9日罕见发声,直言“内存价格已经涨够了!”
这一表态,使其成为本轮存储景气多头中,首家主动为NAND涨势踩刹车的内存大厂。
第6名$Meta Platforms (META.US)$收跌1.42%,成交132.65亿美元。
第7名 $特斯拉 (TSLA.US)$ 收跌1.16%,成交107.96亿美元。
特斯拉降价冲上热搜后,多家门店爆单了。“昨天(9月7日)早上政策一出来,订单消息就没断过。”9月8日,某特斯拉体验中心销售顾问表示,Model Y长续航版是消费者最关注的车型,截至9月7日下午,其所在的门店已锁定20多个订单。9月7日,特斯拉中国宣布,即日起至9月30日(含)前下单并提车,Model 3全系现车现金激励5000元,Model Y全系现车现金激励1万元。这并非孤立事件,据不完全统计,截至目前已有超过十家车企在9月集中释放购车权益,覆盖新势力、自主、合资与豪华品牌。
第8名 $英特尔 (INTC.US)$ 收跌5.57%,成交97.1亿美元。
第9名 $甲骨文 (ORCL.US)$ 收跌5.38%,成交82.8亿美元。
甲骨文第一财季调整后营收为193.5亿美元,市场预估为191.3亿美元;第一财季软件营收55.5亿美元,市场预期56.7亿美元;第一财季云基础设施(IAAS)营收73.9亿美元,市场预估71.9亿;预计财年调整后每股收益8.10美元;预计第二财季总营收增长30%至34%。
第10名 $美国超微公司 (AMD.US)$ 收跌3.36%,成交80.64亿美元。
根据美国证券交易委员会(SEC)美东时间9月10日披露的文件,$美国超微公司 (AMD.US)$董事LISA SU拟于9月10日出售7万股普通股股份,总市值约3,647.67万美元。
此外,LISA SU自2026年6月15日起至今合共已减持该公司4.5万股股份,总价值约2,367.18万美元。
第11名 $博通 (AVGO.US)$ 收跌0.97%,成交79.62亿美元。
博通公司表示,截至8月2日,半导体解决方案与基础设施软件部门合同下的剩余履约义务约为1792亿美元,预计该金额中约25%将在未来12个月内确认为收入。
第12名 $微软 (MSFT.US)$ 收涨0.16%,成交78.54亿美元。
微软计划大幅扩大数据中心规模,到2032年全球数据中心容量将超过38吉瓦,较目前约12吉瓦增长超过三倍。该计划旨在缓解近年来AI和云业务快速增长带来的算力短缺问题,微软此前因容量不足不得不拒绝部分AI和云服务业务。知情人士称,该路线图包括微软自建和租赁的数据中心,但不包括从CoreWeave等“新型云服务商”租用的算力资源,相关计划仍可能因客户需求和技术变化调整。微软最新财年资本支出达到1450亿美元,分析师预计未来几年支出仍将增长。报道称,微软此前暂停部分数据中心建设导致算力供应受限,部分客户转向竞争对手。文件显示,微软曾在美国和欧洲部分关键区域限制新增云服务订阅。微软表示正在加快数据中心建设。
第16名 $SK海力士 (SKHY.US)$ 收跌5.2%,成交41.26亿美元。
摩根大通认为,SK海力士ADR相较美光存在明显估值折价,随着ADR提升全球投资者准入、流动性及信息披露,这一折价有望收窄。与此同时,AI存储上行周期或持续至2028年后,HBM领先地位、长协锁定产能及股东回报提升,有望共同驱动盈利增长与估值重估。
第17名 $Lumentum (LITE.US)$ 收跌5.39%,成交37.61亿美元。
花旗全球TMT会议纪要显示,“谷歌TPU AI算力链”最核心参与者,同时也是“英伟达与AMD AI GPU系AI算力链”不可或缺核心光学/光模块组件供应商的Lumentum(LITE.US)管理层最新判断显示,AI基础设施仍处建设早期,算力扩张与铜互连物理限制共同推动大型AI数据中心内部高速互连网络迈向光学化,2027、2028财年营收与每股收益增速将保持强劲增长轨迹。
第19名 $台积电 (TSM.US)$ 收跌1.68%,成交35.76亿美元。
累计2026年1月至8月,台积电合并营收约为新台币3兆3,868亿7,000万元,较2025年同期约2兆4,320亿元增长39.3%。以绝对金额计算,前八个月营收较去年同期增加逾9,500亿新台币,规模可观。台积电近日表示,即使正以前所未有的速度兴建新厂,产能扩充仍追不上需求。
第20名 $Palantir (PLTR.US)$ 收跌2.16%,成交35.13亿美元。
Palantir与 英伟达宣布达成合作,为关键供应链引入主权 AI,项目率先从英伟达自身业务运营落地。
想选股、想诊股?想知持仓机会同风险?关于投资的一切问题,开口问牛牛AI就得啦!
编辑/liam