美联储今夜加息几成定局,但关键是“加完说什么”。花旗定调此次为“微调”,暗示未来无必然加息,但警告主席沃什若无明确前瞻指引,将引发市场剧烈波动;高盛则直言此次加息缺乏充分经济基础,通胀仅为一次性因素,预计将是一场“无信号加息”。
华尔街正屏息等待周三美联储的利率决议。花旗与高盛罕见地在核心判断上高度趋同:此次加息几成定局,但这将是一次"鸽派加息"——加息本身不是重点,重点是加息之后美联储说了什么,或者,没说什么。
花旗在9月15日的最新研报指出,基准预测显示,美联储将把此次加息定义为一次“微调(calibration)”,并暗示未来没有进一步加息的必然性。高盛则在9月13日的研报中指出,今晚将是一次“无信号加息”,并明确表示,不认为此次加息有充分经济基础,通胀超出2%目标的部分可全部归因于一次性因素,经济并未过热。
 花旗与高盛均预计,中位数点阵图将显示2026年仅剩一次额外加息,降息将于2027年恢复。核心PCE预测因方法论修订料将较6月数据向下修正,为停止加息提供数据背书。
尽管基准情形偏鸽,但沃什的新闻发布会将是市场最大的悬念。
花旗认为,若美联储主席沃什拒绝提供明确前瞻指引、仅强调"还有工作要做",市场可能重新定价10月和12月连续加息,引发资产价格剧烈波动。
高盛认为,沃什需要在发布会上强调委员会将“仔细评估”即将到来的数据,以暗示等待更多信息,从而引导市场放弃对10月加息的过度自信。
分析人士认为,今晚的关键不是"加不加",而是"加完之后说什么"。沃什的每一句话,都将被市场用放大镜审视。
鸽派基准情形:被动加息与“微调”定调
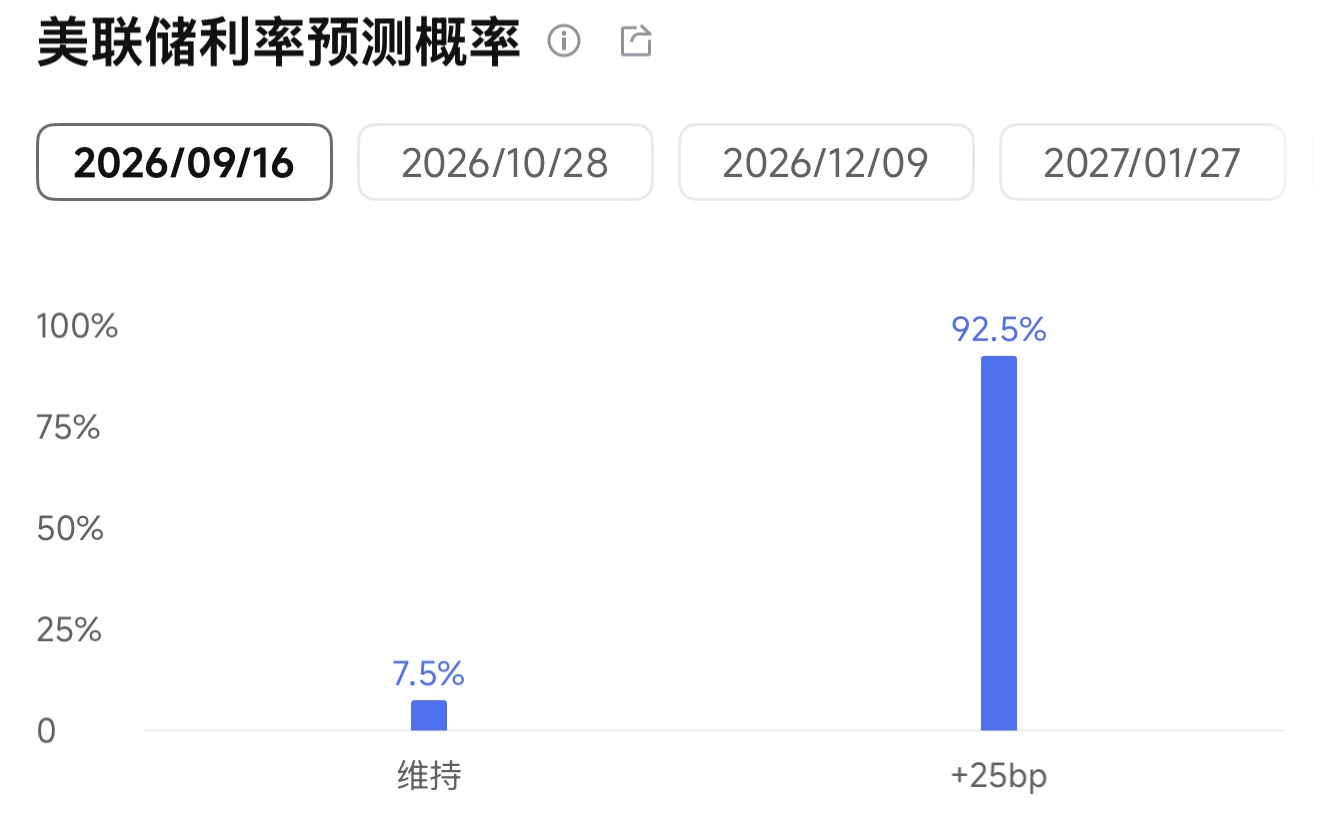
当前的市场定价已逼迫美联储做出选择。高盛认为,8月CPI数据公布后,市场对加息的定价概率已逼近90%,美联储为了避免按兵不动引发的市场剧烈反应,将被迫在此次会议上加息25个基点。
但这将是一次彻头彻尾的鸽派行动。花旗的基准预测显示,伴随加息而来的前瞻指引将不再指向进一步的政策利率上升。美联储主席沃什大概率会把政策利率的上升轻描淡写地称为一次“轻微调整(slight adjustment)”或“微调(calibration)”,并向市场暗示,如果通胀显示出向目标回落的迹象,可能就不需要进一步加息了。
高盛同样预期,美联储在声明中只会做出最低限度的必要修改,避免提供关于未来路径的前瞻指引,即呈现一次“无信号加息”。
值得注意的是,高盛预计美联储理事沃勒(Waller)将投下反对票。原因在于,过去三个月核心PCE通胀的年化速率(含预期的方法论修订影响)已降至约2.5%,低于沃勒此前在公开场合设定的2.8%“维持不动”门槛。
高盛:不认为此次加息有充分经济基础
与花旗的策略分析视角不同,高盛经济研究团队从基本面出发,明确表示不认为此次上调联邦基金利率有充分的经济理由。
高盛的核心论点是:通胀超出2%目标的全部幅度,均可归因于影响将会消退的一次性因素,包括关税效应、能源/伊朗冲突影响、软件及配件价格效应以及投资组合管理效应等。高盛认为,核心PCE通胀在6月至8月期间改善至年化约2.5%的速率(含预期方法论修订),正是这些一次性冲击效果消退的早期迹象。
在通胀广度问题上,高盛同样持异议。尽管近期有更多品类价格以3%以上的年化速率上涨,但高盛指出,一旦剔除关税效应,通胀的广度与历史上2%通胀时期的水平基本相当——而关税冲击大概率已基本落地。
此外,高盛的“瓶颈追踪指标(Bottlenecks Tracker)”显示,行业层面的产能约束如今甚至比疫情前还略少,且主要集中在与AI热潮密切相关的少数行业。经济并未过热——而经济过热,恰恰是通常情况下加息的核心理由。
宏观证据也表明,有限幅度的加息不太可能有效抵消供给冲击带来的更大通胀效应。这意味着,无论美联储加息与否,其主要政策逻辑仍是等待过去冲击的影响随时间自然消散。
正因为此,高盛认为部分FOMC委员与其通胀判断高度一致,FOMC整体上不愿在本次会议上发出任何进一步加息的信号。
SEP经济预测:点阵图与核心PCE下调构成鸽派支撑
经济预测摘要(SEP)的多个组成部分将共同强化这一鸽派印象。
花旗指出,中位数点阵图将显示今年仅有一次额外加息,降息将在2027年恢复。这一路径符合美联储当前的内部逻辑:4%左右的政策利率已属于“略微限制性”,随着通胀回归目标,这种限制性理应被逐步解除。
高盛对点阵图分布的判断同样具体而精准:预计将以10票对8票的微弱多数显示2026年仅加息一次(其中沃勒及可能的其他委员票数为零次加息)。高盛给出这一判断的理由是:部分委员对本次加息本身持矛盾态度,部分委员则不希望进一步推高市场对额外加息的预期。
在6月的上份点阵图中,美联储官员们还曾预计过明年和后年会各降息一次,这一更远端的“降息预期”是否依然保留存在,也是今晚的看点之一。高盛认为,在2027和2028年的利率预测上,点阵图中位点可能仍预计将显示各降息一次,分别停留在3.625%和3.375%,但均值均有小幅上行风险。
但高盛也明确指出尾部风险:若更多委员将本周加息视为应对油价上涨和AI需求的正常反应、并将其视为一轮连续加息的开端,则出现多数票支持两次加息的风险不可忽视。
至于详细的经济预测,高盛认为美联储官员大概率会微幅下调总体及核心通胀预期,主因是计入了本月晚些时候PCE统计口径修正的下行影响——沃勒此前演讲已透露美联储研究团队对该修正寄予厚望。高盛预计9月SEP中,2026年核心PCE通胀中位预测将从6月的3.3%小幅下调至3.2%,这为停止加息提供了数据支撑。此外,GDP与失业率预测可能仅会有微调。
沃什的新闻发布会:市场最大的悬念
尽管基准情形偏鸽,花旗警告称,决定整体基调最重要也最难预测的变量,是主席沃什究竟如何谈论此次加息。沃什个人风格倾向于给出较少的前瞻指引,这给市场留下了定价更鹰派政策的巨大空间。
花旗认为,如果沃什仅仅强调“还有工作要做(more work to do)”而不提供近期利率指引,这可能被市场视为一个危险信号。在这种鹰派风险情形下,市场可能预期10月和12月的FOMC会议均将加息,甚至将进一步加息的风险定价延伸至2027年。
高盛对这一场景的判断则更为具体:FOMC可能希望引导市场降低对10月加息的定价信心(目前已接近50%),但不会在声明中明说。相反,沃什可能在新闻发布会上表示,在决定进一步行动之前,FOMC将“仔细评估(carefully assess)”即将公布的数据,或希望看到多份(plural)即将发布的通胀报告,或观察潜在通胀趋势如何演变——上述任何表述,都将暗示委员会希望多收集一段时间的数据再行动。
高盛还补充,由于许多投资者已将11月初的中期选举视为10月加息的政治障碍,阻止市场将10月加息设为"默认基线"并非难事。
高盛设置了三种情景:
基准情形(概率50%):仅加息一次(本次),2027年9月和12月各降息一次,终端利率为3.25%-3.5%;
多次加息情形(概率35%):最终加息两至三次,终端利率更高;
衰退情形(概率15%):经济下行,货币政策转向。
即便充分考虑多次加息情形的尾部风险,高盛的概率加权联邦基金利率预测,仍远比当前市场定价更为鸽派。高盛同时将终端利率预测从此前的3%-3.25%上调至3.25%-3.5%,并将2027年首次降息时间从6月推迟至9月。
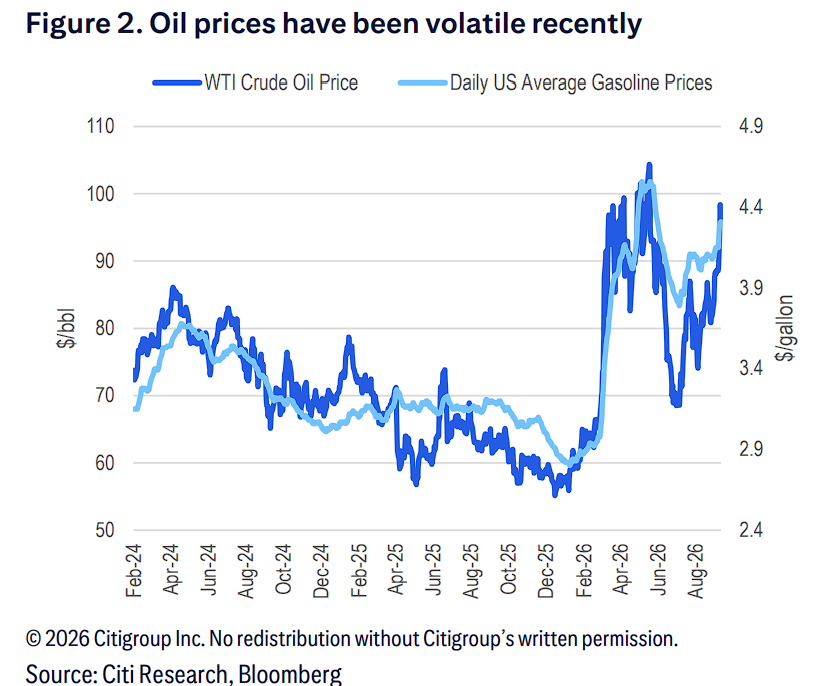
而花旗特别指出,近期WTI原油和美国平均汽油价格的剧烈波动,为通胀前景和美联储政策路径增添了额外的复杂性。若能源价格持续偏高,可能动摇美联储对"通胀已走向目标"的判断,进而强化鹰派委员的立场。
BMO Capital Markets策略师Vail Hartman表示,即便美联储今晚最终加息,但若点阵图或沃什的记者会释放出对通胀更耐心的鸽派信号,债券市场也容易受到抛盘冲击。
今晚金融市场会如何走?
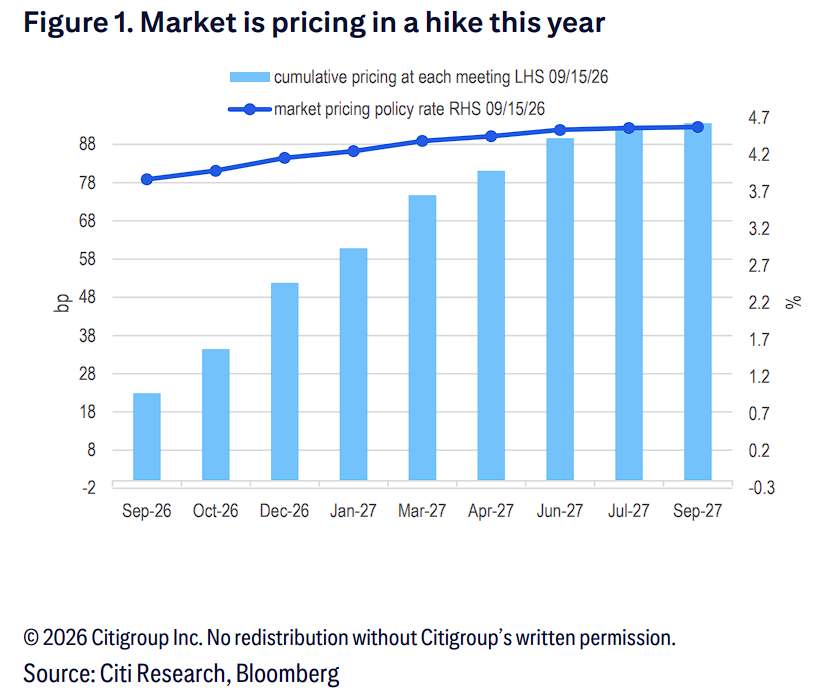
摩根大通市场情报团队在最新研报中指出,鉴于本周加息25个基点已被完全计入,同时市场已在激进押注到2027年一季度末累计加息超三次(76个基点)。该团队与机构客户认为今晚的核心博弈正聚焦在四点:
沃什究竟能给出多少指引透明度?
市场定价75个基点的终极加息幅度是否反应过度?
鉴于沃什偏好“紧缩前置”,他是否会激进选择9月/10月/12月连续加息,抑或在9月后于10月或12月单次突袭加息50个基点?
阻力最小的政策路径——是否干脆就是彻底抹平鲍威尔在2025年底实施的“预防性降息”?
摩根大通的基准判断为:
关于透明度: “少(说)即是多”的留白策略概率最高;
关于加息幅度:年内加息2次(累计50个基点)更合理,因年底前原油供给端很可能达成引发价格回落的协议。
关于加息节奏:若总加息幅度仅为50个基点,FOMC很难支持密集开火,因此“9月/12月”加息的组合比“9月/10月”更具可信度。
关于推翻去年降息: 沃什坚信AI的技术爆发正处于全面释放生产力、掀起去通胀浪潮的奇点前夜,因此他绝不会简单粗暴地将“撤回此前的预防性降息”视为医治当下通胀的良药。
下面是小摩对美联储决议五类情境的剖析。小摩认为今晚美联储不加息,反而是对美股市场最大的利空之一。而加息本身其实并没有多么“可怕”……
情境①:不加息
小摩认为,一旦这一情境下通胀预期飙升,导致10年期/30年期美债收益率大幅走高,这对股市将是一个严重利空。预计标普500指数在此情境下将下跌1.25%-1.75%。
情境②:加息,但不提供前瞻性指引
这似乎是目前的市场共识观点,此情形下收益率曲线可能进一步陡峭化,但长端收益率的涨幅将受到抑制。股市将参考债券市场对(12月和2027年3月)利率定价作为指引,这可能将提振股市,且大盘股将更具优势。预计标普500指数在此情境下将上涨0.25%-0.75%。
情境③:加息,并指引将退出2025年的宽松政策
此情境下股市将按本轮加息周期总幅度为75个基点来运作,关键问题在于沃什是否会考虑在10月/12月加息,而不是12月/明年3月。更迅速的行动可能会受到更正面的看待,但这同样假设沃什会给出前瞻指引来进行解释。预计标普500指数在此情境下将上涨0.5%-1%。
情境④:加息,同时抬高R*(中性利率)
若美联储未就R*的具体位置提供任何指引,市场将参考经济理论,该理论表明当前利率可能比该水平低约100个基点至150个基点,且加息节奏将至关重要,同时需关注美联储是否会在2026年的任何一次会议上考虑加息50个基点。债券波动率上升将对股市构成利空。预计标普500指数在此情境下将下跌0.25%至1%。
情境⑤:加息、誓言粉碎通胀
小摩认为这是另一个尾部风险情景,沃什在此情景下暗示的最终联邦基金利率实质上将远高于其他情景,股市的反应可能会如同2022/2023年加息周期的重演,这可能会终结本轮美股牛市。预计标普500指数在此情境下将下跌1%-2%。
想选股、想诊股?想知持仓机会同风险?关于投资的一切问题,开口问牛牛AI就得啦!
编辑/joryn